2027-ci ilin dövlət büdcəsi hazırlanarkən hansı amillər əsas götürülməlidir?- İqtisadçı ilə müsahibə
Bu ilin yanvar-sentyabr aylarında Azərbaycanın dövlət büdcəsinin gəlirləri 33 milyard 569,6 milyon manat, xərcləri 28 milyard 761,4 milyon manat təşkil edib.
Bu barədə Dövlət Statistika Komitəsinə istinadən xəbər verir.
Məlumata görə, bunlar, ötən ilin eyni dövrü ilə müqayisədə müvafiq olaraq 2,1 % və 3,8 % çoxdur.
Son nəticədə büdcədə 4 milyard 808,2 milyon manat profisit yaranıb. Bu isə 1 il əvvələ nisbətən 21,3 % çoxdur.
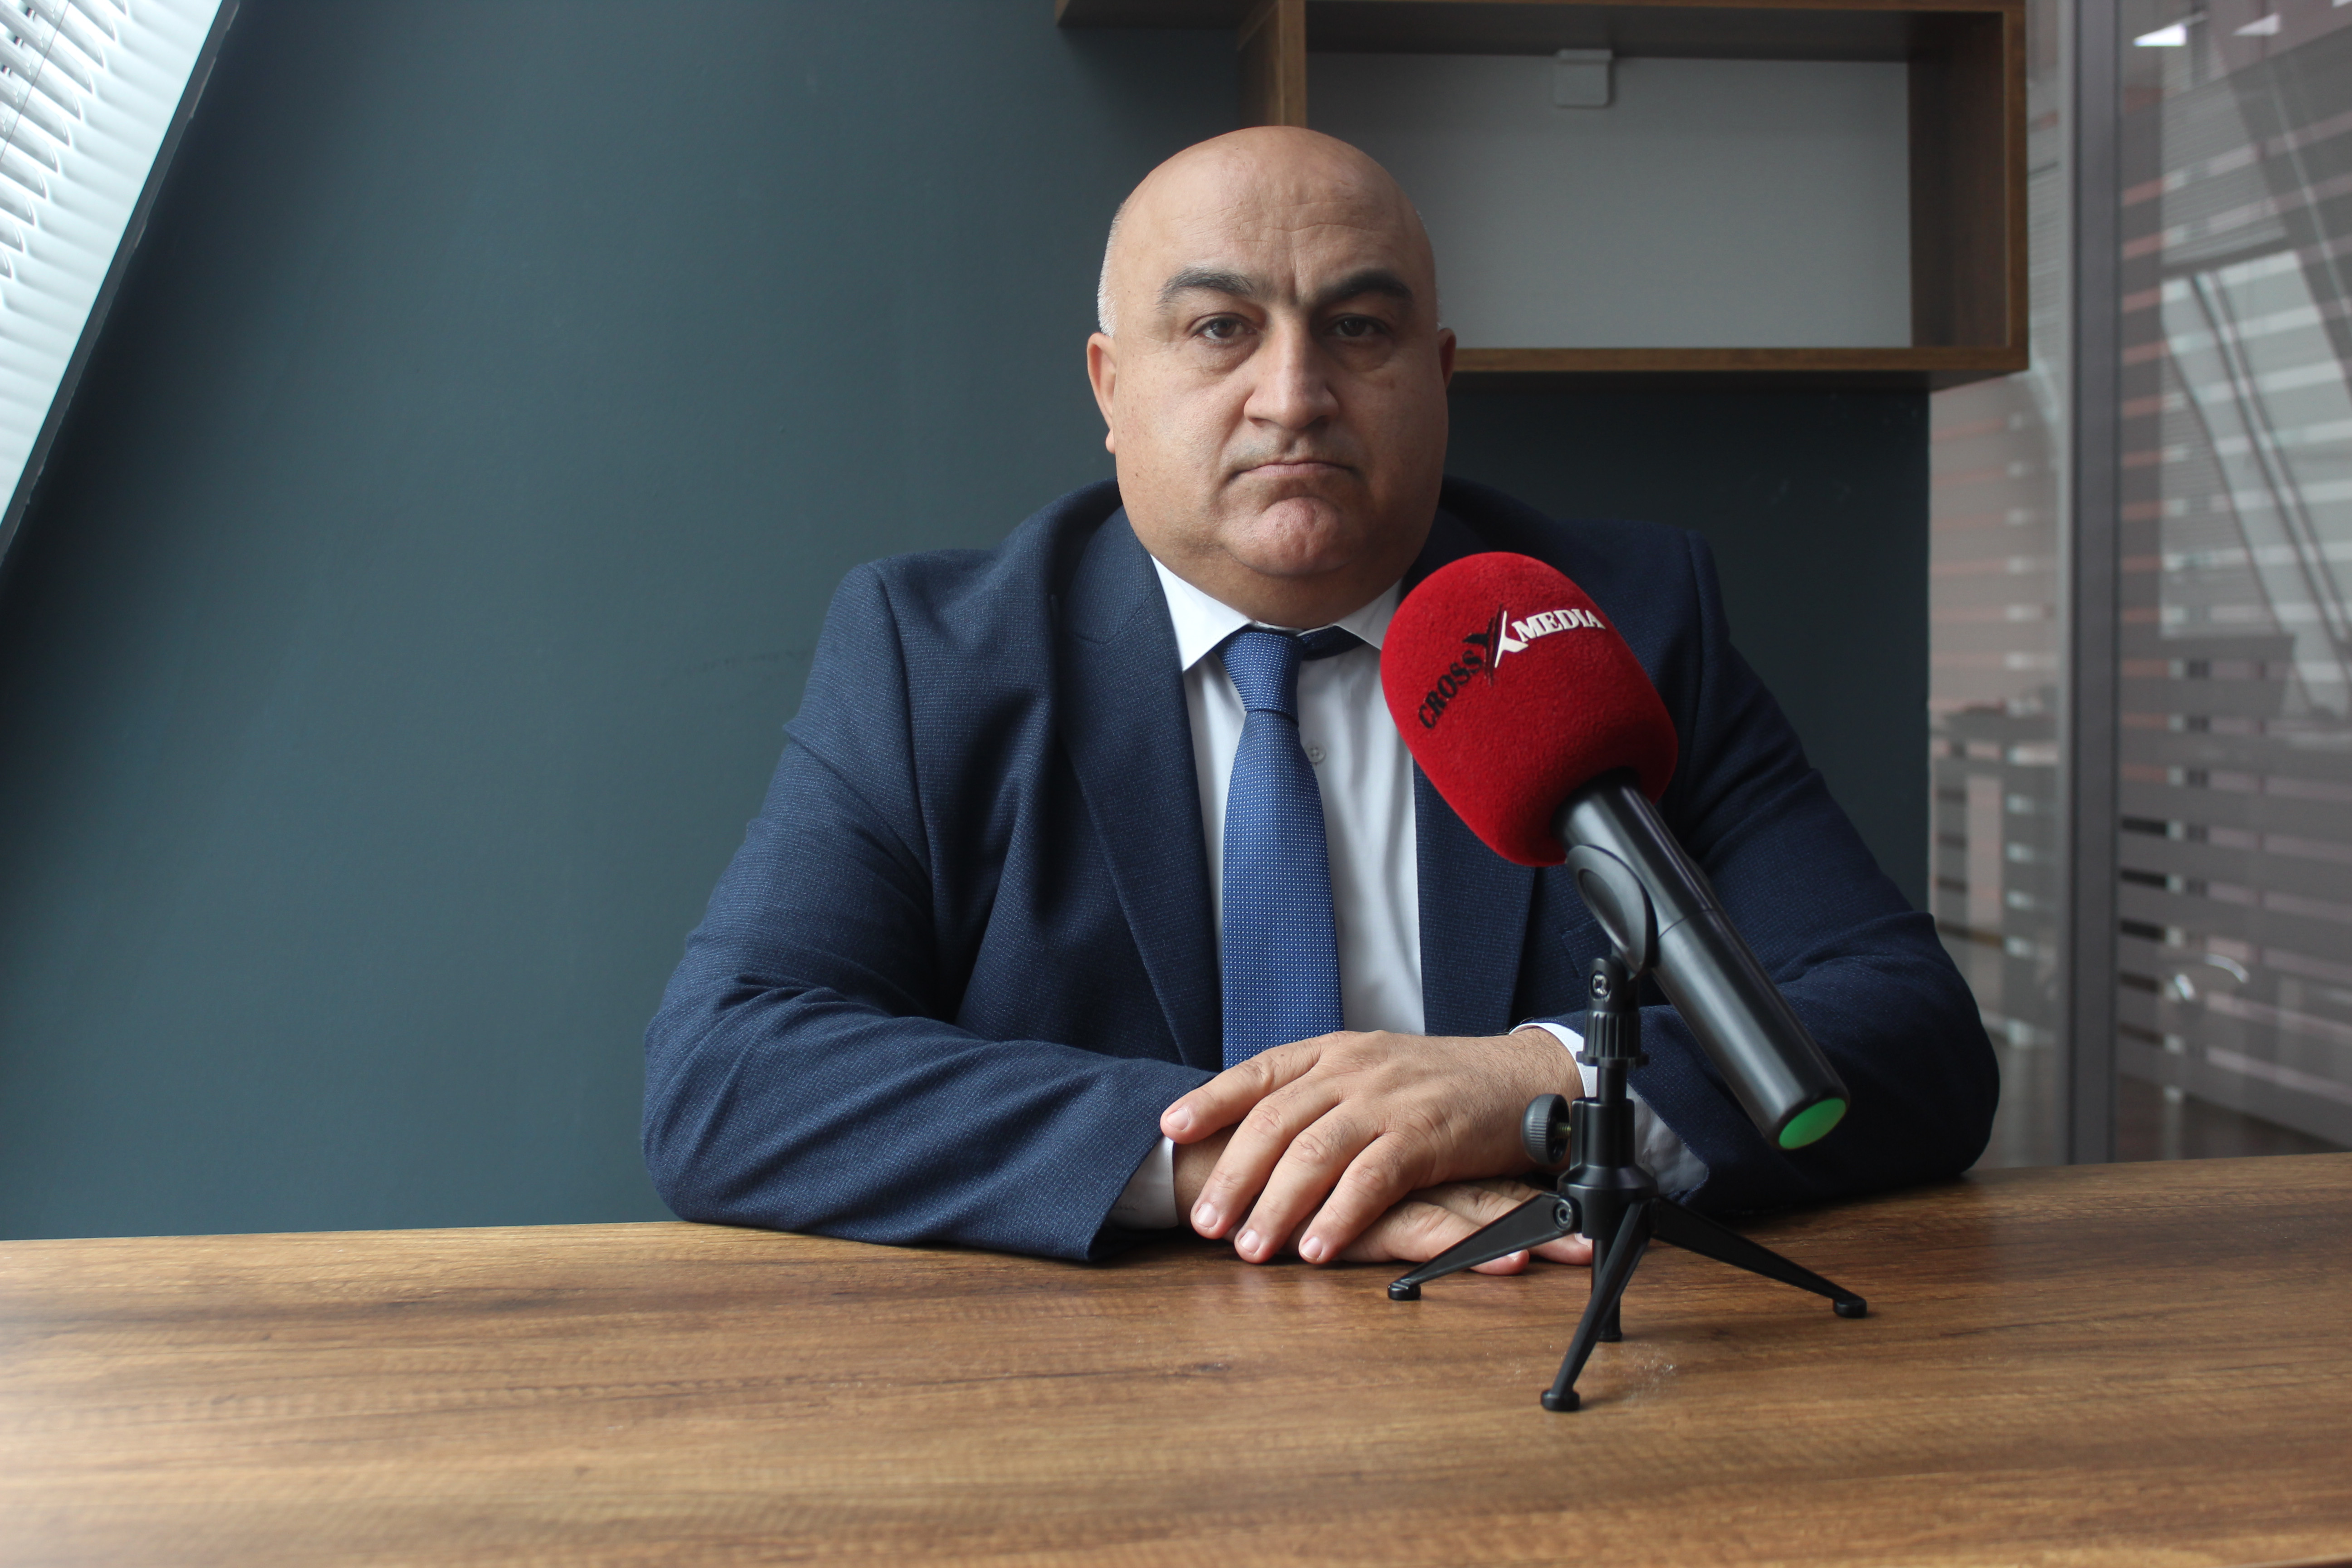
Cross Media Təhlil Mərkəzinin analitiki, iqtisad elmləri doktoru Aqil Əsədov bu barədə Crossmedia.az-ın suallarını cavablandırıb:
-2026-cı ilin yanvar-sentyabr aylarında Azərbaycanın dövlət büdcəsində 4 milyard 808,2 milyon manat profisit yaranıb. Sizcə, bu göstərici ölkə iqtisadiyyatının maliyyə dayanıqlılığının hansı səviyyədə olduğunu nümayiş etdirir?
-2026-cı ilin yanvar-sentyabr aylarında Azərbaycanın dövlət büdcəsində profisitin yaranmasını ölkənin fiskal dayanıqlılığı baxımından müsbət göstərici kimi qiymətləndirmək olar. Bu, ilk növbədə, dövlətin gəlir və xərcləri arasında balansın qorunduğunu, büdcə öhdəliklərinin maliyyələşdirilməsi üçün kifayət qədər resursların formalaşdığını və dövlət maliyyəsinin idarə edilməsində müəyyən ehtiyat imkanlarının mövcudluğunu göstərir. Bununla belə, profisitin yaranması müsbət hal olsa da, dövlət investisiyalarının və əsaslı xərclərin zəruri səviyyədə həyata keçirilməsi də vacibdir. Ona görə ki, investisiyalar inkişafın, iqtisadi aktivliyin zəruri amillərindən biridir. Məsələn, 2026-cı ilin ilk doqquz ayında cari xərclər 10,4 faiz artdığı halda, əsaslı xərclər 10,1 faiz azalıb. Bu tendensiya büdcə vəsaitlərinin strukturunun, xüsusilə investisiya xərclərinin iqtisadi artıma təsirinin qiymətləndirilməsini zəruri edir. Burada bir mühüm məqamı da nəzərə almaq lazımdır, büdcə profisiti avtomatik olaraq iqtisadiyyatın bütövlükdə maliyyə dayanıqlılığının yüksək olması demək deyil. Bu göstəricini qeyri-neft gəlirlərinin büdcədə xüsusi çəkisi, iqtisadi artımın keyfiyyəti, inflyasiya və xarici iqtisadi risklər kontekstində qiymətləndirmək daha məqsədəuyğun olardı. Bir məsələni də qeyd edib, fikirlərimi tamamlamaq istərtdim ki, oxşar mənzərə - ilin sonunda büdcə profsitinin yaranması əksər illərdə, xüsusilə son bir neçə ildə də müşahidə olunmuşdur. Burada nəzərə alınmalı vacib məqamlardan biri də odur ki, proqram və layihələrdə nəzərdə tutulan tədbirlərin maliyyələşdirilməsi xərcləri ilin dördüncü rübündə həyata keçirilir. Təəssüf ki, bu da nəzərdə tutulan işlərin icrasında çətinlik yaradır. Müşahidələr göstərir ki, maliyyələş-mənin vaxtında açılmaması işlərin icrasında gecikməyə və ya tələm-tələsik (keyfiyyətsiz) icraya səbəb ola bilər. Bu baxımdan da, büdcə profsitinə həm də malıyyələşmə istiqamətlərinin təhlili əsasında baxıla bilər. Maliyyə ayrılması üçün vaxtında müraciət edilmir və ya vəsaitlər vaxtında ayrılmır və ya nəzərdə tutulmuş (büdcə planlamasında) vəsait xərclənmir. Bütün bunlar icra keyfiyyəti və zamanı ilə bağlı problem yaradır, iqtisadi aktivlik aşağı düşür və s. Daha konkret desək, büdcə profsitini tam müsbət göstərici kimi dəyərləndirmək mümkün deyil və müvafiq təhlillər tələb edir.
-Büdcə gəlirləri ötən ilin müvafiq dövrü ilə müqayisədə 2,1 faiz, xərcləri isə 3,8 faiz artıb. Buna baxmayaraq, profisitin 21,3 faiz yüksəlməsi hansı iqtisadi amillərlə bağlıdır?
-Profisitin yüksəlməsinə təsir edən əsas amillərdən biri vergi daxilolmalarının artmasıdır. 2026-cı ilin yanvar-oktyabr aylarında vergi daxilolmalar 16,7 milyard manat təşkil edib və 11,7 faiz artıb, gömrük daxilolmaları 5,6 milyard manata çataraq 6,8 faiz artıb, Dövlət Neft Fondundan transfertlər isə 11,3 faiz azalıb. Bu göstəricilər büdcə gəlirlərinin formalaşmasında vergi və gömrük daxilolmalarının rolunun artdığını göstərir. Xüsusilə qeyri-neft sektorundan vergi daxilolmalarının genişlənməsi fiskal dayanıqlılıq baxımından əhəmiyyətlidi. Mən hesab edirəm ki, Azərbaycanın dövlət büdcəsində profisitin artmasını şərtləndirən əsas iqtisadi amillərdən biri qeyri-neft sektorundan vergi daxilolmalarının yüksəlməsi, digəri isə dövlət maliyyəsinin gəlir və xərc strukturunda baş verən dəyişikliklərdir. Lakin bu tendensiyanın uzunmüddətli xarakter alması üçün büdcə gəlirlərinin neft amilindən asılılığını azaltmaq, qeyri-neft ixracını genişləndirmək və büdcə xərclərinin məhsuldarlığını artırmaq lazımdır. Əsas məqsəd büdcədə yüksək profisit yaratmaqla kifayətlənmək deyil, həmin profisitin arxasında dayanan iqtisadi potensialı gücləndirməkdir. Yəni büdcə dayanıqlılığı neft gəlirlərinin əlverişli konyunkturasından deyil, daha çox rəqabətqabiliyyətli, şaxələndirilmiş və özəl sektorun aparıcı rol oynadığı iqtisadi modeldən qaynaqlanmalıdır.
-2027-ci ilin dövlət büdcəsi hazırlanarkən builki profisitdən hansı iqtisadi nəticələr çıxarılmalıdır? Gələn il büdcə siyasətində hansı istiqamətlərə üstünlük verilməlidir?
-2027-ci ilin dövlət büdcəsi hazırlanarkən 2026-cı ildə yaranmış profisitdən çıxarılmalı olan əsas iqtisadi nəticə ondan ibarətdir ki, Azərbaycanın fiskal imkanları mövcud olsa da, bu imkanlardan istifadənin səmərəliliyi, uzunmüddətli iqtisadi dayanıqlılığın və iqtisadi aktivliyin təmin edilməsi daha böyük əhəmiyyət kəsb edir. Mən hesab edirəm ki, 2026-cı ilin büdcə profisiti 2027-ci il üçün büdcə siyasətində həm maliyyə ehtiyatlarının qorunması, həm də iqtisadi artımın yeni mənbələrinin formalaşdırılması baxımından mühüm imkan yaradır. Burada bir prinsipə xüsusi diqqət yetirmək lazımdır ki, 2026-cı ildə profisitin yaranması 2027-ci ildə büdcə xərclərinin mexaniki şəkildə artırılmasına əsas verməməlidir. Əsas məqsəd mövcud maliyyə imkanlarını iqtisadiyyatın məhsuldarlığını və rəqabət qabiliyyətini yüksəldən istiqamətlərə yönəltmək olmalıdır. Müşahidələr göstərir ki, büdcə gəlirlərinin formalaşmasında qeyri-neft sektorunun rolunun artırılması artıq seçim deyil, fiskal təhlükəsizliyin zəruri şərtidir. Vergi bazasının genişlən-dirilməsi, kölgə iqtisadiyyatının məhdudlaşdırılması, rəqəmsal vergi inzibatçılığının inkişafı və ixracyönümlü istehsalın stimullaşdırılması prioritet olmalıdır. Son günlər müzakirə edilən, ƏDV ödəyicisi olmayan mağazalardan nağdsız alış-veriş zamanı vətəndaşlara 0,9 faiz keşbek qaytarıl-ması ilə bağlı məsələ də, məhz vergi bazasının genişləndirilməsi və kölgə iqtisadiyyatının məhdud-laşdırılması istiqamətində addım kimi dəyərləndirilə bilər. Əvvəldə dəqeyd etdiyimiz kimi, büd-cədə artıq vəsaitin yaranması şəraitində dövlət investisiyalarının iqtisadi səmərəliliyinə daha çox diqqət yetirilməlidir. Xüsusilə sənaye, kənd təsərrüfatı, nəqliyyat-logistika, turizm və alternativ enerji sahələrinə yönəldilən vəsaitlər gələcəkdə əlavə dəyər və vergi gəlirləri yaratmalıdır. Artıq 2027-ci ilin dövlət büdcəsi layihəsinin əsas parametrləri açıqlanıb. Büdcə gəlirlərinin 39 milyard manat, xərclərinin 42 milyard manat olması proqnozlaşdırılır. 2027-ci il büdcə layihəsində sosialyönümlü xərclərin 18,7 milyard manat və ya ümumi xərclərin 44,2 faizini təşkil etməsi nəzərdə tutulur. Əsaslı xərclər üçün 13,8 milyard manat, müdafiə və milli təhlükəsizlik üçün isə 8,8 milyard manat proqnozlaşdırılıb. Bu bölgü göstərir ki, büdcə siyasəti qarşısında sosial müdafiə, təhlükəsizlik və inkişaf investisiyalarının maliyyələşdirilməsi vəzifəsi dayanır. Ona görtə də sosial xərclərin artırılması əhalinin real gəlirlərinin, alıcılıq qabiliyyətinin və həyat keyfiy-yətinin yüksəlməsi ilə müşayiət olunmalı, investisiya xərcləri yalnız tikinti və infrastrukturun genişləndirilməsi ilə məhdudlaşmamalı, istehsal güclərinin, yeni iş yerlərinin və əlavə vergi gəlirlərinin yaradılmasına yönəldilməlidir. Son olaraq, bu qeyd edilənlər əsas inkişaf göstəriciləri kimi dəyərləndirilməlidir, büdcə profsiti hələ nəticə deyil.
Müşahidəçi
16:20 14.11.2026
Oxunuş sayı: 280

İqtisadiyyat masası
Rubrika Crossmedia.az Analitik İnformasiya Portalının "Yaradıcı layihələr" departamentinə daxildir.