150 minə al, 200 minə sat: ƏDV necə hesablanacaq?
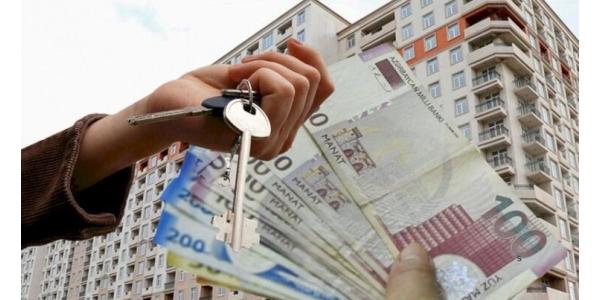
Mənzil bazarında alqı-satqı əməliyyatlarının daha çevik və əlçatan olması
üçün vergi qanunvericiliyinə yeni dəyişiklik təklif edilir. Söhbət xüsusilə
ikinci əl mənzillərin təkrar satışından gedir. Təklif qəbul olunarsa,
vətəndaşlardan nağdsız qaydada alınan mənzillərin ƏDV ödəyiciləri tərəfindən
yenidən satışı zamanı üç il müddətində əlavə dəyər vergisinin bütün satış
qiymətindən deyil, yalnız ticarət əlavəsindən hesablanması mümkün olacaq.
Hazırkı qaydada bu əməliyyatlar komisyon ticarəti kimi deyil, mənzilin
əvvəlcə alınması, daha sonra isə yenidən satılması kimi rəsmiləşdirilir.
Nəticədə ƏDV mənzilin ümumi satış dəyərinə tətbiq olunur. Halbuki həmin
əməliyyatdan əldə edilən real gəlir mənzilin alış və satış qiyməti arasındakı
fərqdən ibarətdir. Bu isə mənzil bazarının iştirakçıları üçün əlavə vergi yükü
yaradır və ikinci əl mənzillərin alqı-satqısında müəyyən çətinliklərə səbəb
olur.
Təklif olunan dəyişiklik isə vergi hesablanmasının daha ədalətli mexanizmə
uyğunlaşdırılmasını hədəfləyir. Lakin burada əsas məsələ güzəştin yalnız
sahibkarlara deyil, mənzil bazarına və son nəticədə vətəndaşlara hansı formada
təsir göstərəcəyidir. Vergi yükünün azalması ikinci əl mənzillərin dövriyyəsini
sürətləndirə, vasitəçi şirkətlərin bu bazara marağını artıra bilər. Digər
tərəfdən, bu dəyişiklik mənzil qiymətlərinə təsir edəcəkmi, yoxsa yalnız
alqı-satqı ilə məşğul olan şirkətlərin gəlirliliyini artıracaq? Təklifin
bazarda real nəticələrini qiymətləndirmək üçün onun həm sahibkarlar, həm də
mənzil almaq istəyən vətəndaşlar baxımından mümkün təsirlərinə nəzər salmaq
lazımdır.
Məsələ ilə bağlı Crossmedia.az-a açıqlamasında əmlak məsələləri üzrə ekspert Ramil Osmanlı bildirib ki, bu
dəyişiklik fiziki şəxslərə şamil olunmur:
“Söhbət daha çox nağdsız qaydada həyata keçirilən alqı-satqı əməliyyatları
üzrə təkrar mənzil bazarından gedir. Burada əlavə dəyər vergisinin (ƏDV)
əmlakın ümumi satış qiymətinə deyil, onun ticarət əlavəsinə, yəni alış və satış
qiymətləri arasındakı fərqə hesablanması nəzərdə tutulur.
Sadə dillə desək, bir şirkət mənzili 150 min manata alıb sonradan 180 min və
ya 200 min manata satırsa, əvvəlki qaydalardan fərqli olaraq, artıq ƏDV mənzilin
ümumi dəyərinə deyil, yalnız alış və satış qiymətləri arasındakı fərqə
hesablanacaq.
Bu dəyişiklik, ilk növbədə, bazar iştirakçılarını, xüsusilə nağdsız
əməliyyatlar həyata keçirən şirkətləri belə əməliyyatlara təşviq edə bilər.
Digər tərəfdən, orta və uzunmüddətli perspektivdə qiymətlərə əlavə təzyiqin
yaranmasının qarşısını almağa, hətta müəyyən dərəcədə qiymət artımını
məhdudlaşdırmağa kömək edə bilər.
Eyni zamanda, bu mexanizm daşınmaz əmlak bazarında fəaliyyət göstərən hüquqi
şəxslərin, o cümlədən bankların, tikinti şirkətlərinin və digər şirkətlərin
vergi yükünü və xərclərini azaldacaq. Hesab edirəm ki, bu dəyişiklik müəyyən
mənada təşviq mexanizmi kimi də qiymətləndirilə bilər.
Bununla yanaşı, orta və uzunmüddətli dövrdə aparılacaq monitorinqlərin
nəticələrindən asılı olaraq, gələcəkdə bu qərarın daha da təkmilləşdirilməsi
istiqamətində əlavə addımlar atıla bilər.
Xarici vətəndaşların həyata keçirdiyi əməliyyatlarda vergi yükü məsələsinə gəldikdə isə hesab edirəm ki, hazırda Azərbaycan qanunvericiliyində fiziki şəxslərin daşınmaz əmlak alqı-satqısına tətbiq olunan vergi mexanizmi ölkəmiz üçün kifayət qədər optimaldır. Dünyada bu sahədə bir neçə fərqli vergi modeli tətbiq olunur və düşünürəm ki, Azərbaycan bazarı üçün hazırkı mexanizm məqsədəuyğundur. Mövcud vergi sistemində bu istiqamətdə dəyişiklik edilməsinə zərurət görmürəm”.
Məhəbbət Tərlanoğlu
16:45 12.11.2026
Oxunuş sayı: 18