8,5 milyard manatlıq sual: Gələcək nəsillərin pensiyasını kim ödəyəcək?
Pensiya sisteminin maliyyə dayanıqlılığı yalnız dövlətin
sosial öhdəliklərini yerinə yetirmək imkanını deyil, həm də gələcək nəsillərin
iqtisadi təminatını müəyyən edir. İnsan onilliklər ərzində işləyir, vergi və
sosial sığorta ödənişləri edir, iqtisadiyyatın inkişafına töhfə verir və
yaşlandıqda layiqli pensiya almağa ümid edir. Buna görə pensiya təminatının
davamlılığı təkcə sosial müdafiə məsələsi deyil, həm də iqtisadi siyasətin səmərəliliyini
göstərən mühüm amillərdən biridir.
Lakin sosial təminatın davamlılığı yalnız xoş niyyətlə
deyil, real iqtisadi imkanlarla ölçülür. Pensiyaların vaxtında ödənilməsi
vacibdir, amma həmin ödənişləri maliyyələşdirən iqtisadi bazanın necə
formalaşması da eyni dərəcədə əhəmiyyətlidir. İşləyənlərin sayı, rəsmi məşğulluq
və sosial sığorta daxilolmaları gələcək öhdəliklərlə uyğun tempdə artmadıqda
sistemin maliyyə dayanıqlılığı ilə bağlı suallar yaranır.
Azərbaycanın pensiya sisteminin qarşısında dayanan əsas məsələlərdən
biri də mövcud maliyyə mexanizmlərinin gələcək onilliklərdə artan sosial
ehtiyacları qarşılamaq gücüdür.
8,5 milyard manatlıq sistemin arxasında nə dayanır?
2026-cı il üçün Dövlət Sosial Müdafiə Fondunun (DSMF) gəlirləri
8 milyard 323,1 milyon manat, xərcləri isə 8 milyard 483,07 milyon manat
proqnozlaşdırılıb. Fondun büdcəsini balanslaşdırmaq üçün dövlət büdcəsindən 1,7
milyard manat ayrılması nəzərdə tutulub. Bundan əlavə, xərclərin maliyyələşdirilməsi
üçün əvvəlki ildən qalan ehtiyatdan təxminən 160 milyon manat istifadə edilməsi
planlaşdırılıb.
Fondun gəlirlərinin əsas hissəsi məcburi dövlət sosial
sığorta haqlarından formalaşır. 2026-cı ildə bu mənbədən 6 milyard 591,1 milyon
manat daxilolma nəzərdə tutulub. Bu, ayda orta hesabla təxminən 549 milyon
manat deməkdir. Dövlət büdcəsindən ayrılan 1,7 milyard manat isə Fondun
proqnozlaşdırılan gəlirlərinin təxminən beşdə birini təşkil edir.
Bu rəqəmlər pensiya sisteminin fəaliyyətində həm sosial
sığorta daxilolmalarının, həm də dövlət dəstəyinin əhəmiyyətini göstərir. Dövlət
büdcəsindən transfert ayrılması özlüyündə maliyyə böhranının göstəricisi deyil.
Bir çox ölkədə pensiya sistemləri büdcə vəsaiti hesabına da dəstəklənir. Əsas məsələ
bu dəstəyin uzunmüddətli perspektivdə nə qədər davamlı olması və gələcək öhdəliklərin
hansı iqtisadi mənbələr hesabına maliyyələşdirilməsidir.
Çünki dövlət büdcəsinin imkanları da iqtisadi fəallıqdan,
vergi daxilolmalarından, əməkhaqlarından və biznesin gəlirlərindən asılıdır.
İqtisadiyyat daha çox əlavə dəyər yaratdıqca vergi və sosial sığorta bazasını
genişləndirmək imkanı artır. Əksinə, rəsmi məşğulluq zəifləyər, biznesin
inkişafı ləngiyər və gəlirlər artmazsa, sosial öhdəliklərin maliyyələşdirilməsi
çətinləşə bilər.
Transfertlərdən asılılığı azaltmaq mümkündürmü?
DSMF-yə dövlət büdcəsindən ayrılan vəsaitin dinamikası da
diqqət çəkir. Büdcə sənədlərində transfertlərin həcmi 2022-ci ildə təxminən
1,232 milyard manat, 2023-cü ildə 1,468 milyard manat, 2024-cü ildə 1,232
milyard manat, 2025-ci ildə 1,6 milyard manat, 2026-cı ildə isə 1,7 milyard
manat göstərilir.
Bu rəqəmlər transfertlərin hər il fasiləsiz artmadığını göstərsə də, son iki ildə onların həcminin yüksəlməsi dövlət büdcəsinin pensiya sisteminin maliyyələşdirilməsindəki rolunu bir daha gündəmə gətirir. Burada əsas məsələ ayrılan vəsaitin çox və ya az olması deyil, sosial sığorta daxilolmalarının gələcəkdə pensiya xərclərinin artımını qarşılamaq gücüdür.
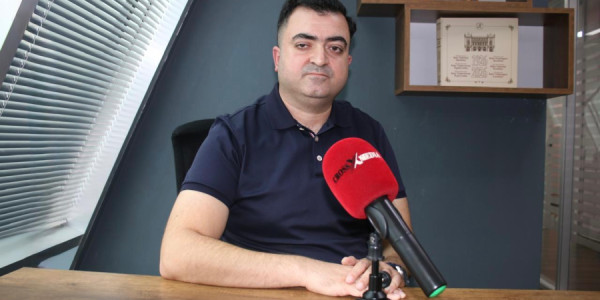
İqtisadçı Eldəniz Əmirov Crossmedia.az-a açıqlamasında
bildirib ki, dövlət büdcəsindən Dövlət Sosial Müdafiə Fonduna ayrılan
transfertlərin azaldılması üçün iki əsas şərt var:
“Birincisi, Fondun gəlirləri, yəni sosial sığorta yığımları
artmalıdır. İkincisi isə xərclər azalmalıdır. Xərclərin azaldılması üçün
pensiya alanların sayının azalması lazımdır. Lakin bu, real görünmür. Pensiya
yaşının artırılması hesabına müəyyən dəyişikliklərə nail olmaq mümkün olsa da,
pensiyaçıların sayının əhəmiyyətli dərəcədə azalacağını gözləmək olmaz. Əksinə,
qarşıdakı illərdə pensiya alanların sayının artacağı ehtimalı daha yüksəkdir.
Çünki 1960–1970-ci illərdə doğulan, həmin dövrdə yüksək doğum göstəricilərinin
qeydə alındığı nəsil tədricən pensiya yaşına çatır.
Beləliklə, xərclərin azaldılması hesabına transfertlərdən
asılılığı aradan qaldırmaq çətin görünür. Bu halda əsas yol Fondun gəlirlərini
artırmaqdır. Gəlirləri artırmaq üçün ya dövlət büdcəsindən ayrılan transfertlərin
həcmi artırılmalı, ya da sosial sığorta yığımları çoxaldılmalıdır. Transfertlər
dövlət büdcəsinə əlavə yük yaratdığından, daha dayanıqlı həll sosial sığorta
yığımlarının artırılmasıdır.
Bunun üçün bir neçə istiqamət var: sosial sığorta ödənişlərinin
hesablandığı gəlirlərin artırılması, rəsmi məşğulluğun genişləndirilməsi və
sığorta ödəyicilərinin sayının çoxaldılması. Başqa sözlə, məşğul əhalinin sayı
artmalı, insanların rəsmi əməkhaqları yüksəlməlidir ki, onların ödədikləri
sosial sığorta haqları da artsın. Bütün bunlar isə iqtisadi fəallığın yüksəlməsini
tələb edir.
Əslində, pensiya sisteminin dövlət büdcəsindən asılılığının
azaldılması üçün də əsas istiqamətlər bunlardır: sahibkarlığın inkişafı, rəsmi
məşğulluğun genişləndirilməsi və nəticədə sosial sığorta bazasının böyüdülməsi”.
Demoqrafik dəyişikliklər gələcək yükü ağırlaşdıra bilər
Pensiya sisteminin dayanıqlılığına təsir edən əsas amillərdən
biri əhalinin yaş strukturudur. Əmək bazarına daxil olan insanların sayı, gələcəkdə
pensiya yaşına çatacaq əhalinin həcmi və insanların nə qədər müddət pensiya
alacağı sistemin maliyyə balansına birbaşa təsir göstərir.
Azərbaycan Dövlət Statistika Komitəsinin məlumatına görə, 2026-cı ilin ilk yarısında ölkədə 40 798 doğulan körpə qeydə alınıb. Əhalinin hər 1 000 nəfərinə düşən doğum göstəricisi 2025-ci ilin eyni dövründəki 9,0-dan 8,0-a enib.
Bu göstərici təkbaşına pensiya böhranının qaçılmaz olduğunu
sübut etmir. Lakin doğumların uzun müddət azalması gələcəkdə əmək bazarına
daxil olacaq insanların sayını məhdudlaşdıra bilər. Bu gün doğulan uşaqlar
onilliklər sonra işləyəcək, vergi və sosial sığorta ödəyəcəklər. Onların
sayının azalması gələcəkdə daha az işləyən insanın daha çox pensiyaçıya dəstək
verməsi ehtimalını gündəmə gətirir.
Digər tərəfdən, 1960–1970-ci illərdə doğulmuş nəsillərin
pensiya yaşına çatması da qarşıdakı illərdə sosial təminat xərclərinə təsir
göstərə bilər. Bununla belə, gələcək pensiyaçıların dəqiq sayını və sistemə təsirini
müəyyənləşdirmək üçün yaş qrupları, əmək bazarında iştirak, miqrasiya və ömür
uzunluğu üzrə ətraflı proqnozlara ehtiyac var.
Deməli, əsas məsələ yalnız doğulan uşaqların sayının
azalması deyil. Gələcəkdə neçə nəfərin işləyəcəyi, nə qədər gəlir əldə edəcəyi
və sosial sığorta sisteminə nə qədər vəsait ödəyəcəyi də həlledici əhəmiyyət
daşıyır.
Əmək bazarının görünməyən problemi
Pensiya sisteminin maliyyə gələcəyini müəyyən edən digər
mühüm amil qeyri-formal məşğulluqdur. İnsan işləsə də, əmək münasibətləri rəsmiləşdirilmirsə
və sosial sığorta haqları ödənilmirsə, onun fəaliyyəti sosial sığorta bazasına
tam şəkildə daxil olmur. Bu, həm gələcək pensiya hüquqlarını zəiflədir, həm də
Fondun gəlirlərini məhdudlaşdırır.
Beynəlxalq Valyuta Fondunun 2026-cı il üzrə Azərbaycan
hesabatında qeyri-formal iqtisadiyyatın ÜDM-in təxminən 50 faizinə çata biləcəyi
qiymətləndirilir. Hesabatda özəl sektorda çalışanların formal əmək müqavilələri
ilə əhatəsinin məhdud olması da vurğulanır. Bu qiymətləndirmələr qeyri-formal fəaliyyətin
iqtisadiyyat və sosial sığorta sistemi üçün struktur problem olduğunu göstərir.
Problemin səbəbləri müxtəlif ola bilər: əmək münasibətlərinin
rəsmiləşdirilməsindən yayınma, biznes xərcləri, inzibati prosedurlar və nəzarət
mexanizmlərinin səmərəliliyi. Buna görə məsələnin həlli yalnız cərimələr və
yoxlamalarla məhdudlaşmamalıdır. Rəsmi işə qəbulun daha sadə, proqnozlaşdırıla
bilən və iqtisadi baxımdan əlverişli olması da vacibdir.
Rəsmi məşğulluğun genişləndirilməsi sosial sığorta bazasının böyüməsinə kömək edə bilər. Sahibkarların fəaliyyətini genişləndirməsi, yeni müəssisələrin yaranması və əməkhaqlarının artması daha çox insanın sosial sığorta sisteminə qoşulmasına şərait yaradar. Bu isə uzunmüddətli perspektivdə Fondun gəlirlərinin artmasına və dövlət büdcəsindən transfertlərə ehtiyacın azalmasına töhfə verə bilər.
Büdcəni doldurmaq iqtisadiyyatı böyütməklə eyni deyil
Dövlətin gəlirlərini artırmaq üçün vergilərin toplanmasını
yaxşılaşdırmaq və büdcə intizamını gücləndirmək vacibdir. Ancaq bu məqsəd
iqtisadi fəallığın genişləndirilməsi ilə tamamlanmadıqda, uzunmüddətli nəticələr
məhdud qala bilər.
Bir yanaşma mövcud biznesdən daha çox vergi, rüsum və digər
ödənişlər toplamaqdır. Digər yanaşma isə yeni müəssisələrin yaranmasına, mövcud
şirkətlərin böyüməsinə, məhsuldarlığın artmasına və daha çox rəsmi iş yerinin
yaradılmasına şərait yaratmaqdır.
Birinci yanaşma qısa müddətdə əlavə gəlir təmin edə bilər.
İkinci yanaşma isə nəticəsini daha gec göstərsə də, iqtisadi bazanı genişləndirmək
potensialına malikdir. Yeni bizneslərin yaranması, əməkhaqlarının yüksəlməsi və
məhsul və xidmətlərin rəqabət qabiliyyətinin artması həm vergi, həm də sosial
sığorta daxilolmalarına müsbət təsir göstərə bilər.
Bu səbəbdən əsas hədəf yalnız büdcəyə daha çox vəsait
toplamaq deyil, həmin vəsaiti yaradan iqtisadi mühiti genişləndirmək olmalıdır.
Sahibkarlığa əsassız müdaxilələrin azaldılması, rəqabətin qorunması, müqavilə və
mülkiyyət hüquqlarının etibarlı müdafiəsi, vergi inzibatçılığının sadələşdirilməsi
və biznes üçün sabit qaydaların yaradılması bu baxımdan mühüm əhəmiyyət
daşıyır.
Bununla belə, bütün vergi və rüsumların azaldılması
avtomatik həll yolu deyil. Dövlətin təhsil, səhiyyə, infrastruktur və sosial
müdafiə xərclərini maliyyələşdirmək üçün gəlirlərə ehtiyacı var. Əsas məsələ
vergi yükünün iqtisadi fəallığı boğmaması, qaydaların ədalətli tətbiqi və dövlət
xərclərinin səmərəliliyidir.
Neft gəlirləri uzunmüddətli təminat üçün nə qədər yetərlidir?
Azərbaycanın sosial öhdəliklərinin maliyyələşdirilməsində
Dövlət Neft Fondunun və enerji gəlirlərinin rolu da mühüm məsələdir. Neft və
qaz gəlirləri ölkənin inkişafı üçün əhəmiyyətli maliyyə imkanları yaradır.
Lakin pensiya ödənişləri uzunmüddətli öhdəlik olduğu halda, enerji gəlirləri
bazar qiymətlərindən və hasilat dinamikasından asılıdır.
Bu səbəbdən gələcək pensiya təminatının yalnız neft gəlirlərinə
arxalanması risk yarada bilər. Əsas məqsəd təbii resurslardan əldə edilən vəsaitləri
iqtisadiyyatın şaxələndirilməsinə, məhsuldarlığın artırılmasına və gələcək nəsillər
üçün maliyyə ehtiyatlarının qorunmasına yönəltmək olmalıdır.
Neft Fondunun vəsaitlərinin müəyyən hissəsinin gələcək nəsillərin
pensiya təminatına və gənclərin inkişafına yönəldilməsi ideyası müzakirə edilə
bilər. Lakin fondun adını dəyişmək və ya onun funksiyalarını genişləndirmək
özlüyündə problemi həll etməz. Belə bir modelin maliyyə dayanıqlılığı, idarəetmə
qaydaları və dövlət büdcəsi ilə münasibətləri ətraflı hesablanmalıdır.
Əsas məsələ enerji gəlirlərinin hansı hissəsinin cari öhdəliklərin maliyyələşdirilməsinə, hansı hissəsinin isə gələcək iqtisadi potensialın yaradılmasına yönəldilməsidir. Bu balansın şəffaf və uzunmüddətli qaydalarla müəyyən edilməsi vacibdir.
Pensiya sistemində köklü dəyişiklik üçün nə lazımdır?
Pensiya sisteminin maliyyə dayanıqlılığı yalnız cari gəlir və
xərclərin balanslaşdırılması ilə təmin edilə bilməz. Mövcud mexanizmin gələcəkdə
necə işləyəcəyi, toplanan sosial sığorta vəsaitlərinin hansı qaydada pensiya ödənişlərinə
çevriləcəyi və gələcək nəsillərin təminatının necə maliyyələşdiriləcəyi də nəzərə
alınmalıdır.
Eldəniz Əmirov qeyd edib ki, Pensiya sistemində köklü dəyişikliklərə
gəldikdə isə burada mövcud mexanizmi nəzərə almaq lazımdır:
“Bu gün toplanan sosial sığorta vəsaitləri hesabına hazırkı
pensiyaçıların pensiyalarının maliyyələşdirilməsi mexanizmi fəaliyyət göstərir.
Gələcəkdə pensiyaya çıxacaq şəxslərin təminatı da həmin dövrdə işləyən əhalinin
sosial sığorta ödənişlərindən və qanunvericiliklə müəyyən edilmiş pensiya
kapitalı mexanizmlərindən asılı olacaq”.
Bu yanaşma göstərir ki, pensiya sisteminin gələcəyini yalnız
bugünkü pensiya kapitalının həcmi ilə qiymətləndirmək kifayət deyil. Gələcəkdə
həmin sistemə nə qədər insanın ödəniş edəcəyi, əməkhaqlarının hansı səviyyədə
olacağı və sosial sığorta bazasının nə qədər genişlənəcəyi də vacibdir.
Hökumət ilk növbədə qarşıdakı 10, 20 və 30 il üzrə pensiya
yaşına çatacaq əhalinin sayı, əmək bazarına daxil olacaq gənclər, sosial
sığorta daxilolmaları və büdcədən tələb oluna biləcək transfertlər barədə müxtəlif
ssenarilər əsasında proqnozlar hazırlamalıdır.
Bununla yanaşı, rəsmi məşğulluğun genişləndirilməsi, kiçik və
orta biznesin inkişafına mane olan inzibati yükün azaldılması və sosial sığorta
sisteminə qoşulmanın təşviqi əsas prioritetlər sırasında olmalıdır. Ailələri və
uşaqlı valideynləri dəstəkləyən siyasət də uzunmüddətli demoqrafik perspektiv
baxımından əhəmiyyətlidir. Lakin bu tədbirlərin nəticələri dərhal görünməyəcək.
DSMF-nin maliyyə hesabatlarında da yalnız cari gəlir və xərclər
deyil, uzunmüddətli öhdəliklər, ehtiyatlar, demoqrafik risklər və mümkün maliyyə
ssenariləri barədə məlumatların açıqlanması vacibdir.
Problem sabah deyil, bu gün həll olunmalıdır
Mövcud göstəricilər Azərbaycanın pensiya sisteminin qaçılmaz
böhranla üzləşəcəyini qəti şəkildə söyləməyə əsas vermir. Bununla belə, dövlət
büdcəsinin maliyyələşmədəki rolu, doğum göstəricilərinin azalması, qeyri-formal
məşğulluq və gələcək əmək bazarının ölçüsü ciddi müzakirə tələb edir.
Əsas risk bu məsələlərin yalnız maliyyə çətinliyi
yarandıqdan sonra gündəmə gəlməsidir. Pensiya sistemi uzunmüddətli planlaşdırma
tələb edir və bu gün qəbul edilən iqtisadi qərarlar gələcək nəsillərin sosial təminatına
birbaşa təsir göstərir.
Azərbaycanın pensiya sisteminin dayanıqlılığı üçün
sahibkarlığın inkişafı, rəsmi məşğulluğun genişləndirilməsi, əməkhaqlarının
artması və daha çox əlavə dəyər yaradan iqtisadiyyatın formalaşması mühüm əhəmiyyət
daşıyır. Sosial sığorta bazası böyümədən və iqtisadi fəallıq güclənmədən dövlət
büdcəsindən ayrılan transfertlərə ehtiyacı davamlı şəkildə azaltmaq çətin
olacaq.
Gələcəyin pensiya sistemini yalnız büdcədən ayrılan vəsaitlə
qorumaq mümkün deyil. Onu maliyyələşdirəcək iqtisadiyyat da bu gündən
qurulmalıdır. Əks halda, bu gün cavablandırılmayan suallar sabah daha ağır
sosial və maliyyə qərarlarına çevrilə bilər.
15:48 29.10.2026
Oxunuş sayı: 260