Kiçik bankların yoxa çıxır? - Birləşmənin pərdəarxası
Azərbaycanda bank sektorunun dayanıqlığının artırılması və maliyyə institutlarının rəqabət qabiliyyətinin gücləndirilməsi istiqamətində konsolidasiya məsələsi aktuallaşır. Azərbaycan Mərkəzi Bankının bank sektorunda birləşmə və satınalma proseslərini dəstəkləməsi bazarda daha iri və maliyyə baxımından dayanıqlı bankların formalaşmasına yönələn yanaşmanı gündəmə gətirir. Bankların birləşməsi kapital imkanlarının genişləndirilməsi, əməliyyat xərclərinin optimallaşdırılması və xidmət keyfiyyətinin yüksəldilməsi baxımından müəyyən üstünlüklər yarada bilər. Bununla yanaşı, bu prosesin kiçik bankların bazardakı mövqeyinə, rəqabət mühitinə və müştərilərin seçim imkanlarına mümkün təsirləri də diqqət tələb edir.
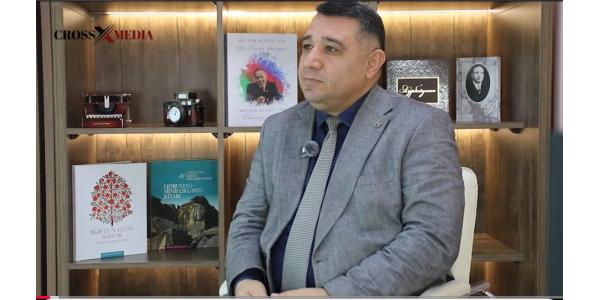
Cross Media Təhlil Mərkəzinin analitiki, iqtisad elmləri doktoru Aqil Əsədov Crossmedia.az-a açıqlamasında bankların birləşməsinin sektorun maliyyə və institusional dayanıqlılığını gücləndirə biləcəyini bildirib.
İqtisadçının sözlərinə görə, kiçik bankların rəqabət imkanları baxımından konsolidasiya əlavə inkişaf perspektivləri yarada bilər: “Bankların birləşdirilməsi, ilk növbədə, bank sektorunun institusional və maliyyə baxımından gücləndirilməsinə, bazarda daha dayanıqlı və rəqabətqabiliyyətli maliyyə institutlarının formalaşdırılmasına xidmət edər. Bu, sadəcə iki və ya daha çox bankın hüquqi və təşkilati baxımdan bir qurumda birləşməsi deyil, həm də maliyyə resurslarının, kapitalın, texnologiyaların, idarəetmə imkanlarının və müştəri bazasının optimallaşdırılması deməkdir. Xüsusilə kiçik kapitala malik, bazar payı məhdud olan və rəqabət şəraitində fəaliyyət göstərməkdə çətinlik çəkən banklar üçün birləşmə əlavə inkişaf imkanları yarada bilər”.
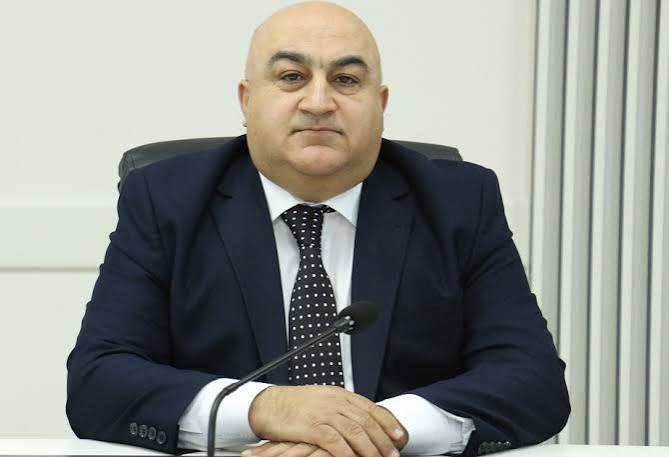
Aqil Əsədov qeyd edib ki, bankların birləşməsi kapitalın və maliyyə dayanıqlılığının gücləndirilməsi ilə yanaşı, əməliyyat xərclərinin azaldılmasına da şərait yarada bilər: “İki və ya daha çox bankın resurslarının birləşdirilməsi nəticəsində daha böyük kapital bazası formalaşır. Bu isə bankın iri layihələri maliyyələşdirmək, kredit portfelini genişləndirmək və mümkün maliyyə şoklarına qarşı müqavimətini artırmaq imkanları yaradır. Bununla yanaşı, bankların birləşməsi inzibati xərclərin, filial şəbəkəsinin saxlanılması və texniki xidmət xərclərinin azaldılmasına, vahid idarəetmə sisteminin tətbiqinə imkan verir”.
Analitik müasir bankçılıqda rəqəmsallaşmanın xüsusi əhəmiyyət daşıdığını vurğulayıb. Onun fikrincə, informasiya texnologiyalarına, kibertəhlükəsizliyə, süni intellektə və rəqəmsal ödəniş sistemlərinə investisiyalar kiçik banklar üçün ciddi maliyyə yükü yarada bilər: “Bir çox bankların bu sahələrə müstəqil şəkildə investisiya qoymaq üçün kifayət qədər vəsaiti olmaya bilər. Bu mənada, konsolidasiya maliyyə və texnoloji imkanların birləşdirilməsi yolu ilə rəqəmsallaşmanı sürətləndirə bilər”.
İqtisadçı konsolidasiyanın kreditləşmə, risklərin idarə edilməsi və beynəlxalq maliyyə bazarlarına çıxış baxımından da üstünlüklər yarada biləcəyini bildirib. Bununla belə, prosesin müəyyən sosial nəticələrinin də ola biləcəyini diqqətə çatdırıb: “Doğrudur, bu halda müəyyən insanlar işini itirə bilər, birləşən banklarda bəzi iş yerləri ixtisara düşə bilər. Amma ümumilikdə, bankların birləşdirilməsi iqtisadi baxımdan müsbət nəticələrə də gətirib çıxara bilər”.
Aqil Əsədovun qənaətinə görə, konsolidasiya prosesində Mərkəzi Bankın tənzimləyici rolu mühüm əhəmiyyət daşıyır: “Əsas meyar bankın böyüklüyü deyil, onun real sektoru nə dərəcədə maliyyələşdirməsi, əhalinin və sahibkarların maliyyə xidmətlərinə əlçatanlığını təmin etməsi, innovativ texnologiyalara investisiya qoyması və maliyyə sabitliyini qorumasıdır”.
Nigar Xəlilli
18:00 31.10.2026
Oxunuş sayı: 63