Bank kartlarında “limit” MƏSƏLƏSİ: Vətəndaşlar kart ala bilməyəcək?
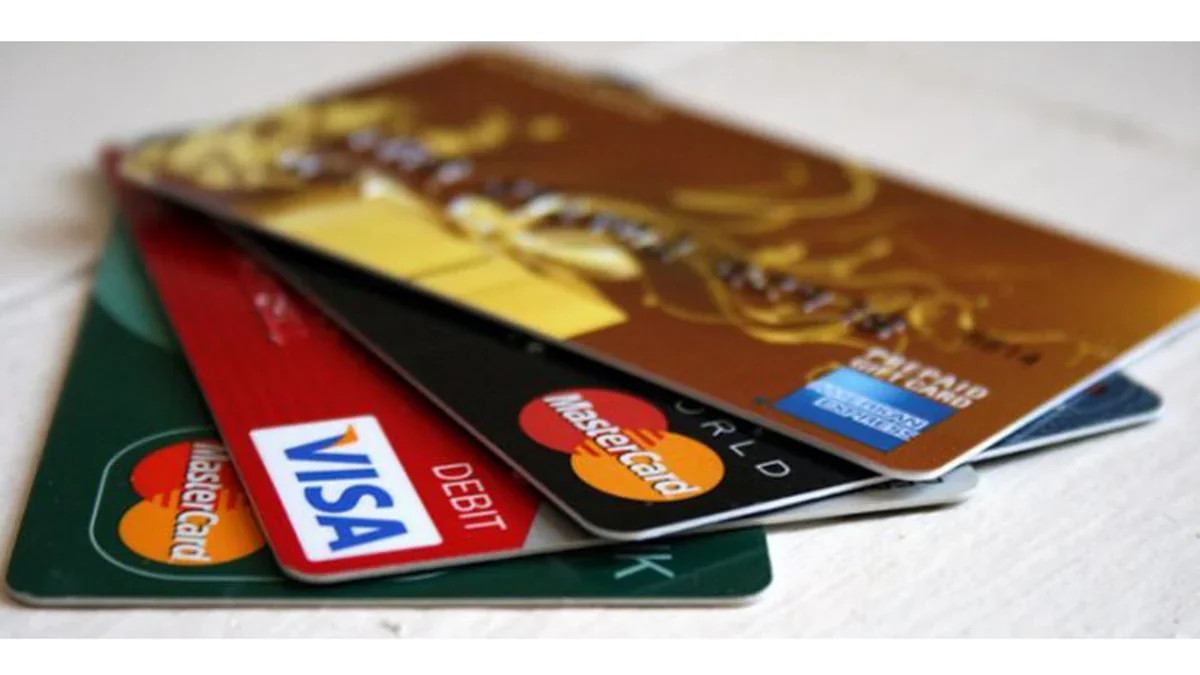
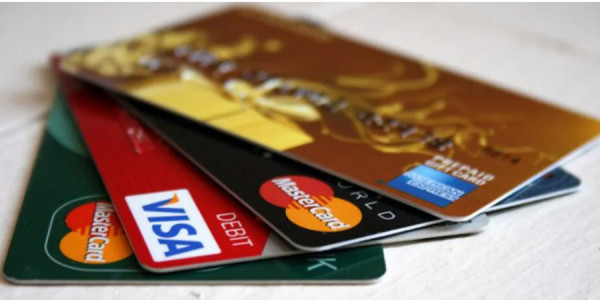
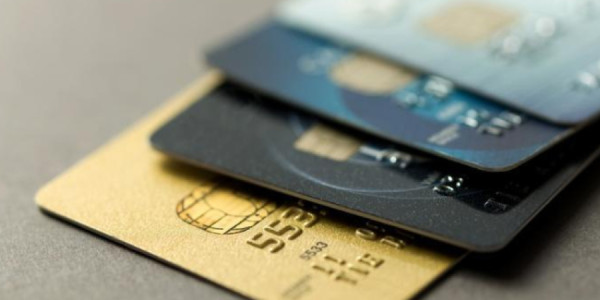
Azərbaycanda bank müştərilərinin istifadə etdiyi ödəniş kartlarının sayına risk əsaslı yanaşma tətbiq edilir. Azərbaycan Banklar Assosiasiyasının açıqlamasına görə, əməkhaqqı, pensiya və sosial ödənişlər, sahibkarlıq və depozit hesablarına bağlı kartlar istisna olmaqla, hər bir bankda bir məhsul üzrə milli və xarici valyutada bir ödəniş kartı nəzərdə tutulur. Lakin bu limitlər qəti xarakter daşımır. Müştəri kartdan istifadə məqsədini əsaslandıra və əməliyyatların qanunauyğunluğu ilə bağlı bankda kifayət qədər əsas yarada bildikdə, əlavə kartların verilməsi mümkün olacaq. Bəs yeni yanaşma bank kartlarından istifadə qaydalarına və müştərilərin gündəlik ödəniş imkanlarına necə təsir göstərə bilər?
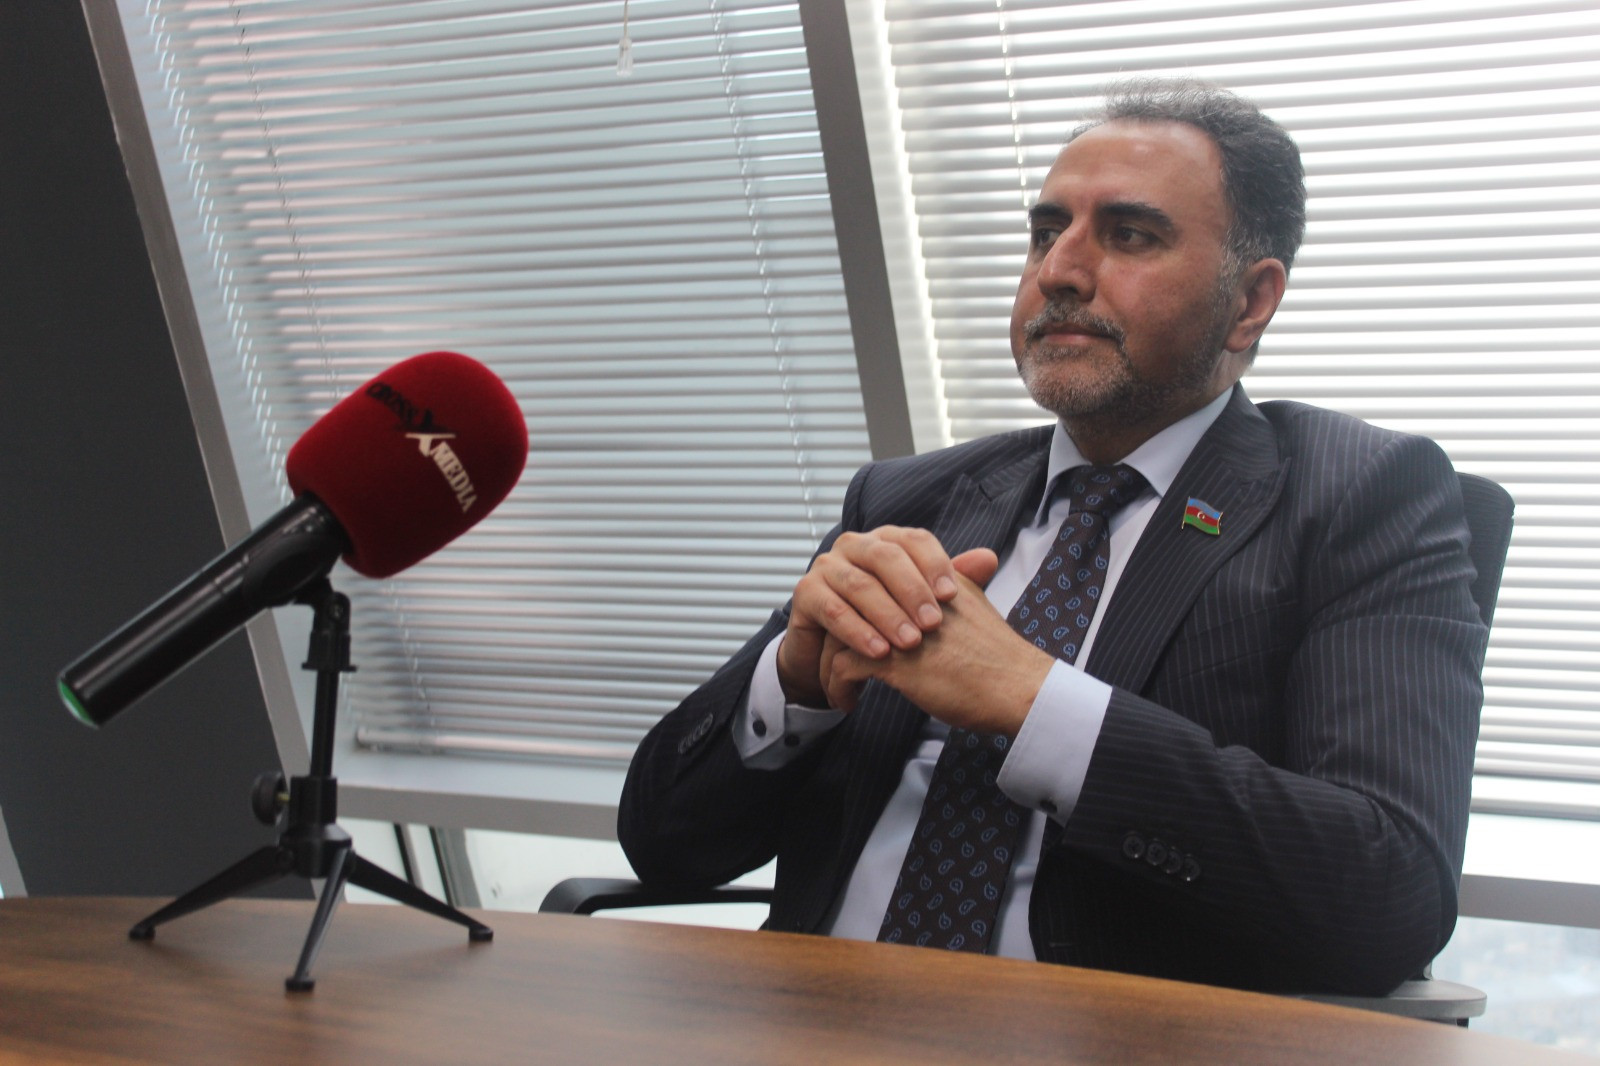
Crossmedia.az-a açıqlamasında iqtisadçı Eyyub Kərimli bank kartlarının sayına risk əsaslı yanaşmanın tətbiqinin maliyyə təhlükəsizliyinin artırılması və kartlardan qeyri-qanuni məqsədlərlə istifadənin məhdudlaşdırılması baxımından qiymətləndirilməli olduğunu bildirib:
“Son illərdə kartların sayının və kart əməliyyatlarının həcminin sürətlə artması banklar üçün müştərilərin əməliyyatlarını və risk profilini daha dəqiq izləmək zərurəti yaradıb. Yeni yanaşmanın müsbət tərəfi ondan ibarətdir ki, eyni şəxsin adına çoxsaylı və faktiki olaraq istifadə olunmayan kartların açılmasının qarşısı müəyyən qədər alına bilər. Bu, həm bankların əməliyyat risklərinin idarə edilməsini asanlaşdıra, həm də kartların üçüncü şəxslərə verilməsi, şübhəli pul dövriyyəsi və müxtəlif dələduzluq sxemlərində istifadə imkanlarını məhdudlaşdıra bilər”, - deyə iqtisadçı qeyd edib.
Eyyub Kərimli vətəndaşların rahatlığının da nəzərə alınmasının vacib olduğunu vurğulayıb: “Bir sıra insanlar eyni bankda müxtəlif məqsədlər üçün bir neçə kartdan istifadə edirlər. Gündəlik xərclər, internet alış-verişi, səfərlər və ailə büdcəsinin idarə olunması kimi məqsədlər üçün ayrı-ayrı kartlardan istifadə oluna bilər. Buna görə məhdudiyyət çox sərt tətbiq olunarsa, müəyyən müştəri qrupları üçün əlavə narahatlıq yarada və onları başqa banklardan kart almağa sövq edə bilər”.
Onun sözlərinə görə, açıqlanan mexanizmdə müəyyən istisnaların nəzərdə tutulması bu baxımdan əhəmiyyətlidir: “Əməkhaqqı, pensiya, sosial ödənişlər, sahibkarlıq və depozit hesablarına bağlı kartlar bu baza məhdudiyyətindən kənarda qalır. Bundan əlavə, müştəri əlavə karta real ehtiyacını əsaslandıra bildikdə və əməliyyatlarının qanuni xarakteri bank üçün aydın olduqda əlavə kartın verilməsi mümkündür. Deməli, söhbət bütün vətəndaşlar üçün sərt şəkildə “yalnız bir kart” prinsipindən deyil, risk əsaslı yanaşmadan gedir”.
İqtisadçı hesab edir ki, yeni yanaşmanın əsas nəticəsi kartların sayının mexaniki şəkildə azaldılmasından daha çox, bank-müştəri münasibətlərində nəzarətin və şəffaflığın gücləndirilməsi ola bilər: “Burada əsas məsələ tətbiqin vətəndaşların nağdsız ödəniş imkanlarını məhdudlaşdırmaması və bankların əlavə karta obyektiv ehtiyacı olan müştərilər üçün çevik mexanizm saxlamasıdır. Əks halda, nağdsız ödənişlərin təşviqi siyasəti ilə müəyyən ziddiyyət yarana bilər”.
Nigar Xəlilli
20:25 25.09.2026
Oxunuş sayı: 40