Azərbaycana kökəltmə məqsədilə gətirilən heyvanlar vergidən azad olunacaq
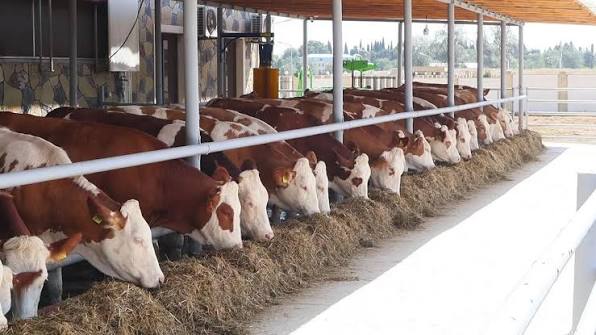
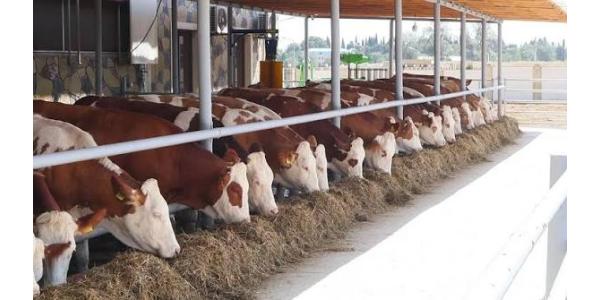
Azərbaycanda heyvan satışından əldə edilən gəlirin 50 %-nə, eləcə də kökəltmə məqsədilə ölkəyə idxal olunan heyvanlara 3 illik vergi güzəşti edilməsi təklif olunur.
Crossmedia.az xəbər verir ki, bu, Vergi Məcəlləsində dəyişiklik edilməsi haqqında qanun layihəsində öz əksini tapıb.
Sənəd 2027-ci ilin büdcə zərfinə daxildir.
Qanun layihəsinə əsasən, güzəştlər Elektron Kənd Təsərrüfatı İnformasiya Sistemində qeydiyyatda olan heyvandarlıq təsərrüfatlarının aldığı heyvanlara aid ediləcək.
Sənədə görə, kənd təsərrüfatı Azərbaycanın iqtisadiyyatında strateji əhəmiyyətə malik olmaqla ölkənin ərzaq təhlükəsizliyinin təmin edilməsində, regionların sosial-iqtisadi inkişafında, məşğulluğun artırılmasında və qeyri-neft sektorunun genişləndirilməsində mühüm rol oynayır. Bu sahənin inkişafının dəstəklənməsi məqsədilə 1999-cu ildən etibarən kənd təsərrüfatı məhsullarının istehsalı ilə məşğul olan şəxslərə torpaq vergisi istisna olmaqla, digər əsas vergilər üzrə tam azadolmalar tətbiq edilmiş, həmçinin istehsal prosesində istifadə olunan əsas resurslar və kənd təsərrüfatı məhsullarının dövriyyəsi üzrə geniş ƏDV güzəştləri müəyyən edilib.
Vurğulanıb ki, mövcud güzəştlər aqrar sektorun formalaşmasına və inkişafına mühüm töhfə verməklə yanaşı, uzunmüddətli tam vergi azadolması nəticəsində sektorda rəqəmsal uçotun tam formalaşmaması, gəlirlərin rəsmi bəyan edilməsinin aşağı səviyyədə olması və vergi inzibatçılığı baxımından müəyyən boşluqların yaranmasına səbəb olmuşdur. Müasir iqtisadi çağırışlar aqrar sahədə dövlət dəstəyinin saxlanılması ilə yanaşı, şəffaflığın artırılmasını, rəqəmsal uçotun genişləndirilməsini və mərhələli vergitutma modelinə keçidi zəruri edir.
Bu baxımdan, layihədə kənd təsərrüfatı sektorunda uzun illər tətbiq olunan tam vergi azadolmasının birdəfəlik ləğvi deyil, yumşaq keçid prinsipi əsasında mərhələli vergitutma mexanizminin tətbiqi nəzərdə tutulur. Belə ki, gəlir və mənfəət vergisi üzrə mövcud 100 faizlik güzəşt 2027-ci il yanvarın 1-dən etibarən 5 il müddətinə 90 faizlik güzəştlə əvəz edilir və istehsalçıların gəlir və ya mənfəətinin yalnız 10 faizi ümumi qaydada vergiyə cəlb olunur.
Bildirilib ki, bununla yanaşı, sadələşdirilmiş vergi üzrə tam azadolma, istehsalçıların öz istehsal etdikləri məhsulların satışı üzrə ƏDV güzəşti, istehsal prosesində istifadə olunan əmlaka görə vergi azadolması, eləcə də kənd təsərrüfatı məhsullarının topdan və pərakəndə satışı zamanı ƏDV-nin yalnız ticarət əlavəsindən hesablanması mexanizmi əlavə 5 il müddətinə saxlanılır.
Bu yanaşma aqrar istehsalçılar üçün vergi yükünün kəskin artmasının qarşısını almaqla yanaşı, mövcud dövlət dəstəyinin davamlılığını təmin edir.
13:15 05.11.2026
Oxunuş sayı: 63