Sahibkar satış edir, bank qazanır - Gözə görünməyən xərc
Azərbaycanda
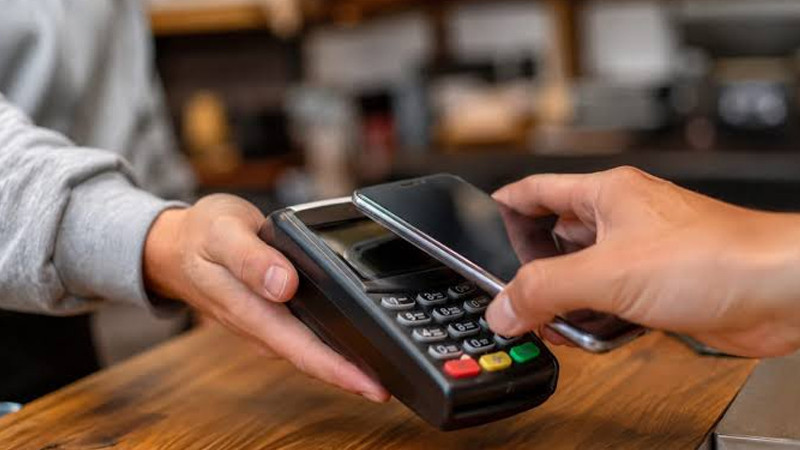
sahibkarlardan nağdsız ödənişləri qəbul etmək, POS-terminal və mobil POS
vasitəsilə müştərilərə ödəniş imkanı yaratmaq tələb olunur. Dövlət bu mexanizmi
şəffaflığın artırılması və vergi intizamının gücləndirilməsi üçün təşviq edir.
Ancaq sahibkarın qarşısında başqa bir problem dayanır: məhsulu özü alır,
satışını özü edir, müştərini özü tapır, vergi ödəyir, amma nağdsız ödəniş qəbul
etdikdə və öz qazandığı pula çıxış əldə etmək istədikdə banka da əlavə
komissiya ödəməli olur.
Ən
diqqətçəkən məqam isə odur ki, nağdsız ödənişə görə təxminən 3 faiz komissiya
tutulur, vəsaitin nağdlaşdırılması zamanı isə əlavə 2 faiz xidmət haqqı
yaranır. Belə olduqda, hər 100 manatlıq satışdan bankın payına ümumilikdə 5
manat düşür.
Burada sual
yaranır: öz zəhməti ilə pul qazanan sahibkar niyə dövlətə vergi ödəməklə
yanaşı, qazandığı vəsaitə çıxış əldə etmək üçün banka bu qədər komissiya
verməlidir?
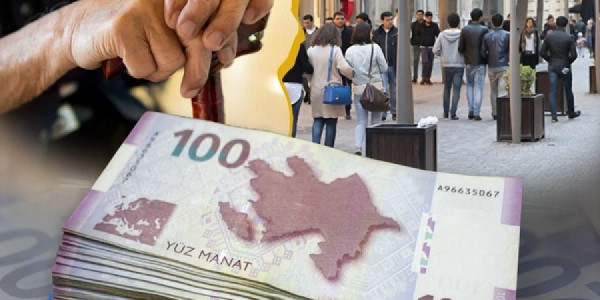
100 manatlıq satışdan 5 manat bankın payına düşür
Tutaq ki,
kiçik sahibkar mağazasında 100 manatlıq məhsul satır. Müştəri ödənişi
POS-terminal və ya mobil POS vasitəsilə edir. Sahibkarın tətbiq edilən
sadələşdirilmiş vergi dərəcəsi 2 faizdir və həmin satışdan 2 manat vergi
hesablanır.
Bununla
yanaşı, bankın müqaviləsində 3 faizlik komissiyaya əsasən ödənişə görə daha 3
manat tutulur. Sahibkar həmin vəsaiti sonradan nağdlaşdırarkən əlavə 2 faiz
komissiya ödəyir və 100 manatlıq satış üzrə bank xərci daha 2 manat artır.
Nəticədə 100
manatlıq satışın 5 manatı bank komissiyalarına, 2 manatı isə vergiyə gedir.
Hələ icarə haqqı, əməkhaqqı, kommunal xərclər, malın alış qiyməti və digər
sahibkarlıq xərcləri hesablanmayıb.
Əsas məsələ də budur: sahibkar satışını həyata keçirir, malın və ya xidmətin məsuliyyətini daşıyır, müştəri ilə işləyir, vergi ödəyir. Bank isə əməliyyatın həyata keçirilməsinə görə xidmət haqqı alır. Bank xidmətinin xərc yaratması təbiidir, amma bu xərcin hansı əsasla müəyyənləşdirildiyi və sahibkarın üzərinə nə qədər yük qoyduğu açıq müzakirə olunmalıdır.
Dövlət sahibkarın vergi yükünü azaltmağa çalışır, bank
komissiyası isə qalır
Dövlət son
illərdə nağdsız ödənişləri artırmaq üçün müxtəlif vergi mexanizmləri tətbiq
edir. Məsələn, 2026-cı il yanvarın 1-dən ictimai iaşə fəaliyyəti göstərən ƏDV
ödəyicilərinin POS-terminal və mobil POS vasitəsilə əldə etdiyi nağdsız
dövriyyənin 50 faizinin üç il müddətinə ƏDV tutulan ümumi dövriyyədən çıxılması
nəzərdə tutulub. Sadələşdirilmiş vergi ödəyicisi olan iaşə obyektləri üçün isə
POS-terminal və mobil POS vasitəsilə nağdsız dövriyyəyə görə vergi dərəcəsinin
8 faizdən 6 faizə endirilməsi tətbiq edilir.
Yəni dövlət
nağdsız ödənişlərin artmasında maraqlıdır və bunun üçün sahibkarın vergi yükünü
müəyyən qədər azaltmağa çalışır. Lakin bank komissiyaları həmin güzəştlərin
təsirini zəiflədə bilər.
Bir tərəfdən
sahibkara nağdsız ödənişləri qəbul etmək tövsiyə olunur, digər tərəfdən
POS-terminal və mobil POS vasitəsilə həyata keçirilən əməliyyatlara görə bank
xidmət haqqı tutur. Üstəlik, sahibkar öz hesabındakı vəsaiti nağdlaşdırmaq
istədikdə əlavə komissiya ilə üzləşə bilər.
Belə çıxır
ki, dövlət sahibkarı nağdsız ödənişə təşviq edir, bank isə həmin ödəniş
mexanizminin istifadəsindən gəlir əldə edir. Bəs bu sistemdə sahibkarın marağı
necə qorunur?
Nağdsız
ödəniş dövlət üçün şəffaflıq, bank üçün gəlir, sahibkar üçün isə əlavə xərcə
çevrilməməlidir.
Sahibkarın qazancı niyə bankın komissiyasına
çevrilməlidir?
Bankların
xidmət göstərməsi və müəyyən gəlir əldə etməsi normaldır. POS-terminal və mobil
POS vasitəsilə ödənişlər zamanı əməliyyatların emalı, təhlükəsizlik, texniki
infrastruktur, kart şəbəkələri və hesablaşmalarla bağlı xərclər yaranır. Lakin
bu xidmətlərin mövcudluğu sahibkardan tutulan istənilən komissiyanın əsaslandırılmış
olması demək deyil.
Əsas sual
bankın real xərcləri ilə sahibkardan alınan xidmət haqqı arasında hansı
nisbətin olmasıdır. Komissiyanın hansı hissəsi kartı buraxan banka, hansı
hissəsi ekvayer banka, hansı hissəsi isə ödəniş sisteminə çatır? Sahibkar bu
bölgü barədə nə dərəcədə məlumatlandırılır?
Azərbaycan
Mərkəzi Bankı 2026-cı ildə interçeync tariflərinin yuxarı hədlərini 0,25 faiz
bəndi azaldıb. Qurumun açıqlamasında məqsədlərdən biri ekvayerlərin xərclərini
azaltmaq və bunun nəticəsində təsərrüfat subyektlərinə tətbiq olunan nağdsız
ödəniş xidmət haqlarının aşağı salınmasına şərait yaratmaq kimi göstərilib.
Bu qərar bir
məqamı ortaya qoyur: nağdsız ödənişlərin qəbulu ilə bağlı xərclərin azaldılması
mümkündür və bu məsələ tənzimləyici qurumun da diqqətindədir. Ancaq interçeync
tarifinin aşağı salınması bankın sahibkara tətbiq etdiyi komissiyanın avtomatik
olaraq eyni həcmdə azalması demək deyil. Ona görə də bankların tarif
siyasətinin nəticələri ayrıca qiymətləndirilməlidir.
Əgər nağdsız dövriyyəni artırılırsa, bankların komissiyaları da bu məqsədlə uzlaşmalıdır. Əks halda, sahibkar üçün nağdsız ödəniş sadəcə yeni xərc mənbəyinə çevrilə bilər.
Kreditə gələndə faiz var, sahibkarın satışında niyə 3
faiz komissiya?
Bank
tarifləri ilə bağlı belə bir sualın qoyulması əsaslıdır: bank müştəriyə kredit
verərkən öz faiz gəlirini hesablayır, sahibkar isə öz fəaliyyəti ilə qazandığı
vəsaiti qəbul edib istifadə etmək üçün niyə yüksək komissiya ödəməlidir?
Sahibkar
məhsulun alınmasına və satışına pul qoyur, bazar riskini daşıyır, müştəri ilə
münasibətləri qurur, vergi və digər öhdəliklərini yerinə yetirir. Bank isə hər
nağdsız əməliyyatdan komissiya əldə edir. Bu şəraitdə bankın tariflərinin
sahibkarın fəaliyyətinə təsiri niyə daha ciddi müzakirə olunmasın?
POS-terminal və mobil POS üçün depozit: sahibkar niyə
əvvəlcədən pul bağlamalıdır?
Bəzi
bankların POS-terminal və mobil POS xidmətləri üzrə depozit və ya hesabda
minimum qalıq tələb etməsi də ayrıca araşdırılmalıdır. Bankların dərc etdiyi
tariflərdə depozit məbləğləri və xidmət şərtləri fərqlənir. Bəzi hallarda aylıq
xidmət haqqı, aşağı dövriyyəyə görə əlavə ödəniş və ya müəyyən məbləğin hesabda
saxlanılması tələbi də mövcuddur.
Burada
suallar kifayət qədər konkretdir: depozit hansı riskə görə tələb olunur? Məbləğ
necə hesablanır? Vəsait hansı şərtlərlə sahibkara qaytarılır? Sahibkar
POS-terminal və ya mobil POS xidmətindən imtina etdikdə pulunu nə vaxt geri ala
bilir? Hesabda saxlanılan vəsaitdən bank istifadə edirsə, bunun şərtləri
sahibkara necə açıqlanır?
Sahibkar bir
tərəfdən nağdsız ödəniş qəbul etmək üçün avadanlıq və ya xidmətə qoşulmalı,
digər tərəfdən depozit ayırmalı, hər əməliyyata görə komissiya ödəməli, daha
sonra öz pulunu nağdlaşdırarkən əlavə xərc çəkməlidirsə, bu modelin iqtisadi
əsaslandırılması aydın olmalıdır.
Kiçik
sahibkar üçün dövriyyədən kənarda saxlanılan hər manat əhəmiyyətlidir. Xüsusilə
gündəlik mal alışına, icarəyə və digər xərclərə pul ayırmalı olan sahibkarın
vəsaitinin əlavə şərtlərlə bağlanması onun maliyyə imkanlarını məhdudlaşdıra
bilər.
Dövlət POS-terminal və mobil POS tələb edir, sahibkar
isə komissiyadan qaça bilmir
Dövlət Vergi
Xidmətinin məlumatına görə, POS-terminal quraşdırılması məcburi olan
obyektlərdə terminalın quraşdırılmamasına və nağdsız ödənişlərin qəbulundan
imtinaya görə maliyyə sanksiyaları tətbiq olunur. 2025-ci ilin yanvar-avqust
aylarında aparılan nəzarət tədbirləri zamanı bu sahədə 1 143 qanun pozuntusu
aşkarlanıb.
Beləliklə,
qanunla müəyyən edilmiş hallarda sahibkar nağdsız ödənişləri qəbul etmədikdə
sanksiya riski ilə üzləşir. Qəbul etdikdə isə bank komissiyası və digər xidmət
xərcləri ilə qarşılaşa bilər.
Bu, nağdsız
ödənişlərin inkişafı üçün arzuolunan modeldirmi? Dövlət bir tərəfdən
sahibkardan müəyyən texniki imkanları təmin etməyi tələb edirsə, digər tərəfdən
bu imkanların istifadəsinin yaratdığı xərclərin şəffaf və əsaslandırılmış
olmasına da diqqət yetirməlidir.
Nağdsız ödənişlər dövlətin vergi nəzarətini asanlaşdırır, nağd pul dövriyyəsini azaldır və alıcı üçün rahatlıq yaradır. Banklar da bu əməliyyatların həyata keçirilməsindən gəlir əldə edirlər. Deməli, sistemin faydası yalnız bir tərəfə aid deyil. Xərclərin ağırlığının isə əsasən sahibkarın üzərinə düşməsi ədalətlilik baxımından müzakirə edilməlidir.
Bank komissiyası və nağdlaşdırma haqqı niyə ayrıca
hesablanır?
Sahibkarın
narazılığını artıran məsələlərdən biri də eyni vəsaitlə bağlı bir neçə
mərhələdə xərc yaranmasıdır. Əvvəlcə müştərinin kartla etdiyi ödənişə görə
komissiya tutulur. Daha sonra sahibkar həmin pulu nağdlaşdırmaq istədikdə əlavə
xidmət haqqı ilə üzləşə bilər.
Tutaq ki,
sahibkar 100 manatlıq satış edib, ödənişə görə 3 manat komissiya ödəyib. Sonra
hesabındakı vəsaiti nağdlaşdırarkən 2 manat da tutulub. Bu halda bankın iki
əməliyyat üzrə ümumi gəliri 5 manat olur. Dövlətin 2 manatlıq sadələşdirilmiş
vergi yükünü də əlavə etdikdə, satışın 7 manatı vergi və bank xərclərinə gedir.
Burada əsas
sual budur: bank komissiyası artıq ödənişin qəbulu zamanı tutulduğu halda,
vəsaitin sahibkarın öz istifadəsinə verilməsi üçün əlavə haqqın hansı iqtisadi
əsasları var? Nağdlaşdırma əməliyyatının özünün də xərc yaratması mümkündür.
Ancaq bu xərcin məbləği, tətbiq şərtləri və sahibkarın seçim imkanları şəffaf
olmalıdır.
Sahibkarın
öz pulunu hesabında saxlamaq, başqa hesaba köçürmək və ya nağdlaşdırmaq hüququ
var. Bu əməliyyatların hər biri üzrə ayrıca komissiya tətbiq edilirsə, banklar
həmin tariflərin əsaslandırılmasını və müştərinin ümumi xərcini aydın
göstərməlidir.
Nağdsız ödəniş sahibkarı niyə əlavə xərc
qarşısında qoyur?
Məsələ
bankların ümumiyyətlə xidmət haqqı almamasından getmir. Söhbət xidmətin real
dəyəri, komissiyanın hesablanma qaydası və sahibkarın üzərinə düşən maliyyə
yükü arasındakı tarazlıqdan gedir.
Mərkəzi
Bankın qarşısında bir sıra suallar dayanır: POS-terminal və mobil POS üzrə
komissiyaların sahibkarlara tətbiq olunan yuxarı hədləri daha şəffaf mexanizmlə
tənzimlənə bilərmi? Bankların tutduğu xidmət haqlarının hesablanma
metodologiyası sahibkarlar üçün açıq olmalıdırmı? Nağdsız ödənişin qəbulu və
vəsaitin nağdlaşdırılması zamanı eyni dövriyyəyə düşən ümumi bank xərcləri necə
qiymətləndirilir? Depozit tələblərinin əsaslandırılması və geri qaytarılması
üzrə vahid şəffaflıq standartları tətbiq edilə bilərmi?
Banklardan
da aydın cavab gözlənilir: sahibkardan tutulan komissiya hansı xərclərə
əsaslanır, nağdlaşdırma haqqı niyə tətbiq edilir və sahibkarın ümumi xərcini
azaltmaq üçün hansı güzəştli tariflər mövcuddur?
Ödəniş
infrastrukturunun istifadəsi iqtisadi cəhətdən əlverişli olmalıdır. Əks halda,
nağdsız ödənişin üstünlükləri fonunda sahibkarın xərcləri artır, kiçik biznesin
qazancı isə daha da azalır.
Sahibkar
satış edir, müştəriyə xidmət göstərir, məhsulun məsuliyyətini daşıyır və
dövlətə vergi ödəyir. Bank isə ödənişin qəbulu və sonrakı əməliyyatlara görə
komissiya tutur. Bu sistemdə bankın qazancı ilə sahibkarın üzərinə düşən yük
arasında hansı tarazlığın olduğu açıq şəkildə izah edilməlidir.
Nağdsız
ödəniş iqtisadiyyatın inkişafına xidmət etməlidir, sahibkarın qazancını
komissiyalarla əridən mexanizmə çevrilməməlidir.
12:30 26.10.2026
Oxunuş sayı: 66