Магазины в Азербайджане больше не будут продавать товары в рассрочку? — ПРИНЯТО РЕШЕНИЕ
Решение об установлении дополнительного критерия оценки кредитов, выданных компаниям и индивидуальным предпринимателям, занимающимся продажей товаров в рассрочку, вступит в силу 10 ноября.
Новое регулирование может повлиять на условия кредитования и финансовые возможности субъектов бизнеса, работающих в сфере продажи товаров в рассрочку. В частности, применение дополнительного критерия оценки предполагает новый подход к определению кредитных рисков предпринимателей, оценке их возможностей по привлечению заёмных средств и исполнению финансовых обязательств.
Какие изменения повлечёт вступление решения в силу для рынка продаж в рассрочку? Может ли эта мера затруднить получение банковских кредитов предпринимателями и повлиять на их деятельность и товарооборот?
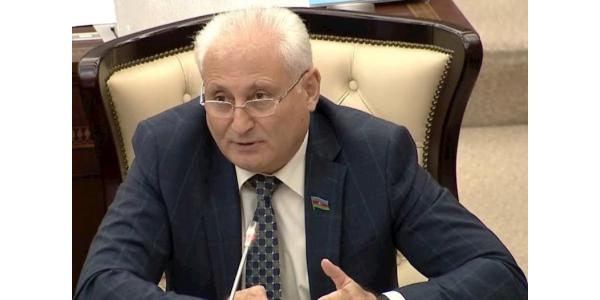
Комментируя ситуацию Crossmedia.az, председатель Союза либеральных экономистов Акиф Насирли отметил, что основная цель решения — повышение прозрачности рынка продаж в рассрочку, определение реального долгового портфеля предпринимателей и обеспечение более точной оценки кредитных рисков банками.
«В настоящее время компании и индивидуальные предприниматели, занимающиеся продажей товаров в рассрочку, при получении банковских кредитов должны предоставлять информацию о своём портфеле продаж в рассрочку, то есть общей стоимости товаров, переданных покупателям, и количестве клиентов, имеющих задолженность.
Согласно новым правилам, банк будет сопоставлять эти данные со сведениями, представленными в кредитное бюро. Если соответствие по любому из показателей окажется ниже 90%, кредит, выданный такому предпринимателю, будет классифицироваться как неудовлетворительный актив.
Это вовсе не означает, что с 10 ноября предприниматели больше не смогут продавать товары гражданам в рассрочку. Решение не вводит запрет на такие продажи», — пояснил эксперт.
Экономист подчеркнул, что речь идёт о введении более строгого механизма контроля за финансовыми операциями предпринимателей, работающих в данной сфере.
«Однако решение может иметь косвенные последствия. Например, если компания, занимающаяся продажей товаров в рассрочку, скрывает реальный объём своей задолженности или предоставляет недостоверные сведения, её кредитный риск перед банком возрастает. Это может затруднить получение новых кредитов в будущем или повлиять на условия кредитования.
С другой стороны, данный механизм может служить и интересам потребителей. Поскольку укрепление финансовой дисциплины на рынке продаж в рассрочку, более точный учёт задолженностей и учёт платёжеспособности граждан имеют важное значение», — отметил Акиф Насирли.
Айхан
15:15 03.11.2026
Количество просмотров: 4