Mobil telefon POS-terminala çevrilir: Sahibkarlar nələrə diqqət etməlidir?
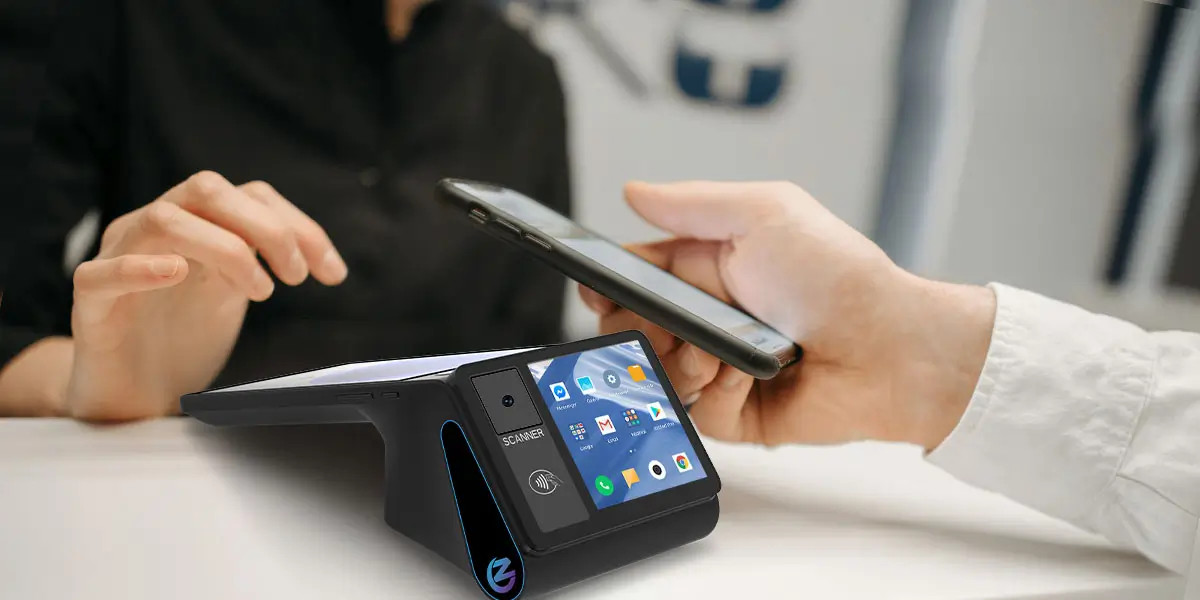
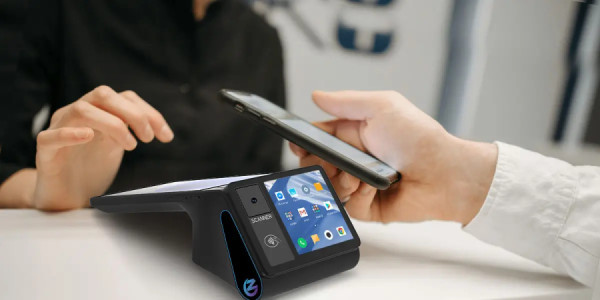
Nağdsız ödənişlərin genişləndirilməsi və rəqəmsal maliyyə texnologiyalarının inkişafı fonunda mobil cihazların ödəniş terminalı kimi istifadəsi qlobal miqyasda sürətlə yayılmaqdadır. Xüsusilə kiçik və orta biznes subyektləri üçün rahatlıq yaradan SoftPOS texnologiyası xüsusi POS-terminal avadanlıqlarına olan ehtiyacı minimuma endirir. Lakin bu sistemin tam tətbiqi üçün proqram təminatı, kibertəhlükəsizlik və sabit internet infrastrukturunun yüksək səviyyədə olması tələb olunur.
Mövzu ilə bağlı İT və rəqəmsal texnologiyalar üzrə ekspert Vüsal Məmmədzadə Crossmedia.az-a açıqlama verib.
Ekspert bildirib ki, SoftPOS texnologiyası xüsusilə kiçik və orta sahibkarlıq subyektləri üçün böyük imkanlar açır:
"Texnoloji baxımdan mobil telefonların POS-terminal kimi istifadə olunması müsbət yenilikdir. Əslində bu, dünyada artıq tətbiq olunan bir texnologiyadır və SoftPOS adlanır. Bu texnologiya NFC funksiyası olan smartfonun xüsusi proqram təminatı vasitəsilə təmassız kart ödənişlərini qəbul etməsinə imkan verir. Burada əsas üstünlük odur ki, xüsusilə kiçik və orta sahibkarların ayrıca POS-terminal almasına və əlavə avadanlıq daşımasına ehtiyac azalır. Məsələn, kiçik mağaza sahibi, kuryer və ya fərdi xidmət göstərən şəxs uyğun smartfon vasitəsilə müştəridən kart ödənişi qəbul edə bilər. Texnoloji neytrallıq prinsipini də bu baxımdan müsbət qiymətləndirirəm. Əsas məsələ cihazın hansı formada olması deyil, ödənişi təhlükəsiz şəkildə həyata keçirə bilməsidir".
V.Məmmədzadə Azərbaycanın mövcud İT infrastrukturunu və tətbiq zamanı diqqət yetirilməli olan texniki məqamları vurğulayıb:
"Azərbaycanın mövcud bank və İT infrastrukturuna gəldikdə isə, ölkədə təmassız ödənişlər, mobil bankçılıq və elektron ödəniş sistemləri artıq geniş istifadə olunur. Bu, belə texnologiyaların tətbiqi üçün müəyyən texniki baza yaradır. Amma smartfonların POS-terminal kimi istifadəyə tam hazır olduğunu demək üçün bankların və ödəniş provayderlərinin proqram təminatını, təhlükəsizlik sertifikatlarını və sistemlərin uyğunluğunu ayrıca qiymətləndirmək lazımdır. Çünki burada sadəcə telefona proqram yükləməkdən söhbət getmir. Həmin proqram bankın ödəniş infrastrukturu ilə təhlükəsiz əlaqə qurmalı, kart məlumatlarını qorumalı və əməliyyatların düzgün təsdiqlənməsini təmin etməlidir".
Ekspert texnologiyanın tətbiqi zamanı yaranacaq əsas risklər və kibertəhlükəsizlik təhdidləri barədə də xəbərdarlıq edib:
"Əsas texniki risklərdən biri internet bağlantısıdır. İnternet kəsildikdə əməliyyat yarımçıq qala və ya nəticəsi dərhal görünməyə bilər. Buna görə sistemdə eyni ödənişin təkrar aparılmasının qarşısını alacaq mexanizmlər olmalıdır. Digər məsələ kibertəhlükəsizlikdir. Smartfon həm şəxsi istifadə, həm də ödəniş qəbulu üçün işlədildikdə risklər artır. Telefona zərərli proqramın yüklənməsi, əməliyyat sisteminin köhnə olması təhlükə yarada bilər. Lisenziyasız və ya rəsmi olmayan proqram təminatı da ciddi riskdir. Sahibkar yalnız bankın və ya səlahiyyətli ödəniş provayderinin təqdim etdiyi təsdiqlənmiş tətbiqdən istifadə etməlidir. Əks halda saxta proqramlar vasitəsilə ödəniş məlumatlarının oğurlanması və maliyyə itkiləri mümkündür".
Fatimə Cabbarlı
19:40 20.10.2026
Oxunuş sayı: 63