Maaşlar hər il artacaq? – Qanunda mühüm dəyişiklik - Deputatla müsahibə
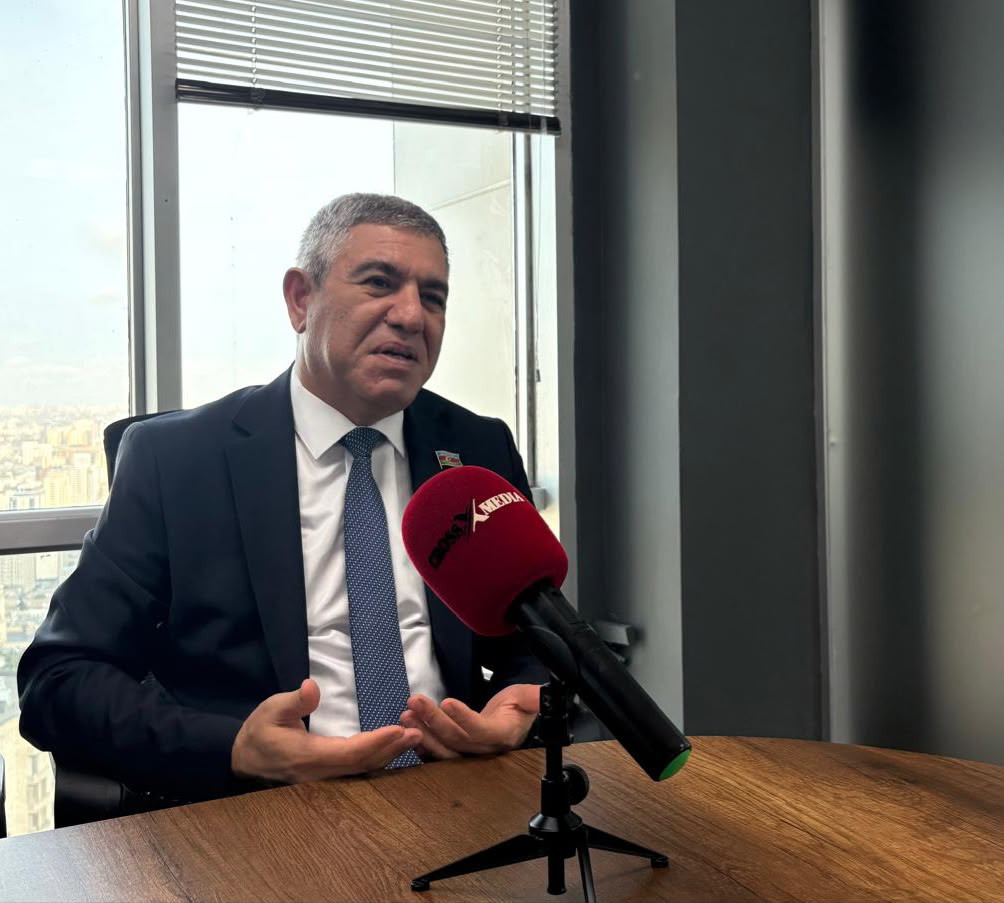
Azərbaycanda pensiya yaşından əməkhaqlarının artırılmasına, sosial müavinətlərdən ipoteka kreditlərinin şərtlərinə, iqtisadi artımdan neftdən asılılığın azaldılmasına qədər bir sıra məsələlər cəmiyyətdə geniş müzakirə olunur. Xüsusilə, əhalinin sosial rifahının yüksəldilməsi, pensiya kapitalının daha səmərəli formalaşdırılması, sahibkarların nağdsız ödənişlər zamanı üzləşdiyi çətinliklərin aradan qaldırılması və mənzil əlçatanlığının artırılması iqtisadi və sosial siyasətin əsas müzakirə mövzuları sırasındadır. Mövcud iqtisadi göstəricilər fonunda isə dayanıqlı artımın təmin edilməsi, qeyri-neft sektorunun inkişafı və regionların iqtisadi imkanlarının genişləndirilməsi xüsusi əhəmiyyət daşıyır. Bəs bu istiqamətlərdə hansı dəyişikliklərə ehtiyac var, qarşıdakı dövrdə vətəndaşları hansı yeniliklər gözləyə bilər və mövcud problemlərin həlli üçün hansı mexanizmlər tətbiq olunmalıdır?
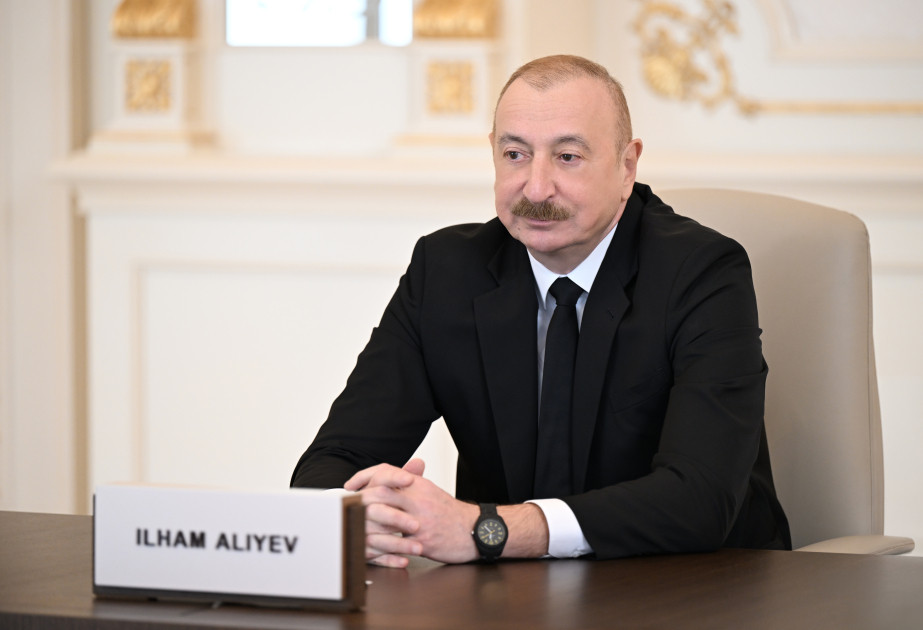
Bütün bu məsələlərlə bağlı Milli Məclisin deputatı Vüqar Bayramov Crossmedia.az-ın qonağı oldu və suallarımızı cavablandırdı:
- Pensiyalarla bağlı cəmiyyətdə çoxsaylı müzakirələr gedir. Pensiya yaşının yüksək olması, bəzi vətəndaşların pensiya kapitalından yetərli qədər yararlana bilməməsi və pensiya məbləğlərinin azlığı ilə bağlı səsələnən qeydləri necə qiymətləndirirsiniz?
- Ümumiyyətlə, sosial təminat məsələlərindən başlasaq, bu tədbirlər davamlı xarakter daşıyır. Qısa müddətdə bu istiqamətdə müxtəlif qərarlar qəbul olunur. Cənab Prezident də təxminən bir il əvvəl bu məsələlərlə bağlı fikirlərini bölüşmüşdü. Əməkhaqqı səviyyəsinin artırılması burada mühüm məqamlardan biridir. Sözsüz ki, biz minimum əməkhaqqının, orta əməkhaqqının, orta pensiyanın və minimum pensiyanın daha yüksək olmasını istəyirik və bu istiqamətdə təkliflərimizi təqdim edirik. Amma artımların davamlı şəkildə həyata keçirilməsi, əsasən, iqtisadiyyatın vəziyyəti, Azərbaycanın fiskal imkanları və maliyyə resursları nəzərə alınmaqla qərarların verilməsi çox önəmlidir. Ən vacib məqamlardan biri artımların davamlılığıdır. Minimum əməkhaqqı ilə bağlı çox vacib dəyişiklik Əmək Məcəlləsində öz əksini tapıb və 2026-cı ilin fevral ayında cənab Prezident tərəfindən təsdiqlənib. Bu dəyişikliyə əsasən, minimum əməkhaqqının məbləğinə hər il ən azı bir dəfə baxılması nəzərdə tutulur. Bu, artıq qanunvericilikdə təsbit olunub. Əvvəlki dövrlərə baxsaq, bəzi illərdə minimum əməkhaqqı artırılırdı, bəzi illərdə isə artım olmurdu. Məsələn, 2025-ci ildə minimum əməkhaqqı artırıldı, 2026-cı ildə isə onun artırılması ilə bağlı qərar qəbul edilmədi. 2027-ci ildə minimum əməkhaqqının artırılması ilə bağlı qərarın veriləcəyi gözlənilir. Əmək Məcəlləsinə edilən dəyişikliklərdən sonra isə minimum əməkhaqqının məbləğinə hər il baxılacaq. Bu, davamlılığın və mütəmadiliyin təmin edilməsi baxımından çox vacibdir. Minimum əməkhaqqının artırılması yalnız aşağı maaş alan vətəndaşlarımızın əməkhaqlarının yüksəlməsi demək deyil. Bu artım, xüsusilə dövlət idarələrində çalışan, dövlət qulluqçusu olmayan və vahid tarif cədvəlinə uyğun əməkhaqqı alan vətəndaşlarımızın maaşlarına da təsir göstərir. Minimum əməkhaqqı artırıldıqdan sonra Nazirlər Kabineti bir ay ərzində dövlət idarələrində çalışan, lakin dövlət qulluqçusu olmayan, yəni inzibati və yardımçı vəzifələrdə çalışan vətəndaşlarımızın vəzifə maaşlarını, artırır. Minimum əməkhaqqındakı artım təxminən 700 min vətəndaşımıza təsir edir. Ona görə də artımların davamlılığı və mütəmadiliyi çox önəmlidir. Bu baxımdan, minimum əməkhaqqının məbləğinə hər il baxılması nəzərdə tutulur. Artıq qanunvericilik bunu öhdəlik kimi müəyyənləşdirir və hökumət tərəfindən minimum əməkhaqqının mütəmadi artırılması istiqamətində tədbirlər həyata keçiriləcək.
- Bəs pensiyalarda necə artım olacaq?
- Pensiyalarla bağlı isə Əmək pensiyaları haqqında qanuna müəyyən dəyişikliklər edilib. Pensiya sistemində əsas yanaşmalardan biri yığıma əsaslanan pensiya təyinatının həyata keçirilməsidir. Yəni vətəndaşın nə qədər pensiya yığımı varsa, inkişaf etmiş ölkələrdə olduğu kimi, pensiyasının məbləği də buna uyğun müəyyənləşdirilsin. Bu istiqamətdə bir neçə məqam və çağırış var. Onlardan biri sosial və ya pensiya yığımlarının 2006-cı ildən etibarən toplanmağa başlamasıdır. 2006-cı ildən əvvəl sosial ödənişlər mövcud olmadığından həmin dövrə qədər işləyən vətəndaşlarımız üçün hər il əmsal müəyyənləşdirilsə də, bu amil onların pensiya kapitalına təsir göstərir. İkinci məqam ondan ibarətdir ki, hazırda təxminən 1,8 milyon vətəndaşımız dövlət və özəl sektorda əmək müqaviləsi ilə çalışır. Son iki ildə özəl sektorun payı artır. Lakin əmək qabiliyyətli vətəndaşlarımızın və ya məşğul əhalinin tərkibində əmək müqaviləsi ilə çalışanların payına baxsaq, bu göstərici təxminən 40 faizə yaxındır. Bu o deməkdir ki, çalışan vətəndaşlarımızın təxminən 60 faizinin əmək müqaviləsi yoxdur. Əmək müqaviləsi olmadıqda, hətta xidmət müqaviləsi olsa belə, sosial ödənişlər az ola və ya ümumiyyətlə, həyata keçirilməyə bilər. Bəzi vətəndaşlar nə xidmət, nə də əmək müqaviləsi olmadan çalışırlar. Bu da onların pensiya kapitalına təsir göstərir, pensiya kapitalı toplamaq və gələcəkdə daha yüksək pensiya almaq imkanlarını məhdudlaşdırır. Keçid dövrü pensiya kapitalının yığılmasına və pensiya məbləğinə birbaşa təsir göstərir. Burada ən vacib məsələ yığımların təşviq edilməsi, vətəndaşların daha çox pensiya kapitalı toplamasına şərait yaradılmasıdır. Çünki vətəndaşın pensiya kapitalı nə qədər çox olarsa, alacağı pensiya da bir o qədər yüksək olar. Yığım nə qədər çoxdursa, pensiyanın məbləği də bir o qədər çox olacaq. Bu kontekstdə əsas təkliflərimizdən biri pensiya kapitalının indeksləşdirilməsidir. Hazırda müzakirə olunan məsələlərdən biri pensiya kapitalının müəyyən hissəsinin indeksləşdirilməsidir. Lakin bizim mövqeyimiz ondan ibarətdir ki, pensiya kapitalı tam indeksləşdirilməlidir. Çünki vətəndaşların pensiya kapitalına marağının artırılmasına və əmək müqaviləsi ilə işləməsinin təşviq edilməsinə ehtiyac var. Bu, yalnız inzibati metodlarla deyil, həm də təşviqedici mexanizmlərlə həyata keçirilməlidir. Biz bu istiqamətdə mütəmadi olaraq təkliflərimizi təqdim edirik. Eyni zamanda, başa düşürük ki, Dövlət Sosial Müdafiə Fondunun müəyyən büdcəsi var və fond öz öhdəliklərini həmin büdcə çərçivəsində yerinə yetirir. Son islahatların əsas məqsədlərindən biri Dövlət Sosial Müdafiə Fondunun maliyyə dayanıqlığını artırmaq, onun büdcədən asılılığını minimuma endirmək və dayanıqlı fəaliyyətini təmin etməkdir. Burada söhbət yalnız pensiya artımlarından getmir. Digər sosial müavinətlərin artırılması da vacibdir. Cənab Prezident 2027-ci ildə pensiya və əməkhaqqı artımları ilə yanaşı, sosial müavinətlərin artırılması ilə bağlı da göstəriş verib. Bu baxımdan, 2027-ci ildə minimum əməkhaqqının, əmək pensiyalarının və sosial müavinətlərin artırılması gözlənilir. Sosial müavinətlərlə bağlı da bir sıra çağırışlar var. Bu məsələləri, o cümlədən media vasitəsilə gündəmə gətiririk. Məsələn, sosial müavinətlərin bir qisminin daha çox artırılmasına ehtiyac var. Hazırda yaşa görə sosial müavinətin məbləği 220 manatdır. Bu müavinət 65 və daha yuxarı yaşda olan vətəndaşlarımıza ödənilir. Lakin 220 manat həmin şəxslərin sosial ehtiyaclarını qarşılamaq baxımından kifayət etmir. Əgər onların kənardan dəstəyi yoxdursa, bütün xərclərini yalnız bu məbləğlə ödəməli olurlar. Buna görə də yaşa görə sosial müavinətin artırılması vacibdir.
- Başqa hansı sosial müavinətlərin məbləğlərinə baxılmalıdır?
- Bəzi müavinətlərlə bağlı yanaşmanın dəyişdirilməsinə ehtiyac var. Məsələn, dəfn üçün ödənilən müavinət yalnız işləyən və ya pensiya alan şəxslərin ailələrinə verilir. İşləməyən və pensiya almaq hüququ olmayan vətəndaş dünyasını dəyişdikdə isə onun ailəsinə dəfn müavinəti ödənilmir. Bizim təklifimiz ondan ibarətdir ki, bütün ailələrə dəfn müavinətinin ödənilməsi təmin edilsin. Çünki bu, dünyasını dəyişən şəxsin ailəsinə maliyyə dəstəyidir. Dəfn mərasiminin və digər zəruri işlərin müəyyən xərcləri olur. Bu xərclərin dövlət tərəfindən qarşılanması məqsədəuyğundur. Burada məsələ yalnız dünyasını dəyişən şəxsin işləyib-işləməməsi, əmək müqaviləsinin və ya pensiyasının olub-olmaması ilə məhdudlaşmamalıdır. Bu dəstək bütün vətəndaşların ailələrinə şamil edilməlidir. Mən bu məsələni Milli Məclisdə də gündəmə gətirmişəm. Digər bir məsələ çoxuşaqlı ailələrə verilən müavinətlərlə bağlıdır. Hazırkı qanunvericilikdə bu istiqamətdə fərqli yanaşmalar mövcuddur. Əmək pensiyaları haqqında qanuna əsasən, beş və daha çox uşağı olan ailələrdə anaların, müəyyən hallarda isə ataların pensiya yaşı beş il azaldılır. Məsələn, ailədə beş uşaq varsa, ana dünyasını dəyişibsə və ya boşanma baş veribsə və uşaqlara ata baxıbsa, ata da müəyyən şərtlərlə beş il daha tez pensiyaya çıxa bilər. Yəni 65 yaş əvəzinə 60 yaşında pensiya almaq hüququ yaranır. Amma sosial müavinətlərlə bağlı qanunvericilikdə beşdən çox uşağı olan ailələr üçün aylıq müavinət nəzərdə tutulur. “Beşdən çox” ifadəsi isə altı və daha çox uşağı olan ailələrə şamil edilir. Bizim təklifimiz ondan ibarətdir ki, ilk mərhələdə beş və daha çox uşağı olan ailələrə aylıq müavinət verilsin. Əgər pensiya güzəştlərini beş və daha çox uşağı olan ailələrə şamil ediriksə, aylıq müavinətlərin ödənilməsi də eyni qaydada tənzimlənməlidir. Müavinət yalnız altı və daha çox uşağı olan ailələrlə məhdudlaşmamalıdır. Mövcud təbii artım tempini nəzərə alaraq, çoxuşaqlı ailə anlayışına yenidən baxılmasını və qanunvericiliyin dəyişdirilməsini təklif etmişəm. Hazırda pensiya güzəştləri beş və daha çox uşağı olan ailələrə, müavinətlər isə altı və daha çox uşağı olan ailələrə şamil edilir. Halbuki belə ailələrin sayı çox deyil. Hazırda ən çox iki uşağı olan ailələr üstünlük təşkil edir. İkinci yerdə bir uşağı olan ailələr, daha sonra isə üç uşağı olan ailələr gəlir. Əgər bu həddi mərhələli şəkildə üç uşağa qədər endirsək, üç və daha çox uşağı olan ailələr uşaqların sayına uyğun olaraq dövlət büdcəsindən aylıq müavinət ala bilərlər. Belə bir dəyişiklik üç uşağı olan ailələrin sayının artmasına da təsir göstərə bilər. Bu, təbii artımın dəstəklənməsinə töhfə verə bilər. Azərbaycanın təbii artım göstəricisi müsbət olsa da, dinamikaya baxdıqda artım tempində azalma müşahidə olunur. Buna görə də bu istiqamətdə təşviqedici tədbirlərin genişləndirilməsinə ehtiyac var. Uşaqlara görə aylıq müavinətin verilməsi də həmin tədbirlərdən biri ola bilər. Hazırkı qaydalara əsasən, müavinət altı və daha çox uşağı olan ailələrə verildiyi üçün bu imkandan yararlanan ailələrin sayı çox deyil. Buna görə də qanunvericiliyin təkmilləşdirilməsi və mərhələli şəkildə dəyişdirilməsi ilə bağlı təkliflərimizi təqdim edirik. Pensiya yaşı ilə bağlı da bir məqamı qeyd etmək istəyirəm. Vətəndaşlarla qəbul keçirərkən müraciətlərin bir hissəsinin təhsil və səhiyyə sektorunda çalışan, 65 yaşına çatmasına baxmayaraq işləmək istəyən şəxslərdən gəldiyini görürük. Xüsusilə səhiyyə sektorunda belə müraciətlər çoxdur. Məsələn, ötən dövrlərdə kənd tibb məntəqəsində çalışan bir həkim bizə müraciət etmişdi. O, daha əvvəl də müraciət etmiş, biz isə aidiyyəti quruma sorğu göndərərək məsələni araşdırmağı xahiş etmişdik. Həkimin 70 yaşı tamam olmuşdu, amma işləməyə davam etmək istəyirdi. Onun əsas arqumenti də o idi ki, kənddə yeganə həkimdir və ona müraciət edənlərin sayı çoxdur. Biz də müvafiq dövlət qurumuna müraciət etdik və onun işini davam etdirməsinə şərait yaradıldı. Bəzi hallarda insanlar işləmək qabiliyyətinə malik olduqları və onlara ehtiyac duyulduğu üçün fəaliyyətlərini davam etdirmək istəyirlər. Amma hamı üçün pensiya yaşının artırılması və ya işləmək imkanının eyni qaydada təmin edilməsi mümkün deyil. Çünki işsiz olan vətəndaşlarımız, eləcə də əməkhaqqı yüksək olmayan şəxslər var. Onlar üçün pensiyaya çıxmaq daha məqsədəuyğun ola bilər. Pensiya yaşı ilə bağlı əsas yanaşmamız diferensial yanaşmanın tətbiqidir. Bu təklifi Milli Məclisdə də təqdim etmişəm. Bir çox ölkələrdə, o cümlədən Avropanın müxtəlif dövlətlərində qadınlarla kişilərin pensiya yaşı fərqləndirilir və qadınlara daha tez pensiyaya çıxmaq hüququ verilir. Region ölkələrində də bu cür təcrübələr var. Bizim təklifimiz qadınların pensiya yaşının 63 səviyyəsində saxlanılmasıdır. Qadınlarla kişilərin pensiya yaşı arasında fərqin olması gender balansı baxımından əhəmiyyətlidir və diskriminasiya kimi qiymətləndirilməməlidir. Qadınların 63 yaşdan sonrakı dövrdə sosial təminata ehtiyacı daha çox ola bilər. Onlar səhiyyə xidmətlərindən daha çox istifadə edə və daha yüksək xərclərlə üzləşə bilərlər. Buna görə də qadınların daha tez pensiyaya çıxması məqsədəuyğun hesab edilir. Pensiya yaşı ilə bağlı yanaşmamız diferensial mexanizmin tətbiqidir. Qadınların daha tez pensiyaya çıxmasını məqsədəuyğun hesab edirik. Bu təklifləri mütəmadi olaraq Milli Məclisə, Əmək və Əhalinin Sosial Müdafiəsi Nazirliyinə və digər aidiyyəti dövlət qurumlarına rəsmi şəkildə təqdim edirik. Məqsəd maliyyə qiymətləndirməsinin aparılması, beynəlxalq təcrübənin öyrənilməsi və mövcud resurslar nəzərə alınmaqla elə mexanizmin hazırlanmasıdır ki, vətəndaşlarımız sosial təminat tədbirlərindən daha çox faydalana bilsinlər.
- Dövlət Statistika Komitəsinin açıqladığı iqtisadi artım göstəriciləri də müzakirələrə səbəb olub. İqtisadi artımın 0,1 faiz olması və 2026-cı ildə ümumi daxili məhsulun artım tempinin 1,4 faiz olacağının gözlənilməsi barədə nə düşünürsünüz?
- Əlbəttə, böyük iqtisadi artım vacibdir. Artım faizinin yüksək olması arzuolunandır və buna ehtiyac var. Ümumi daxili məhsulun strukturuna baxdıqda, onun formalaşmasında dörd mühüm istiqamət var. Bunlar dövlət xərcləmələri, istehlak, investisiyalar və xalis ixracdır. Ümumi daxili məhsul bu dörd elementin təsiri ilə formalaşır. Onlardan hər hansı biri dəyişdikdə, iqtisadi artıma və ümumi daxili məhsulun strukturuna birbaşa təsir göstərir. Dövlət xərcləmələri və iqtisadiyyata qoyulan investisiyalar bu baxımdan əhəmiyyətlidir. Məsələn, işğaldan azad edilmiş ərazilərimizin bərpası və yenidən qurulması intensiv şəkildə aparılır. Bu, çox müsbət məqamdır. Zəfərdən sonra işğaldan azad edilmiş ərazilərin bərpasına və yenidən qurulmasına təxminən 26 milyard manat vəsait yönəldilib. Artıq 100 minə yaxın vətəndaşımız işğaldan azad edilmiş ərazilərdə yaşayır, işləyir və təhsil alır. Onların təxminən 40 mini keçmiş məcburi köçkünlərdir. Eyni zamanda, ümumi daxili məhsulun strukturuna baxdıqda, xərclərin müəyyən hissəsinin idxala yönəldiyini görürük. Çünki həmin ərazilərdə texnologiya və avadanlıqların gətirilməsinə ehtiyac var. Bu ərazilər işğal dövründə tamamilə dağıdılıb və onların bərpası üçün genişmiqyaslı işlər görülür. Digər tərəfdən, ümumi daxili məhsulu neft və qeyri-neft sektorları üzrə təhlil etdikdə, iqtisadi artıma təsir edən əsas amillərdən birinin neftin qiymətinin yüksək olmasına baxmayaraq hasilatın azalması olduğunu görürük. 2025-ci ildə və 2026-cı ilin geridə qalan aylarında da neft hasilatında azalma tendensiyası davam edib. Neft hasilatındakı azalma ümumi daxili məhsulun artımına birbaşa təsir göstərir. Cənab Prezident bununla bağlı göstərişlər verib. Neft hasilatının sabitləşdirilməsi istiqamətində danışıqlar aparılır. Lakin hasilatın sabitləşdirilməsi zaman tələb edən prosesdir. Hazırda iqtisadi artımın əsas hərəkətverici qüvvəsi qeyri-neft sektorudur. Amma qeyri-neft sektorunun daha yüksək artım tempinin əsas mənbəyinə çevrilməsinə ehtiyac var. Bunun üçün biznesə daha yaxından dəstək göstərilməlidir. Özəl sektor iqtisadiyyatda aparıcı mövqedə olmalıdır. Mövcud göstəricilər özəl sektorun əhəmiyyətini göstərsə də, daha yüksək artım tempinə nail olmaq üçün bu sektorun dəstəklənməsi vacibdir. Bir tərəfdən, biznes mühitinin daha da yaxşılaşdırılmasına, digər tərəfdən isə dəstək mexanizmlərinin genişləndirilməsinə ehtiyac var. Bu gün İqtisadi siyasət, sənaye və sahibkarlıq komitəsinin iclası da keçirilib. Baxdığımız qanun layihələrindən biri elektron ticarətlə bağlı idi. Burada mobil telefonlardan POS-terminal kimi istifadə olunması və digər məsələlər, yeni imkanlar və alətlər nəzərdə tutulur. POS-terminallar nağdsız hesablaşmaların dəstəklənməsi baxımından vacibdir. Onlar vergidən yayınmanın qarşısını alır və biznes əməliyyatlarının şəffaflaşmasına kömək edir. Komitə iclasında bu məsələni qeyd etdim. İqtisadiyyat Nazirliyinin və Dövlət Vergi Xidmətinin nümayəndələri də iclasda iştirak edirdilər və bu istiqamətdə müzakirələrin aparılacağını bildirdilər. Mikrosahibkar üçün dövlət tərəfindən müəyyən güzəştlər nəzərdə tutulub. Sadələşdirilmiş vergi ödəyiciləri üçün dövriyyə həddi hazırda 400 min manatdır, əvvəl isə 300 min manat idi. Mikrosahibkar 2 faiz vergi ödəyir. Lakin POS-terminaldan istifadəyə görə də təxminən həmin məbləğdə xidmət haqqı ödəməli olur. POS-terminaldan istifadəyə görə tutulan haqq sahibkarın ödədiyi vergi qədər olmamalı, xeyli aşağı olmalıdır. Əks halda, bu, mikrosahibkarı nağdsız ödənişlərdən və plastik kartlardan istifadəyə təşviq etmir. Ona görə də yalnız vergi güzəştlərinin deyil, sahibkarların xərclərini artıran digər tariflərin və xidmət haqlarının da azaldılmasına ehtiyac var. Məqsəd, xüsusilə, mikrosahibkarlığın iqtisadiyyatda rolunun gücləndirilməsidir.
- Azərbaycan iqtisadiyyatı hələ də neftdən asılıdırmı? Bu asılılığı azaltmaq və aradan qaldırmaq nə vaxt və necə mümkün olacaq?
- Ümumiyyətlə, neftdən və ya resurslardan asılılığı müəyyənləşdirmək üçün üç əsas iqtisadi göstəriciyə baxmaq lazımdır. Onlardan biri ümumi daxili məhsuldur. Ümumi daxili məhsulun formalaşmasında neftdən asılılığımız nisbətən azdır. Ümumi daxili məhsulun təxminən 68 faizi qeyri-neft sektorunun, 32 faizi isə neft-qaz, yəni enerji sektorunun payına düşür. Bunu təxminən üçdə iki və üçdə bir nisbətində qruplaşdırmaq olar. Dövlət büdcəsində qeyri-neft-qaz sektorunun payı bu il təxminən 56 faiz olacaq. Növbəti il üçün isə bu göstərici 61 faiz proqnozlaşdırılır. Bu, fiskal gəlirlərimizdə qeyri-neft-qaz sektorunun payının neft sektoruna nisbətən daha yüksək olduğunu göstərir. Amma burada fərq hələ də böyükdür. Fiskal gəlirlərin formalaşmasında büdcə transfertlərinin də rolu var. Büdcə gəlirlərinin bir hissəsi neft sektorundan formalaşdığı üçün qeyri-neft-qaz üzrə fiskal gəlirlərimizdə də neft sektorunun müəyyən payı qalır. Bu baxımdan, fiskal gəlirlərimiz tamamilə neftdən asılı olmayan və balanslı strukturda deyil. Bununla belə, qeyri-neft sektorunun payında müsbət dinamika var. Beş il əvvələ baxsaq, qeyri-neft sektorunun büdcə gəlirlərindəki payı, əsasən, 50 faizdən aşağı olub. Son iki ildə isə qeyri-neft sektorunun payı büdcə gəlirlərində neft sektorunun payını ötüb və 50 faizdən çox olub. Burada əsas çağırış ixracla bağlıdır. Azərbaycanın ümumi ixracına baxsaq, təxminən 20 faizi qeyri-neft-qaz ixracının, digər 80 faizi isə resursların payına düşür. Buraya neft, qaz və digər resurslar daxildir. Bu, ölkəyə daxil olan valyutanın həcminə birbaşa təsir göstərir. Çünki ixrac ölkəyə valyuta gətirir, idxal isə ölkədən valyuta çıxarır. Buna görə də Azərbaycanın timsalında neftdən asılılığın azaldılması, əsasən, ixracın şaxələndirilməsi deməkdir. Ümumi daxili məhsulda və büdcə gəlirlərində qeyri-neft sektorunun payı artıq artır və növbəti il üçün bu göstəricinin 60 faizi keçəcəyi proqnozlaşdırılır. Lakin ixracın əhəmiyyətli hissəsi hələ də neft-qaz sektorunun payına düşür. Bu da ölkəyə daxil olan valyutanın mühüm hissəsinin neft satışından əldə edilməsi deməkdir.
Məhz buna görə qeyri-neft-qaz sektorunun ixrac imkanlarının genişləndirilməsinə ehtiyac var. Kənd təsərrüfatı sektorunda 2030-cu ilə qədər ixracın 1,5 milyard dollardan 6 milyard dollara çatdırılması nəzərdə tutulur. Bu, dördqat artım deməkdir. Dağ-mədən sənayesi ilə bağlı da dövlət proqramı təsdiqlənib. Bu tip proqramlar çərçivəsində yeni istehsal müəssisələrinin yaradılması və istehsal olunan məhsulların xarici bazarlara çıxarılması iqtisadiyyatın şaxələndirilməsini sürətləndirə bilər.
- Sahibkarların kartla və nağdsız ödənişlər zamanı tutulan faizlərə görə banklardan narazılığı müşahidə olunur. Kartdan-karta köçürmələrlə bağlı faizlərin növbəti ilin aprel ayından tətbiq edilməsi məsələsini necə qiymətləndirirsiniz?
- Kartdan-karta köçürmələrlə bağlı qərar vətəndaşların bir-birinə kartdan-karta pul köçürməsini məhdudlaşdırmağa yönəlməyib. Vətəndaşlar bir-birinə pul göndərirsə, borc verirsə, borc alırsa və ya sadəcə kiməsə kömək edirsə, burada hər hansı məhdudlaşdırıcı tədbirin tətbiqinə ehtiyac yoxdur. Amma məsələ mal və xidmətlərin satışından əldə edilən vəsaitlərin kartdan-karta köçürmə yolu ilə qəbul edilməsinin qarşısının alınmasından gedir. Məsələn, sahibkar hər hansı mal satırsa və ödənişi POS-terminal vasitəsilə deyil, kartdan-karta köçürmə yolu ilə qəbul edirsə, həmin satış rəsmi qaydada qeydə alınmaya və vergiyə cəlb edilməyə bilər. Eyni hal restoranda da baş verə bilər. Vətəndaş restoranda yemək yeyir və ödənişi kartdan-karta köçürmə yolu ilə edirsə, əməliyyatın rəsmi qeydə alınması ilə bağlı problem yarana bilər. Halbuki həmin əməliyyatın vergiyə cəlb edilməsi üçün ödənişin POS-terminaldan və ya kassa vasitəsilə keçirilməsi vacibdir. Buna görə də sahibkarların kartdan-karta köçürmələrdən istifadə etməsinə nəzarət həmin əməliyyatların rəsmiləşdirilməsi və vergiyə cəlb olunması baxımından həyata keçirilməlidir. Lakin bizim mövqeyimiz ondan ibarətdir ki, sahibkarlıq fəaliyyəti göstərməyən vətəndaşların, yaxud sahibkarlıq fəaliyyəti göstərsələr belə, konkret satış əməliyyatı həyata keçirməyən, dostuna və ya qohumuna borc verən, yaxud kömək edən şəxslərin köçürmələrinə görə hər hansı məhdudiyyət tətbiq edilməsinə ehtiyac yoxdur.
- İpoteka kreditlərinin şərtlərinin köhnəldiyi və bu şərtlərlə verilən kredit məbləği ilə mənzil bazarındakı qiymətlər arasında uyğunsuzluq olduğu bildirilir. Bu məsələ ilə bağlı nə düşünürsünüz?
- Təbii ki, şərtlərin dəyişdirilməsinə ehtiyac var. Şərtlər köhnəlib. Əsasən, əmlak bazarındakı qiymətlərlə bağlı meyarlar köhnəlib. Məsələn, hazırda güzəştli ipoteka almaq üçün maksimum məbləğ 100 min manatdır. Bu məbləğ uzun illərdir dəyişmir. Amma əmlak bazarında qiymət artımları müşahidə olunur. Nəticədə vətəndaş götürdüyü 100 min manat kreditlə, hətta ilkin ödənişi və digər şərtləri də nəzərə aldıqda, istədiyi ərazidə mənzil ala bilmir. Buna görə də maksimum kredit məbləği əmlak bazarındakı qiymətlərə uyğun şəkildə tənzimlənməli və artırılmalıdır. Demirəm ki, məbləğ kəskin şəkildə artırılmalıdır. Çünki burada başqa bir məqam da var: maksimum məbləğ həddindən artıq artırıldıqda ipoteka kreditlərindən istifadə edənlərin sayı azala bilər. Məsələn, güzəştli ipoteka üçün 95 milyon manat vəsait ayrılırsa, maksimum məbləğin artırılması həmin vəsaitdən yararlananların sayının azalmasına səbəb ola bilər. Buna görə də bu mexanizmin optimallaşdırılmasına ehtiyac var. Digər tərəfdən, maksimum məbləğ 100 min manat səviyyəsində saxlanıldıqda da həmin imkandan səmərəli şəkildə yararlananların sayı çox olmur. Çünki əsas məqsəd gənc ailələrin ipoteka kreditlərindən səmərəli istifadə edə bilməsidir. Ona görə də güzəştli ipoteka üzrə 100 min manatlıq maksimum məbləğin yenidən nəzərdən keçirilməsini və adi ipoteka kreditlərində olduğu kimi 150 min manata çatdırılmasını təklif edirik. Digər mühüm məqam regionlarla bağlıdır. Daşınmaz əmlak üzrə alqı-satqı müqavilələrinə baxsaq, onların əhəmiyyətli hissəsinin Bakı şəhərinin payına düşdüyünü görərik. Bunun bir neçə səbəbi var. Birincisi, rayonlarda əmlaka tələb yüksək deyil. İkincisi, rayonlarda tikinti işləri Bakıdakı qədər sürətlə aparılmır. Üçüncüsü isə regionlar üçün diferensial yanaşma yoxdur. Bizim təklifimiz ondan ibarətdir ki, güzəştli ipoteka kreditləri Bakı və rayonlarda eyni faiz dərəcəsi ilə verilməsin. Güzəştli ipoteka kreditlərinin faizləri rayonlarda daha aşağı olmalıdır. Məsələn, rayonda yaşayan vətəndaş həmin krediti 4 faizlə deyil, 2 faizlə götürə bilsin və Bakıda deyil, yaşadığı rayonda mənzil almaqda maraqlı olsun.
Belə olduqda vətəndaş daha aşağı faizlə kredit götürə bilər. Bu, bir tərəfdən urbanizasiya prosesinin qarşısının alınmasına, Bakıya gələnlərin sayının azalmasına, digər tərəfdən isə regionlarda yaşayan, xüsusilə ixtisaslı kadrların mənzil probleminin həllinə və həmin ərazilərdə qalmasına kömək edə bilər. Buna görə də regionlarda yaşayan vətəndaşların daşınmaz əmlaka sahib olmasının təşviq edilməsinə və güzəştlərin əhatə dairəsinin genişləndirilməsinə ehtiyac var. Məsələn, Belarusda regionlarda yaşayan vətəndaşlar üçün geniş ipoteka paketləri mövcuddur. Həmin vətəndaşlar uzunmüddətli və çox aşağı faizli kredit götürərək bölgələrdə mənzil ala bilirlər. Bu cür təcrübə bir neçə ölkədə tətbiq olunur və onun Azərbaycanda da öyrənilməsinə ehtiyac var. Bizim təklifimiz ondan ibarətdir ki, regionlarda yaşayış üçün nəzərdə tutulan daşınmaz əmlakın alınmasına verilən ipoteka kreditləri daha aşağı faizlə, məsələn, 2 faizlə təqdim edilsin. Bu məsələni araşdırırıq və regionlara verilən ipoteka kreditlərinin faiz dərəcələrində diferensial yanaşmanın tətbiqini dəstəkləyirik.
- Gələn il əməkhaqqılarda artım gözlənilirmi?
- Bəli, minimum əməkhaqqının artırılması ilə bağlı cənab Prezident tərəfindən göstəriş var. Minimum əməkhaqqı artırılacaq. Bu məsələni əvvəllər də müzakirə etmişik. Digər əməkhaqları isə Nazirlər Kabinetinin təsdiq etdiyi tarif cədvəlinə, yəni vahid tarif cədvəlinə uyğun olaraq artırılacaq. Söhbət dövlət idarələrində çalışan, lakin dövlət qulluqçusu olmayan vətəndaşlarımızdan gedir. Digər əməkhaqqı artımları ilə bağlı da, bildiyiniz kimi, hərbi qulluqçuların maaşlarının artırılması üçün 550 milyon manat vəsait ayrılıb. Oktyabr ayında bu əməkhaqqı artımlarının həyata keçirilməsi nəzərdə tutulur. Digər əməkhaqqı artımları isə, təbii ki, dövlət sektoruna aiddir. Özəl sektorda müəssisələr əməkhaqlarının artırılması ilə bağlı özləri qərar verirlər. Bu qərarlar müvafiq qiymətləndirmələrdən və cənab Prezident tərəfindən imzalanan sənədlərdən sonra reallaşır. 2026-cı ilin geridə qalan ayları göstərir ki, yalnız sosial müavinətlər, pensiyalar və minimum əməkhaqqı deyil, digər əməkhaqqı artımları da hazırda prioritet məsələlərdəndir.Əvvəlki dövrlərdə dövlət qulluqçularının, tipik işçilərin və hərbi qulluqçuların əməkhaqlarında artımlar olub. Bu da onu göstərir ki, əməkhaqlarının artırılması istiqamətində tədbirlər davamlı şəkildə həyata keçiriləcək.
14:00 22.10.2026
Oxunuş sayı: 370