“Süni intellekt iqtisadi bərabərsizliyi dərinləşdirə bilər”- MÜSAHİBƏ
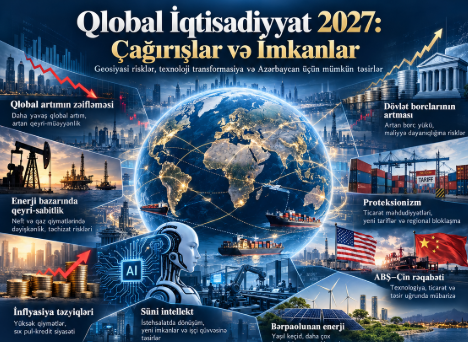
Dünya iqtisadiyyatı yeni çağırışların, geosiyasi qarşıdurmaların və texnoloji transformasiyaların təsiri altında mürəkkəb inkişaf mərhələsindən keçir. Qlobal iqtisadi artım tempinin zəifləməsi, enerji bazarlarında qeyri-sabitlik, inflyasiya təzyiqləri, dövlət borclarının artması və beynəlxalq ticarətdə proteksionist meyillərin güclənməsi dünya iqtisadi gündəminin əsas məsələlərinə çevrilib. Eyni zamanda, ABŞ və Çin arasında iqtisadi rəqabətin dərinləşməsi, süni intellektin sürətli inkişafı və bərpaolunan enerji mənbələrinə keçid mövcud iqtisadi münasibətlərin strukturunu dəyişdirir.
2027-ci ilə dair gözləntilər fonunda əsas suallardan biri qlobal iqtisadiyyatın qarşıdakı dövrdə hansı istiqamətdə inkişaf edəcəyi, mövcud risklərin ayrı-ayrı ölkələrə necə təsir göstərəcəyi və yeni imkanlardan hansı səviyyədə yararlanmağın mümkün olacağıdır. Xüsusilə enerji ixracatçısı olan Azərbaycan üçün dünya bazarlarında baş verən dəyişikliklər, neft və qaz gəlirlərinin dinamikası, qeyri-neft sektorunun inkişafı, inflyasiya riskləri və ölkənin tranzit potensialı xüsusi əhəmiyyət daşıyır.
Bəs dünya iqtisadiyyatını qarşıdakı dövrdə hansı əsas tendensiyalar gözləyir? Geosiyasi gərginliklər və ticarət məhdudiyyətləri qlobal iqtisadi artıma nə dərəcədə təsir edir? Süni intellekt əmək bazarını və gəlirlərin bölüşdürülməsini necə dəyişəcək? Dövlət borclarının artması yeni maliyyə böhranı riskini yüksəldirmi və enerji keçidi neft-qaz ixrac edən ölkələrin gələcək iqtisadi mövqelərinə necə təsir göstərə bilər?
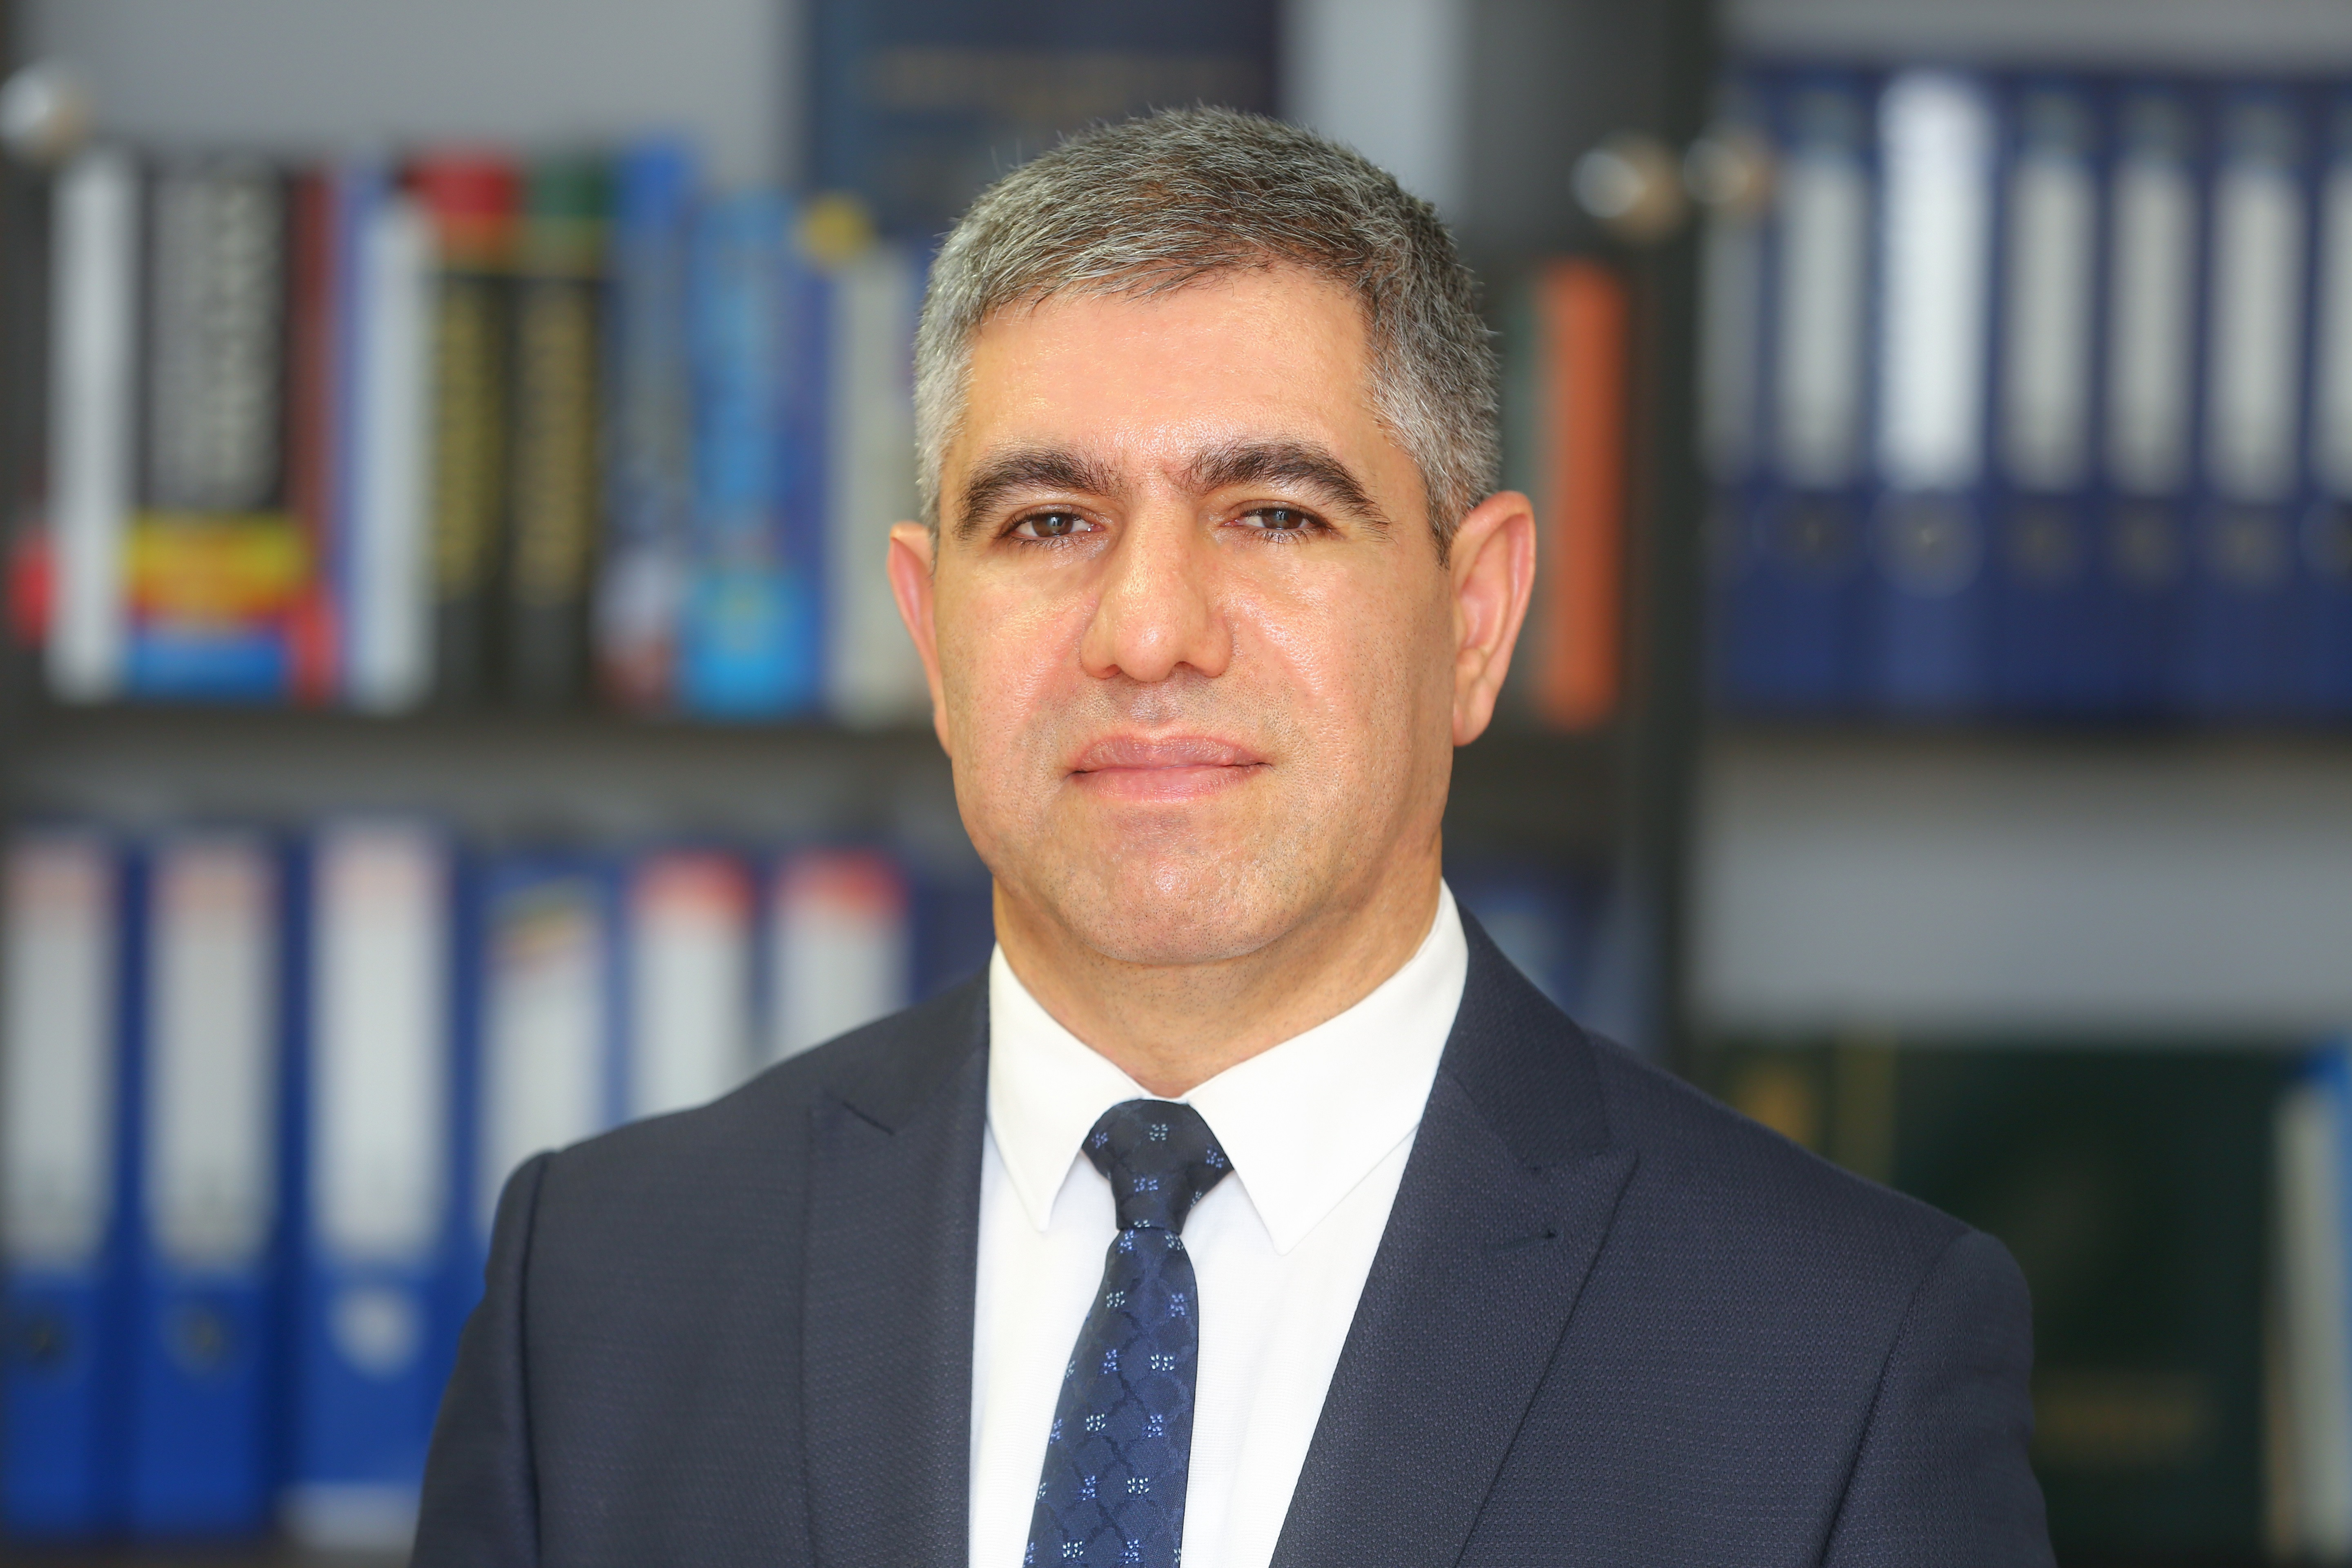
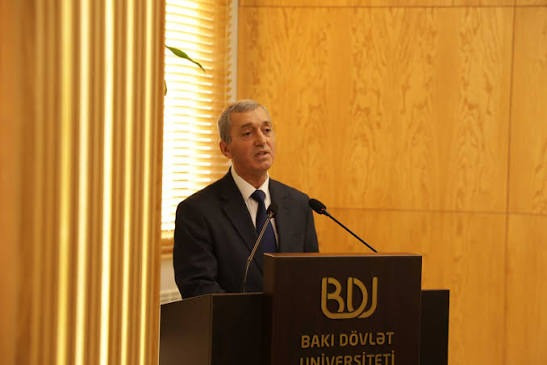
“İqtisadiyyat masası”nın bu dəfəki qonağı BDU-nun Dünya iqtisadiyyatı kafedrasının dosenti, iqtisad elmləri üzrə fəlsəfə doktoru Habil Aslanov qeyd olunan mövzular barədə suallarımızı cavablandırıb:
-Dünya iqtisadiyyatında artım tempinin zəifləməsinin əsas səbəbləri hansılardır və 2027-ci ildə qlobal iqtisadiyyatı hansı tendensiyalar gözləyir?
-Son illərdə qlobal iqtisadiyyatın əsas xüsusiyyətlərindən biri onun böhranlara müəyyən dərəcədə davamlılıq nümayiş etdirməsinə baxmayaraq, uzunmüddətli və dayanıqlı artım potensialının zəifləməsidir. İlk əvvəl onu qeyd etməliyik ki, Dünya iqtisadiyyatında artım tempinin zəifləməsi dedikdə, qlobal ümumi daxili məhsulun (ÜDM) əvvəlki dövrlərlə müqayisədə daha aşağı sürətlə artması nəzərdə tutulur. Bu, mütləq iqtisadi tənəzzül demək deyil. İqtisadiyyat müsbət artım nümayiş etdirə bildiyi halda , əmək məhsuldarlığının, investisiyaların, istehlakın və beynəlxalq ticarətin genişlənməsi əvvəlki dövrlərlə müqayisədə zəifləyə bilər. Beynəlxalq Valyuta Fondunun (BVF) hesablamalarına görə dünya iqtisadiyyatının artımının 2026-cı ildə 3,0%, 2027-ci ildə isə 3,4% olacağı proqnozlaşdırılırdı. Dünya Bankının 2026-cı ilin iyun proqnozu isə daha ehtiyatlıdır: müvafiq olaraq 2,5% və 2,8%. İqtisadi Əməkdaşlıq və İnkişaf Təşkilatı 2026-cı ilin sentyabr yenilənməsində 2027-ci il üçün 3,0% artım gözləyir.
-Dünya iqtisadiyyatında artım tempinin zəifləməsinin əsas səbəbləri nələrdir?
- Qlobal iqtisadi artımın zəifləməsini yalnız bir amillə izah etmək mümkün deyil. Bu proses qısamüddətli şokların, uzunmüddətli struktur problemlərinin və iqtisadi siyasət qərarlarının qarşılıqlı təsiri nəticəsində formalaşır. Birincisi, Geosiyasi münaqişələr və beynəlxalq iqtisadi qeyri-müəyyənlikdir. Geosiyasi risklər dünya iqtisadiyyatının artımına təsir göstərən əsas xarici amillərdən biridir. Silahlı münaqişələr, sanksiyalar, beynəlxalq münasibətlərin gərginləşməsi və strateji nəqliyyat marşrutlarının təhlükə altına düşməsi istehsalın, ticarətin və investisiyaların normal fəaliyyətini pozur. Bu təsir bir neçə mexanizm vasitəsilə baş verir: İlk növbədə, təchizat zəncirlərinin pozulması, o cümlədən xammalın, enerji daşıyıcılarının və sənaye komponentlərinin vaxtında çatdırılmaması istehsal xərclərini artırır. İnvestisiya qərarlarının təxirə salınması. Gələcək gəlirlərin qeyri-müəyyənliyi şirkətləri yeni layihələrə və istehsal güclərinin genişləndirilməsinə daha ehtiyatlı yanaşmağa sövq edir. Beynəlxalq ticarətin məhdudlaşması da iqtisadi artımın zəifləməsinə səbəb olur ki.
Hərbi xərclərin artması da iqtisadi artımı zəiflədən amillərdəndir. Belə ki, müdafiə xərclərinin yüksəlməsi bəzi sənaye sahələrində tələbi artıra bilsə də, digər məhsuldar investisiyalar üçün fiskal resursları məhdudlaşdırır.
2026-cı ilin oktyabrında BVF rəhbərliyi Yaxın Şərqdəki münaqişələrin enerji təchizatına təsiri ilə süni intellekt investisiyalarının yaratdığı əlavə tələbi qlobal iqtisadiyyata təsir göstərən iki mühüm, lakin fərqli istiqamətli şok kimi qiymətləndirib. Enerji təchizatı məhdudlaşdıqda iqtisadi aktivlik zəifləyir, texnologiyaya yönələn investisiyalar isə müəyyən sektorları dəstəkləyə bilir.
Elmi nəzəri baxımdan bu vəziyyət iqtisadi artımın gözləntilər və qeyri-müəyyənlik kanalı vasitəsilə zəifləməsi kimi izah oluna bilər. Şirkətlər və istehlakçılar gələcək haqqında daha pessimist olduqda investisiyalarını və xərclərini azaldırlar. Nəticədə məcmu tələb zəifləyir, istehsalın genişlənməsi ləngiyir. İkinci məqam inflyasiya təzyiqləri və yüksək faiz dərəcələridir. İnflyasiya dünya iqtisadiyyatının artımını həm birbaşa, həm də pul-kredit siyasəti vasitəsilə məhdudlaşdırır. Xüsusilə enerji, ərzaq və nəqliyyat xərclərinin yüksəlməsi istehsalçıların maya dəyərini artıraraq qiymətlərin ümumi səviyyəsinə təzyiq göstərir. Mərkəzi banklar inflyasiyanı cilovlamaq məqsədilə faiz dərəcələrini yüksək saxladıqda bir sıra nəticələr meydana çıxır: Kreditlərin bahalaşması müəssisələrin investisiya imkanlarını məhdudlaşdırır. Burada mühüm nəzəri məqam ondan ibarətdir ki, faiz dərəcələrinin yüksəldilməsi inflyasiyanın azaldılması üçün zəruri ola bilər, lakin qısamüddətli dövrdə iqtisadi fəallığı zəiflədir. Beləliklə, mərkəzi banklar qiymət sabitliyi ilə iqtisadi artım arasında mürəkkəb siyasət seçimi ilə üzləşirlər.
İqtisadi əməkdaşlıq və inkişaf təşkilatının (OECD) 2026-cı ilin sentyabr hesabatında da yüksək qiymət təzyiqlərinin, real gəlirlərin zəifləməsinin və faiz dərəcələrinin iqtisadi artımın sürətinə mənfi təsir göstərə biləcəyi vurğulanır. Növbəti amil dövlət borcunun artması və fiskal imkanların məhdudlaşmasıdır.
Dövlət borcunun artması qlobal iqtisadiyyatın uzunmüddətli inkişafı üçün ciddi risklərdən biridir. Pandemiya dövründə iqtisadiyyatların dəstəklənməsi, sonrakı mərhələdə enerji və müdafiə xərclərinin yüksəlməsi, eləcə də borclanmanın bahalaşması bir çox ölkədə büdcə təzyiqlərini artırıb.
Dövlət borcunun yüksək olması avtomatik olaraq iqtisadi böhran demək deyil.
Bununla belə, borc yükü artdıqca bəzi problemlər yarana bilər: Büdcə gəlirlərinin daha böyük hissəsi faiz ödənişlərinə yönəlir. Dövlətin iqtisadi tənəzzül zamanı əlavə stimullaşdırıcı tədbirlər görmək imkanı azalır. Borc bazarlarında risk mükafatları yüksələ bilər.
BVF rəhbərinin 2026-cı ilin oktyabrında verdiyi açıqlamaya əsasən, qlobal dövlət borcunun 2030-cu ildən əvvəl dünya ÜDM-inin 100%-ni keçməsi riski mövcuddur. Bu qiymətləndirmə fiskal dayanıqlığın qlobal iqtisadi gündəmdə niyə mühüm yer tutduğunu göstərir.
İqtisadi nəzəriyyə baxımından burada əsas məsələ borcun həcmi ilə yanaşı, onun istifadəsinin səmərəliliyidir. Belə ki, borc məhsuldarlığı yüksəldən infrastruktur, təhsil və texnoloji yenilənməyə yönəldildikdə gələcək iqtisadi potensialı artıra bilər. Lakin borc dayanıqlı gəlir yaratmayan xərcləri maliyyələşdirdikdə gələcək nəsillərin üzərinə əlavə fiskal yük düşür. Beynəlxalq ticarətdə parçalanma və proteksionizm amili də nəzərə almaq lazımdır.
Qloballaşma uzun müddət istehsalın müxtəlif ölkələr arasında bölüşdürülməsi, miqyas iqtisadiyyatı və beynəlxalq ixtisaslaşma vasitəsilə iqtisadi artımı dəstəkləyib. Lakin tariflərin artırılması, ixrac məhdudiyyətləri, texnologiya üzərində nəzarət və strateji məhsulların milli istehsalına üstünlük verilməsi bu modelin fəaliyyətini çətinləşdirir.
Proteksionist siyasət müəyyən sahələrdə yerli istehsalçıları qoruya bilər. Bununla belə, onun ümumi iqtisadi təsiri daha mürəkkəbdir:
İdxal olunan aralıq məhsulların bahalaşması yerli istehsalın maya dəyərini artırır.
Qarşılıqlı tarif tədbirləri ixrac imkanlarını məhdudlaşdırır.
Beləliklə, qlobal iqtisadiyyatın qarşılaşdığı problem sadəcə ticarətin həcminin azalması deyil, həm də resursların əvvəlki dövrlərlə müqayisədə daha az səmərəli bölüşdürülməsi riskidir. İqtisadi artımın uzunmüddətli mənbələrindən biri əmək məhsuldarlığının yüksəlməsidir. Əmək məhsuldarlığı işçinin və ya işlənmiş saatın yaratdığı əlavə dəyəri ifadə edir. Əgər məhsuldarlıq artımı zəifləyirsə, iqtisadiyyat eyni həcmdə resurslarla daha az əlavə məhsul yaradır.
Bu baxımdan rəqəmsallaşma və yeni texnologiyaların mövcudluğu öz-özlüyündə yüksək məhsuldarlığa zəmanət vermir. Texnologiyanın iqtisadi nəticə yaratması üçün şirkətlərin idarəetmə sistemlərini dəyişməsi, işçilərin yenidən hazırlanması və uyğun infrastrukturun yaradılması tələb olunur.
Məhz buna görə texnoloji innovasiyaların istehsala tətbiqi ilə onların ÜDM-də ölçülə bilən nəticələri arasında müəyyən zaman fərqi yarana bilər. İnvestisiya fəallığının zəifləməsi və kapitalın bahalaşması da mühüm faktorlardandır.
İnvestisiyalar gələcək istehsal gücünü formalaşdırır. Müəssisələr yeni avadanlıq, texnologiya, nəqliyyat infrastrukturu və istehsal sahələrinə vəsait yatırmadıqda həm cari məcmu tələb, həm də gələcək iqtisadi potensial zəifləyə bilər. İqlim dəyişiklikləri isə iqtisadi artıma həm birbaşa, həm də dolayı yollarla təsir göstərir. Ekstremal hava hadisələri kənd təsərrüfatına, infrastruktura, nəqliyyata və sığorta sistemlərinə zərər vurur. Quraqlıq ərzaq təklifini azalda, daşqınlar isə istehsal və logistika proseslərini poza bilər.
Digər tərəfdən, aşağı karbonlu iqtisadiyyata keçid ilkin investisiya və uyğunlaşma xərcləri yaradır. Lakin bu proses yalnız xərc kimi qiymətləndirilməməlidir. Uzunmüddətli perspektivdə enerji səmərəliliyi, bərpaolunan enerji mənbələri və texnoloji innovasiyalar enerji təhlükəsizliyini gücləndirə, yeni sənaye sahələri və məşğulluq imkanları yarada bilər.
Deməli, iqlim və enerji keçidinin iqtisadi nəticələri siyasətin keyfiyyətindən, maliyyələşdirmə mexanizmlərindən və yeni texnologiyaların tətbiq sürətindən asılıdır. Səbəblərin qarşılıqlı təsirinin iqtisadi təhlili onu deməyə əsas verir ki, Yuxarıda göstərilən amillər bir-birindən təcrid olunmuş şəkildə deyil, qarşılıqlı təsir şəraitində fəaliyyət göstərir. Bu əlaqəni səbəb-nəticə zənciri ilə ümumiləşdirmək olar:
Geosiyasi münaqişələr və ticarət məhdudiyyətləri;
Enerji və istehsal xərclərinin artması;
İnflyasiya təzyiqi və maliyyə şərtlərinin sərtləşməsi;
İstehlak və investisiya artımının zəifləməsi;
Qlobal iqtisadi artım tempinin aşağı düşməsi.
Beləliklə, qlobal iqtisadi artımın zəifləməsi ümumi bir meyl olsa da, onun konkret ölkələrdə təzahürü iqtisadi strukturdan, enerji asılılığından, fiskal ehtiyatlardan və institusional keyfiyyətdən asılıdır.
-2027-ci ildə qlobal iqtisadiyyatı gözləyən əsas tendensiyalar nələrdir?
-2027-ci il üçün iqtisadi proqnozları qiymətləndirərkən iki məqam nəzərə alınmalıdır: birincisi, iqtisadi artımın müəyyən qədər bərpası mümkündür; ikincisi, bu bərpa struktur problemlərin tam aradan qalxması demək deyil. Artımın sürəti enerji bazarlarının vəziyyətindən, münaqişələrin gedişindən, inflyasiyanın dinamikasından və texnoloji investisiyaların real məhsuldarlığa çevrilməsindən asılı olacaq. 2027-ci ildə ən mühüm tendensiya dünya iqtisadiyyatının artımı davam etdirməsi, lakin əvvəlki onilliklərə xas yüksək artım templərinə qayıtmasının çətin olmasıdır.
2026-cı ilin mövcud beynəlxalq proqnozlarını belə müqayisə etmək mümkündür.
Qlobal ÜDM artımı proqnozları
2026 və 2027-ci illər üçün illik real artım, faizlə
BVF, Dünya Bankı,İqtisadi əməkdaşlıq və inkişaf təşkilatı(OECD)
2026 3% 2.5% 2.9%
2027 3.4% 2.8% 3%
Mənbələr: BVF, Dünya Bankı və İƏİT (OECD)-nin 2026-cı il proqnozları.
Bu rəqəmlər arasında fərq təsadüfi deyil. BVF-nin proqnozu enerji təchizatının tədricən normallaşması ilə bağlı fərziyyələrə, Dünya Bankının qiymətləndirməsi isə enerji şokunun və inkişaf etməkdə olan iqtisadiyyatların üzləşdiyi problemlərin təsirinə daha ehtiyatlı yanaşmaya əsaslanır. OECD-nin sentyabr hesabatı da 2027-ci il artım proqnozunu əvvəlki qiymətləndirmə ilə müqayisədə aşağı salıb.
Nəticədə, 2027-ci ildə qlobal iqtisadiyyatın əsas ssenarisi genişmiqyaslı və sürətli yüksəlişdən daha çox, məhdud bərpa və qeyri-bərabər artımdır. Əgər enerji təchizatı problemləri uzanarsa, proqnozların aşağı istiqamətdə yenilənməsi mümkündür. 2027-ci ildə enerji qiymətləri iqtisadi artımın əsas müəyyənedicilərindən biri olaraq qalacaq. Neft və təbii qaz təchizatının bərpası, beynəlxalq nəqliyyat marşrutlarının təhlükəsizliyi və geosiyasi gərginliyin səviyyəsi qiymət dinamikasına təsir göstərəcək.
Enerji qiymətlərinin aşağı düşməsi müəyyən müsbət nəticələri yarada bilər:
-istehsal və nəqliyyat xərclərinin azalması; real ev təsərrüfatı gəlirlərinin artması;
-inflyasiya təzyiqlərinin zəifləməsi; mərkəzi bankların faiz dərəcələrini azaltmaq imkanlarının genişlənməsi.
Əks ssenaridə, yəni enerji təchizatının məhdudlaşması davam edərsə, iqtisadiyyatlar yenidən qiymət artımı və zəif iqtisadi fəallığın eyni vaxtda müşahidə olunduğu staqflyasiya riskinə məruz qala bilər.
Bununla belə, 2027-ci ildə inflyasiyanın mütləq yüksələcəyini demək düzgün olmaz. Qiymətlərin istiqaməti təklifin bərpasından, əməkhaqqı dinamikasından, istehlak tələbindən və pul-kredit siyasətindən asılı olacaq. Süni intellekt və rəqəmsal transformasiyanın iqtisadi artımda rolunun yüksəlməsi də gözləniləndir. 2027-ci ilin ən mühüm struktur tendensiyalarından biri süni intellektin iqtisadi fəaliyyətə daha geniş tətbiqi olacaq. Həmçinin beynəlxalq ticarətin və təchizat zəncirlərinin yenidən qurulması məsələsi də aktualdır.
2027-ci ildə beynəlxalq ticarətdə əsas tendensiya qlobal inteqrasiyanın tam dayanması deyil, onun daha çox iqtisadi təhlükəsizlik və geosiyasi risklər nəzərə alınmaqla yenidən təşkili olacaq.
Nəticədə 2027-ci ildə qlobal ticarətin həcmi artsa belə, onun artım tempi əvvəlki dövrlərdəki kimi sürətli olmaya bilər. Ticarətin strukturunda isə texnologiya, enerji avadanlıqları, rəqəmsal xidmətlər və strateji xammalın əhəmiyyəti arta bilər.
2027-ci ildə qlobal iqtisadi artımın qeyri-bərabər paylanması gözlənilən tendensiyalardan biridir. İnkişaf etmiş ölkələrdə artım əsasən məhsuldarlıq, texnoloji investisiyalar və daxili tələblə, inkişaf etməkdə olan ölkələrdə isə əlavə olaraq sənayeləşmə, urbanizasiya, əmək qüvvəsinin genişlənməsi və infrastruktur investisiyaları ilə müəyyən olunur.
Dünya Bankının 2026-cı il iyun proqnozunda inkişaf etməkdə olan iqtisadiyyatların artımının 2026-cı ildə 3,6%-ə qədər zəiflədikdən sonra 2027-ci ildə 4,2%-ə yüksələcəyi gözlənilir.
-Bəs Azərbaycan iqtisadiyyatı üçün hansı mümkün nəticələr var?
-Qlobal iqtisadi tendensiyalar Azərbaycan üçün xüsusi əhəmiyyət daşıyır. Ölkənin xarici ticarət gəlirlərində enerji sektorunun rolu, idxalın qiymətləri və beynəlxalq maliyyə şəraiti qlobal iqtisadi dəyişikliklərin daxili iqtisadiyyata ötürülməsində mühüm kanallardır. Enerji qiymətləri və ixrac gəlirləri- Neft və qaz qiymətlərinin yüksəlməsi, digər şərtlər sabit qalmaqla, ixrac gəlirlərini və büdcə daxilolmalarını dəstəkləyə bilər.Əksinə, enerji qiymətlərinin azalması dövlət gəlirlərinə təzyiq yarada bilər. Bu səbəbdən fiskal siyasətin yalnız cari enerji qiymətlərinə əsaslanması arzuolunan deyil. İdxal inflyasiyası və xarici maliyyə şəraiti- Qlobal ərzaq, enerji, nəqliyyat və sənaye məhsullarının bahalaşması idxal xərclərini artıraraq daxili qiymətlərə təsir edə bilər. Eyni zamanda, beynəlxalq faiz dərəcələrinin yüksək qalması xarici maliyyələşmənin qiymətini və investisiya qərarlarını dəyişə bilər. İqtisadiyyatın şaxələndirilməsi və qeyri-neft sektorunun inkişafı- 2027-ci ildə Azərbaycan üçün əsas strateji məsələlərdən biri qlobal texnoloji və ticarət dəyişikliklərindən faydalanmaqla iqtisadiyyatın məhsuldarlığını yüksəltməkdir. Prioritet istiqamətlər bunlar ola bilər:
-qeyri-neft sənayesinin və ixrac potensialının genişləndirilməsi;
-logistika və tranzit infrastrukturunun inkişafı;
İqtisadiyyatın şaxələndirilməsi enerji gəlirlərindən imtina etmək deyil, həmin gəlirləri uzunmüddətli məhsuldarlığı və rəqabət qabiliyyətini artıran sahələrə yönəltmək deməkdir. Aparılan təhlil göstərir ki, dünya iqtisadiyyatında artım tempinin zəifləməsi çoxamilli və struktur xarakterli prosesdir. Geosiyasi münaqişələr və enerji şokları qısamüddətli təzyiq yaradır; inflyasiya və yüksək faiz dərəcələri istehlak və investisiyaları məhdudlaşdırır; dövlət borcunun artması fiskal imkanları daraldır; beynəlxalq ticarətin parçalanması və məhsuldarlığın zəif artımı isə uzunmüddətli iqtisadi potensialı zəiflədir.
2027-ci il üçün əsas gözlənti qlobal iqtisadi artımın davam etməsi, lakin onun sürətinin məhdud və qeyri-bərabər qalmasıdır. BVF, Dünya Bankı və OECD-nin 2026-cı ildə açıqladığı proqnozlar bu nəticəni müxtəlif səviyyələrdə təsdiqləyir. Bununla belə, onların rəqəmləri fərqli fərziyyələrə əsaslandığı üçün vahid və dəyişməz proqnoz kimi qəbul edilməməlidir.
2027-ci ildə qlobal iqtisadiyyatın inkişafını müəyyənləşdirəcək əsas tendensiyalar bunlardır:
-Enerji bazarlarında sabitləşmənin və geosiyasi risklərin iqtisadi artıma təsiri.
-İnflyasiyanın dinamikası və faiz dərəcələrinin gələcək istiqaməti.
-Süni intellektin və rəqəmsal texnologiyaların məhsuldarlığa real töhfəsi.
-Beynəlxalq ticarətin və təchizat zəncirlərinin yenidən qurulması.
-İnkişaf etmiş və inkişaf etməkdə olan ölkələr arasında artım fərqlərinin davam etməsi.
-Dövlət borcunun idarə edilməsi və dayanıqlı iqtisadi siyasətin əhəmiyyətinin artması.
-Yaxın Şərqdəki münaqişələr və geosiyasi gərginlik dünya bazarında neft və qaz qiymətlərinə, inflyasiyaya və qlobal iqtisadi artıma necə təsir göstərir?
-Yaxın Şərqdə münaqişələr və geosiyasi gərginlik dünya iqtisadiyyatına əsasən dörd kanal vasitəsilə təsir göstərir: neft və qaz təchizatı, enerji qiymətləri, inflyasiya və iqtisadi artım. Regionun əhəmiyyəti yalnız orada hasil olunan enerji resurslarından deyil, həm də dünya enerji ticarətinin mühüm hissəsinin strateji dəniz marşrutlarından keçməsindən irəli gəlir. Əsas mexanizm belədir: münaqişə enerji təchizatını pozmaq təhlükəsini artırır → bazarlarda risk yüksəlir → enerji və nəqliyyat xərcləri artır → istehlak qiymətlərinə təzyiq güclənir → şirkətlərin mənfəəti və əhalinin alıcılıq qabiliyyəti zəifləyir → qlobal iqtisadi artım yavaşıya bilər. Hörmüz boğazı Fars körfəzindən dünya bazarlarına neft və mayeləşdirilmiş təbii qazın (LNG) daşınmasında strateji rol oynayır. Beynəlxalq Enerji Agentliyinin məlumatına görə, 2025-ci ildə dünya üzrə dənizlə daşınan neft ticarətinin təxminən 25%-i bu boğazdan keçib.
Münaqişə genişləndikdə və ya enerji infrastrukturuna hücumlar baş verdikdə:
Neft bahalaşa bilər: bazar iştirakçıları gələcək təchizat çatışmazlığını əvvəlcədən qiymətlərə daxil edirlər. Qiymət dəyişkənliyi artır: hərbi əməliyyatlar, atəşkəs xəbərləri və ixrac marşrutları barədə məlumatlar qiymətləri sürətlə dəyişə bilər.
Neft ehtiyatları və alternativ təchizat əhəmiyyət qazanır: strateji ehtiyatların bazara çıxarılması və başqa ölkələrdə hasilatın artırılması qiymət təzyiqini azalda bilər. Yüksək qiymətlər tələbi zəiflədir: yanacaq və nəqliyyat bahalaşdıqca müəssisələr və istehlakçılar enerji istehlakını azaltmağa çalışırlar.
Qiymətlərin nə qədər yüksələcəyi münaqişənin müddətindən, real ixrac itkilərindən, ehtiyatlardan və alternativ marşrutların imkanlarından asılıdır. Buna görə hərbi gərginliyin artması neft qiymətinin mütləq və eyni nisbətdə yüksələcəyi demək deyil. Enerji bahalaşması gündəlik xərclərə də təsir edir. Belə ki,
enerji qiymətlərinin artması inflyasiyaya həm birbaşa, həm də dolayı təsir göstərir.
Birbaşa təsir- Benzin, dizel, elektrik enerjisi və istilik xərcləri yüksəlir. Bu, istehlak qiymətləri indeksinə birbaşa təsir edə bilər.
Dolayı təsir- Daşınma, istehsal, qablaşdırma və anbar xərcləri artır. Müəssisələr bu xərcləri məhsul və xidmətlərin qiymətlərinə ötürə bilərlər.
Ərzaq inflyasiyası- Gübrə istehsalının, kənd təsərrüfatı texnikasının və ərzaq daşınmasının bahalaşması qida məhsullarının qiymətlərini yüksəldə bilər.
Pul siyasətinə təsir- İnflyasiya davamlılaşarsa, mərkəzi banklar faiz dərəcələrini daha uzun müddət yüksək saxlaya bilər. Bu da kreditləri və investisiyaları bahalaşdırır.
Beynəlxalq Valyuta Fondunun 2026-cı ilin iyul proqnozuna görə, qlobal ümumi inflyasiyanın 2025-ci ildəki 4,1%-dən 2026-cı ildə 4,7%-ə yüksəlməsi gözlənilirdi. Fond bu artımı əsasən enerji və ərzaq qiymətləri ilə əlaqələndirirdi.
Burada vacib bir fərqi diqqətə almaq lazım gəlir ki, qiymət səviyyəsinin yüksəlməsi ilə inflyasiyanın sürətlənməsi eyni deyil. Enerji qiymətləri yüksək səviyyədə qalsa, inflyasiya sonradan yavaşlaya bilər. Lakin qiymətlərin əvvəlki səviyyəyə qayıtması üçün ayrıca ucuzlaşma baş verməlidir.
Yaxın Şərqdəki münaqişələrin dünya iqtisadiyyatına əsas təsiri enerji təchizatının təhlükəsizliyini zəiflətməsi və qeyri-müəyyənliyi artırmasıdır. Neft və qaz qiymətlərinin yüksəlməsi inflyasiyanı sürətləndirə, mərkəzi bankların pul siyasətini sərtləşdirə və investisiyaları zəiflədə bilər. Bunun nəticəsində qlobal iqtisadi artım yavaşlaya bilər.
Yaxın Şərqdəki münaqişələr qlobal iqtisadi artıma əsasən enerji qiymətlərinin yüksəlməsi, beynəlxalq ticarət marşrutlarının pozulması və investisiya fəallığının azalması vasitəsilə mənfi təsir göstərir. Neft və təbii qaz təchizatında yaranan fasilələr istehsal və nəqliyyat xərclərini artıraraq inflyasiyanı gücləndirir, istehlak və investisiyaları zəiflədir. Eyni zamanda, geosiyasi qeyri-müəyyənlik maliyyə bazarlarında dəyişkənliyi artırır və iqtisadi artım perspektivlərini məhdudlaşdırır. Nəticə etibarilə, münaqişələrin uzunmüddətli xarakter alması qlobal iqtisadi artımın zəifləməsi və makroiqtisadi sabitliyin pozulması riskini yüksəldir.
-ABŞ və Çin arasında iqtisadi rəqabətin kəskinləşməsi və tarif məhdudiyyətləri dünya ticarət sistemini necə dəyişir? Qlobal iqtisadiyyatın ayrı-ayrı bloklara parçalanması mümkündürmü?
-ABŞ və Çin arasında iqtisadi rəqabətin kəskinləşməsi dünya ticarət sistemini dəyişdirən əsas amillərdən biridir. Bu rəqabət yalnız gömrük tarifləri ilə məhdudlaşmır; yarımkeçiricilər, süni intellekt, elektrik avtomobilləri, kritik minerallar, enerji texnologiyaları, investisiyalar və məlumat axınları uğrunda mübarizəni də əhatə edir. Əsas nəticə ondan ibarətdir ki, dünya iqtisadiyyatının tamamilə bir-birindən təcrid olunmuş bloklara parçalanması qaçılmaz deyil. Lakin ticarətin, texnologiyanın və investisiyaların geosiyasi meyarlara əsasən yenidən təşkil olunması, yəni iqtisadi fraqmentasiyanın güclənməsi real riskdir.
-Tarif məhdudiyyətləri dünya ticarətini necə dəyişir?
-Tarif — idxal olunan məhsula tətbiq edilən gömrük rüsumudur. Tariflər xarici məhsulların qiymətini yüksəldərək yerli istehsalçıları qorumaq və ya ticarət danışıqlarında təzyiq vasitəsi yaratmaq məqsədilə tətbiq oluna bilər. ABŞ–Çin rəqabətində tariflərin bir neçə əsas nəticəsi var: Birincisi, idxalın bahalaşması- İdxalçı şirkətlər daha yüksək gömrük rüsumları ödəyir. Xərclər istehlakçılara ötürüldükdə məhsullar bahalaşır, şirkətlərin mənfəəti azaldıqda isə investisiya imkanları zəifləyə bilər. İkincisi, təchizat zəncirlərinin dəyişməsi- Şirkətlər istehsalın bir hissəsini Çin əvəzinə Vyetnam, Hindistan, Meksika və digər ölkələrə köçürə bilərlər. Bu prosesə Çin+1 strategiyası deyilir. Üçüncüsü, texnologiya məhdudiyyətləri- Qabaqcıl çiplərin, istehsal avadanlıqlarının və müəyyən proqram təminatının ixracına qoyulan məhdudiyyətlər texnoloji inkişafın istiqamətinə və şirkətlərin rəqabət qabiliyyətinə təsir edir. Dördüncüsü, sənaye siyasətinin güclənməsi- Dövlətlər yarımkeçirici, batareya, elektrik avtomobili və digər strateji sahələrdə yerli istehsalı subsidiyalar, vergi güzəştləri və idxal məhdudiyyətləri ilə dəstəkləyirlər. Beləliklə, şirkətlərin qərarlarında yalnız istehsalın ucuzluğu deyil, həm də siyasi risklər, təchizatın etibarlılığı və milli təhlükəsizlik amilləri daha böyük rol oynayır.
-Qlobal iqtisadiyyat ayrı-ayrı bloklara parçalanırmı?
-Bu proses iqtisadi ədəbiyyatda geoiqtisadi fraqmentasiya adlanır. O deməkdir ki, ölkələr ticarət və investisiya qərarlarını yalnız iqtisadi səmərəliliyə deyil, siyasi yaxınlığa və milli təhlükəsizlik maraqlarına əsasən verirlər. Mümkün qlobal struktur belə formalaşa bilər: ABŞ və müttəfiqləri ətrafında- Qabaqcıl yarımkeçiricilər, texnologiya ixracına nəzarət, təhlükəsiz təchizat zəncirləri və strateji sənaye investisiyaları. Çin və onun iqtisadi tərəfdaşları- Geniş sənaye istehsalı, elektrik avtomobilləri, batareyalar, günəş enerjisi texnologiyaları və alternativ ticarət bazarlarının inkişafı. Aralıq mövqedə olan ölkələr- Hindistan, Vyetnam, Meksika, Braziliya, Türkiyə və Körfəz ölkələri müxtəlif sahələrdə hər iki tərəflə əməkdaşlıq edə bilərlər. Bu sxem şərti modeldir, rəsmi və ya dəyişməz siyasi blokların xəritəsi deyil. Eyni ölkə təhlükəsizlik sahəsində ABŞ-la yaxın işləyib, ticarət və sənayedə Çinlə sıx əlaqələrini saxlaya bilər. Ümumdünya Ticarət Təşkilatının (ÜTT) 2026-cı il hesabatı bu dəyişikliklərin real olduğunu göstərir: ABŞ-ın Çindən mal idxalı 2025-ci ildə 29% azalıb. Eyni zamanda ABŞ bir sıra digər Asiya iqtisadiyyatlarından daha çox mal idxal edib. Bununla belə, ÜTT genişmiqyaslı istehsalın bütövlükdə regional bazarlara köçürüldüyünü təsdiqləyən aydın sübutların hələ olmadığını vurğulayır.
-Parçalanma dünya iqtisadiyyatına nə qədər baha başa gələ bilər?
-ÜTT-nin 2026-cı il Dünya Ticarət Hesabatında təqdim edilən iqtisadi modelləşdirməyə əsasən, çoxtərəfli ticarət sisteminin zəifləməsi və dünyanın geosiyasi bloklara ayrılması uzunmüddətli iqtisadi itkilər yarada bilər. Belə itkilərin əsas səbəbləri bunlardır:
-İstehsal xərclərinin artması: şirkətlər daha ucuz təchizatçılardan imtina edib siyasi baxımdan daha etibarlı, lakin bahalı alternativlərə keçə bilərlər.
-Miqyas iqtisadiyyatının zəifləməsi: müəssisələr daha kiçik və bir-birindən ayrılmış bazarlara xidmət etdikdə istehsalın səmərəliliyi azala bilər.
-Texnoloji standartların ayrılması: müxtəlif bloklarda fərqli proqram təminatı, avadanlıq və texniki standartlar tətbiq edilə bilər.
-İnvestisiyaların və innovasiyaların ləngiməsi: bazarlara çıxış qeyri-müəyyən olduqda şirkətlər yeni layihələrə daha ehtiyatla yanaşırlar.
Kiçik və yoxsul ölkələrin həssaslığının artması: bu ölkələrin alternativ bazarlara çıxışı və iri dövlətlərlə danışıqlarda imkanları məhdud ola bilər.
Hazırkı vəziyyəti qiymətləndirərkən mühüm göstərici ondan ibarətdir ki, : ÜTT-nin məlumatına görə, 2026-cı ilin iyul ayının sonuna dünya mal ticarətinin təxminən 72%-i hələ də ayrı-seçkilik yaratmayan ən əlverişli rejim (MFN) üzrə tarif şərtləri ilə həyata keçirilirdi. Bu pay 2025-ci ilin əvvəlində 80% idi. Deməli, ticarətdə parçalanma təzyiqi güclənsə də, çoxtərəfli ticarət sistemi hələ də əsas rol oynayır.
Yekun olaraq ABŞ–Çin rəqabəti dünya ticarətini daha çox siyasi və təhlükəsizlik amillərinin təsir etdiyi sistemə çevirir. Tariflər və texnologiya məhdudiyyətləri istehsalın coğrafiyasını dəyişir, şirkətləri alternativ təchizatçılar axtarmağa sövq edir və iqtisadi xərcləri artıra bilər.
Qlobal iqtisadiyyatın bloklara parçalanması mümkündür, lakin tam parçalanma ilə seçici ayrılmanı fərqləndirmək lazımdır. Daha real təsvir — strateji texnologiyalarda dərin ayrılma, digər sahələrdə isə davam edən qarşılıqlı asılılıqdır. Bu prosesin gələcək miqyası ABŞ və Çin arasında razılaşmaların, tarif siyasətinin, texnoloji məhdudiyyətlərin və digər ölkələrin hansı iqtisadi strategiyaları seçməsinin nəticəsindən asılı olacaq
-Süni intellektin sürətli inkişafı dünya iqtisadiyyatında məhsuldarlığı və məşğulluğu necə dəyişəcək? Bu texnologiyalar iqtisadi bərabərsizliyi dərinləşdirə bilərmi?
-Süni intellekt dünya iqtisadiyyatında istehsal üsullarını, iş yerlərinin strukturunu və gəlirlərin bölüşdürülməsini dəyişdirən əsas texnologiyalardan birinə çevrilir. Onun təsiri yalnız robotların və ya kompüterlərin insanları əvəz etməsi ilə məhdudlaşmır. Süni intellekt insanların daha sürətli işləməsinə, mürəkkəb məsələləri həll etməsinə və əvvəllər çox vaxt tələb edən tapşırıqları avtomatlaşdırmasına da imkan verir. Əsas məsələ budur ki, süni intellekt iqtisadi məhsuldarlığı yüksəldə bilər, lakin bu artımdan kimin nə qədər faydalanacağı texnologiyanın tətbiqindən, təhsil imkanlarından, əmək bazarının uyğunlaşmasından və dövlət siyasətindən asılı olacaq.
-Ümumiyyətlə süni intellekt məhsuldarlığı necə artırır?
-Məhsuldarlıq müəyyən vaxt ərzində nə qədər məhsul və ya xidmət istehsal olunduğunu göstərir. Süni intellekt eyni vaxt və resurslarla daha çox iş görməyə kömək edə bilər. İstehsal və sənaye üzrə : Süni intellekt avadanlıqların nasazlığını əvvəlcədən müəyyən edə, istehsal proseslərini optimallaşdıra və material itkisini azalda bilər. Xidmətlər və ofis işi üzrə : Sənədlərin hazırlanması, məlumatların təhlili, müştəri sorğularının cavablandırılması və proqramlaşdırmanın müəyyən mərhələləri sürətlənə bilər.
Elm və səhiyyə üzrə : Yeni dərmanların hazırlanması, tibbi görüntülərin təhlili və elmi tədqiqatların aparılması daha səmərəli ola bilər. Bununla belə, nəticələr insan yoxlaması və etibarlı məlumatlardan asılıdır.
Məsələn, əvvəllər analitik hesabatın hazırlanmasına bir neçə saat sərf edən əməkdaş süni intellekt vasitəsilə ilkin təhlili daha qısa müddətdə tamamlaya bilər. Qənaət olunan vaxtı daha mürəkkəb qərarlara, müştərilərlə ünsiyyətə və strategiyanın hazırlanmasına yönəltmək mümkündür.
Ancaq texnologiyanın mövcud olması məhsuldarlığın avtomatik artması demək deyil. Şirkətlər məlumat sistemlərini yeniləməli, işçiləri öyrətməli və nəticələri yoxlamaq üçün yeni prosedurlar qurmalıdırlar.
-Bəs hansı işlər dəyişəcək, hansılar risk altındadır?
Süni intellektin əmək bazarına təsirini anlamaq üçün iki anlayışı fərqləndirmək vacibdir: İşin avtomatlaşdırılması: əvvəllər insanın gördüyü tapşırığın texnologiya tərəfindən yerinə yetirilməsi. İşin transformasiyası: işçinin süni intellektdən istifadə edərək daha sürətli və səmərəli işləməsi, amma insan əməyinə ehtiyacın qalması. Beynəlxalq Əmək Təşkilatının (BƏT) 2025-ci il araşdırmasına görə, dünya üzrə hər dörd işçidən təxminən biri generativ süni intellektin müəyyən təsirinə məruz qala bilən peşədə çalışır. Bununla belə, ən ehtimal olunan nəticə bütün bu iş yerlərinin yox olması deyil, onların məzmununun dəyişməsidir. Qlobal məşğulluğun təxminən 3,3%-i avtomatlaşdırmaya ən yüksək dərəcədə məruz qalan kateqoriyaya daxildir. Bu göstəricilər faktiki iş itkisini deyil, texnologiyanın mümkün təsirini ölçür. Ən mühüm risklərdən biri iş yerlərinin birdən-birə kütləvi şəkildə yox olması deyil, bəzi vəzifələrə tələbatın azalması və yeni bacarıqlara ehtiyacın sürətlə artmasıdır. Xüsusilə inzibati işlərdə çalışanlar üçün yenidən hazırlıq və başqa vəzifələrə keçid vacib ola bilər. Eyni zamanda, süni intellekt məlumat analitikləri, kibertəhlükəsizlik mütəxəssisləri, Süni intellkt sistemlərini tətbiq edən mühəndislər və yeni texnologiyalara uyğunlaşan digər peşə sahibləri üçün yeni imkanlar yarada bilər.
-Bəs süni intellekt iqtisadi bərabərsizliyi dərinləşdirə bilərmi?
-Bəli, bu mümkündür. Məhsuldarlığın artması cəmiyyətin bütün təbəqələrinin gəlirinin eyni dərəcədə artacağı demək deyil. Kapital sahibləri daha çox gəlir əldə edə bilər- Süni intellekt platformalarına, məlumat mərkəzlərinə, çiplərə və digər texnologiyalara sahib şirkətlər məhsuldarlıq artımından böyük mənfəət götürə bilərlər. Əgər bu gəlirlər əsasən kapital sahiblərinə çatarsa, sərvət bərabərsizliyi arta bilər. Bacarıqlar arasındakı fərq böyüyə bilər- Süni intellektdən səmərəli istifadə edə bilən işçilər daha məhsuldar ola, daha yüksək maaş və daha yaxşı iş imkanları əldə edə bilərlər. Lazımi təlimə çıxışı olmayan işçilər isə geridə qala bilərlər. Həmçinin böyük və kiçik şirkətlər arasında fərq arta bilər -Böyük şirkətlər bahalı hesablama infrastrukturu, keyfiyyətli məlumatlar və ixtisaslı mütəxəssislərə daha asan çıxış əldə edə bilərlər. Kiçik müəssisələr texnologiyanı tətbiq etməkdə çətinlik çəkərsə, rəqabət fərqi genişlənə bilər. Ölkələr arasında fərq arta bilər- İnkişaf etmiş ölkələrdə rəqəmsal infrastruktur, kapital və ixtisaslı işçi qüvvəsi daha geniş olduğundan, həmin ölkələr süni intellektdən daha çox faydalana bilərlər. İnfrastruktur və bacarıqlar çatışmayan ölkələr geridə qala bilər. Beynəlxalq Valyuta Fondunun (BVF) 2025-ci ildə dərc olunmuş araşdırması süni intellektin iqtisadi artıma təsirinin inkişaf etmiş ölkələrdə aşağı gəlirli ölkələrlə müqayisədə iki dəfədən çox ola biləcəyini göstərən model nəticələri təqdim edir. Bu, qaçılmaz nəticə deyil, belə ki, : rəqəmsal infrastrukturun, bacarıqların və texnologiyaya çıxışın yaxşılaşdırılması fərqi azalda bilər. Bununla belə, süni intellekt bərabərsizliyi azaltmaq potensialına da malikdir. Məsələn, təcrübəsi az olan işçi süni intellekt vasitəsilə daha keyfiyyətli nəticə əldə edə, kiçik müəssisə isə əvvəllər yalnız böyük şirkətlərin ödəyə bildiyi analitik xidmətlərdən istifadə edə bilər. Deməli, nəticə yalnız texnologiyanın gücündən deyil, onun kimlər üçün əlçatan olmasından və əldə edilən iqtisadi faydanın necə bölüşdürülməsindən asılıdır. Nəticə etibarilə qeyd edə bilərik ki, Süni intellekt dünya iqtisadiyyatında məhsuldarlığı yüksəltmək, istehsal xərclərini azaltmaq və yeni sahələr yaratmaq potensialına malikdir. Eyni zamanda, müəyyən peşələrə tələbatı azalda, əmək bazarında keçid çətinlikləri yarada və sərvətin daha az sayda şirkət və şəxsin əlində cəmləşməsinə səbəb ola bilər. Əsas məsələ süni intellektin iş yerlərini dəyişdirib-dəyişdirməyəcəyi deyil, bu dəyişiklikdən kimin faydalanacağıdır. Təhsil, texnologiyaya bərabər çıxış, rəqabət siyasəti və sosial müdafiə düzgün qurularsa, məhsuldarlıq artımının faydaları daha geniş cəmiyyətə yayıla bilər. Əks halda, ümumi iqtisadiyyat zənginləşsə belə, gəlir və imkanlar arasındakı fərqlər dərinləşə bilər.
-Dünya ölkələrinin dövlət borclarının artması yeni maliyyə böhranı riskini nə dərəcədə yüksəldir? Belə bir böhran baş verərsə, ən çox hansı ölkələr zərər görə bilər?
-Dünya ölkələrinin dövlət borclarının artması yeni maliyyə böhranı riskini yüksəldir, lakin böhranın baş verəcəyini qaçılmaz etmir. Borc yükü artdıqca dövlətlərin faiz ödənişləri çoxalır, büdcə imkanları daralır və iqtisadi şoklara qarşı dayanıqlığı zəifləyir. Xüsusilə yüksək faiz dərəcələri, zəif iqtisadi artım və borcun yenidən maliyyələşdirilməsində çətinliklər riski artırır. Ən çox zərər görə biləcək ölkələr üç qrupa bölünür: Yüksək borclu inkişaf etmiş ölkələr: ABŞ, Yaponiya, İtaliya və Fransa — borca xidmət xərclərinin artması və maliyyə bazarlarında gərginlik səbəbindən. Xarici maliyyələşmədən asılı inkişaf etməkdə olan ölkələr: xüsusilə yüksək xarici borcu, zəif valyutası və məhdud valyuta ehtiyatları olan dövlətlər. Artıq borc böhranı yaşayan və ya risk altında olan ölkələr: bəzi aşağı gəlirli Afrika ölkələri və xarici borcunu ödəməkdə çətinlik çəkən dövlətlər. Nəticə etibarilə, dövlət borclarının artması qlobal maliyyə böhranı riskini yüksəldir, lakin böhranın miqyası ölkələrin borcu ödəmək qabiliyyətindən və hökumətlərin vaxtında gördüyü tədbirlərdən asılı olacaq.
-ABŞ Federal Ehtiyat Sisteminin və digər aparıcı mərkəzi bankların faiz siyasəti dünya iqtisadiyyatına necə təsir edir? Yüksək faiz dərəcələri qlobal investisiyaları və iqtisadi artımı nə dərəcədə məhdudlaşdırır?
-ABŞ Federal Ehtiyat Sisteminin və digər mərkəzi bankların faiz siyasətinin dünya iqtisadiyyatına təsiri özünü bir neçə formada göstərir.
-ABŞ Federal Ehtiyat Sisteminin (Federal Reserve), Avropa Mərkəzi Bankının və digər aparıcı mərkəzi bankların faiz siyasəti qlobal iqtisadi fəallığa, investisiya axınlarına, valyuta məzənnələrinə və inflyasiyaya birbaşa və dolayı təsir göstərir. Xüsusilə ABŞ dollarının beynəlxalq maliyyə sistemindəki aparıcı mövqeyi səbəbindən Federal Ehtiyat Sisteminin qərarları dünya üzrə maliyyələşmə şərtlərinin formalaşmasında mühüm rol oynayır. Mərkəzi banklar inflyasiyanı cilovlamaq məqsədilə faiz dərəcələrini artırdıqda kreditlərin dəyəri yüksəlir, istehlak və investisiya xərcləri zəifləyir, iqtisadi artım tempi isə aşağı düşə bilər. Əksinə, faizlərin azaldılması borclanmanı ucuzlaşdıraraq investisiyaları və məcmu tələbi stimullaşdıra bilər.
-Yüksək faiz dərəcələri qlobal investisiyaları və iqtisadi artımı nə dərəcədə məhdudlaşdırır?
-Yüksək faiz dərəcələrinin təsiri bir neçə əsas mexanizm vasitəsilə meydana çıxır:
İnvestisiyaların azalması: kredit və kapitalın dəyəri yüksəldikdə müəssisələr yeni istehsal güclərinin yaradılması, texnoloji yenilənmə və genişlənmə layihələrini təxirə sala bilərlər.
Beynəlxalq kapital axınlarının dəyişməsi: ABŞ-da faizlərin yüksəlməsi dollar aktivlərini investorlar üçün daha cəlbedici edə, inkişaf etməkdə olan ölkələrdən kapital axınına səbəb ola bilər.
Valyuta və borc təzyiqləri: dolların möhkəmlənməsi dollarla borclanan ölkələrin və şirkətlərin borc yükünü yerli valyutada artıra bilər.
İstehlak və məcmu tələbin zəifləməsi: kreditlərin bahalaşması ev təsərrüfatlarının istehlakını, mənzil bazarını və uzunmüddətli istehlak mallarına tələbi azalda bilər.
Beynəlxalq Hesablaşmalar Bankının (BIS) tədqiqatları göstərir ki, xarici maliyyələşmədən asılılığı yüksək, valyuta bazarları zəif və xarici valyutada borcu çox olan inkişaf etməkdə olan ölkələr ABŞ-ın sərt pul siyasətinə daha həssasdırlar.
Bununla belə, yüksək faizlərin iqtisadiyyata təsiri avtomatik və eyni ölçüdə deyil. İnvestisiyaların azalmasının miqyası faiz artımının müddətindən, şirkətlərin borclanma səviyyəsindən, maliyyə bazarlarının vəziyyətindən və iqtisadiyyatın ilkin şəraitindən asılıdır. Faiz artımı inflyasiyanı sabitləşdirərək uzunmüddətli iqtisadi sabitliyə də töhfə verə bilər.
Nəticə etibarilə, aparıcı mərkəzi bankların faiz siyasəti qlobal maliyyə şərtlərini formalaşdıran əsas amillərdən biridir. Yüksək faiz dərəcələri investisiya və istehlak xərclərini məhdudlaşdırmaqla qısamüddətli iqtisadi artımı zəiflədə, kapital axınlarının istiqamətini dəyişə və inkişaf etməkdə olan ölkələrin maliyyə risklərini artıra bilər. Lakin inflyasiyanın nəzarət altına alınması uzunmüddətli makroiqtisadi sabitlik üçün mühüm əhəmiyyət daşıyır. Buna görə də pul siyasətinin effektivliyi qiymət sabitliyi ilə iqtisadi artım arasında tarazlığın qorunmasından asılıdır.
-Enerji bazarındakı qeyri-sabitlik və bərpaolunan enerji mənbələrinə keçid dünya iqtisadiyyatında güc balansını necə dəyişir? Bu prosesdə neft və qaz ixrac edən ölkələri hansı risklər gözləyir?
-Enerji bazarındakı qeyri-sabitlik və bərpaolunan enerji mənbələrinə keçid qlobal iqtisadi gücün bölüşdürülməsini dəyişir. Ənənəvi enerji sistemində neft və qaz ehtiyatlarına sahib ölkələr mühüm üstünlüyə malik olduğu halda, enerji keçidi dövründə günəş və külək enerjisi texnologiyaları, batareyalar, kritik minerallar və onların emalı sahəsində liderlik də strateji əhəmiyyət qazanır. Beynəlxalq Enerji Agentliyinin (IEA) 2025-ci il hesabatı kritik mineralların tədarük zəncirlərində yüksək konsentrasiyanın yeni iqtisadi və geosiyasi risklər yaratdığını vurğulayır.
Bu prosesdə Çin kimi təmiz enerji texnologiyalarının istehsalında güclü mövqeyə malik ölkələrin əhəmiyyəti artır. Eyni zamanda, enerji idxalçısı olan dövlətlər yerli bərpaolunan mənbələri inkişaf etdirməklə idxaldan asılılıqlarını və xarici enerji şoklarına həssaslıqlarını azalda bilərlər.
-Maraqlıdır neft və qaz ixrac edən ölkələri hansı risklər gözləyir?
-Büdcə gəlirlərinin azalması: qlobal neft və qaz tələbinin uzunmüddətli zəifləməsi ixrac gəlirlərini və dövlət büdcəsinə daxilolmaları azalda bilər. İqtisadi artımın zəifləməsi: enerji sektoruna həddindən artıq bağlı ölkələrdə gəlirlərin azalması dövlət investisiyalarına, məşğulluğa və daxili tələbə mənfi təsir göstərə bilər. İnvestisiya riskləri: gələcək tələbatla bağlı qeyri-müəyyənlik bəzi neft-qaz layihələrini iqtisadi baxımdan səmərəsiz edə və aktivlərin dəyərsizləşməsi riskini artıra bilər. Bazar rəqabətinin güclənməsi: hasilat xərcləri yüksək olan ölkələr ucuz istehsalçılarla rəqabətdə çətinliklərlə üzləşə bilərlər. BVF-nin 2024-cü il təhlilinə görə, xüsusilə enerji ixracından asılılığı yüksək, hasilat xərcləri çox və iqtisadiyyatı zəif şaxələndirilmiş ölkələr daha həssasdır. Bununla belə, aşağı hasilat xərclərinə və daha şaxələndirilmiş iqtisadiyyata malik ixracatçılar keçid dövründə mövqelərini qoruya bilərlər.
-Sadaladıqlarınızdan Azərbaycan üçün hansı nəticəni çıxarmaq olar?
-Azərbaycan üçün əsas çağırış neft-qaz gəlirlərindən səmərəli istifadə etməklə qeyri-neft sektorunu inkişaf etdirmək, ixrac strukturunu şaxələndirmək və bərpaolunan enerji potensialını genişləndirməkdir. Günəş və külək enerjisi layihələri, enerji saxlama sistemləri, elektrik şəbəkələrinin modernləşdirilməsi və yaşıl enerji ixracı ölkənin gələcək rəqabət qabiliyyətini gücləndirə bilər. Nəticə etibarilə, enerji keçidi qlobal iqtisadi gücü tədricən təkcə neft və qaz ehtiyatlarına deyil, texnologiyaya, kritik minerallara və təmiz enerji istehsalına da bağlayır.
-Qlobal ərzaq qiymətlərinin artması və təchizat zəncirlərində yaranan problemlər ərzaq təhlükəsizliyinə necə təsir edir? İnkişaf etməkdə olan ölkələr bu riskləri azaltmaq üçün hansı addımları atmalıdır?
-Qlobal ərzaq qiymətlərinin artması və təchizat zəncirlərində yaranan fasilələr dünya üzrə ərzaq təhlükəsizliyini zəiflədən əsas amillərdəndir. Müharibələr, iqlim dəyişiklikləri, quraqlıq, enerji və gübrə qiymətlərinin yüksəlməsi, eləcə də nəqliyyat xərclərinin artması ərzaq istehsalını və beynəlxalq ticarəti çətinləşdirir. Nəticədə ərzaq məhsullarının qiyməti yüksəlir və xüsusilə aztəminatlı əhalinin sağlam və kifayət qədər qidalanmaq imkanları məhdudlaşır. İnkişaf etməkdə olan ölkələr bu təsirlərə daha həssasdırlar. Çünki həmin ölkələrdə ailələrin gəlirlərinin daha böyük hissəsi ərzağa sərf olunur, bəzi dövlətlər isə taxıl, bitki yağları və gübrə idxalından ciddi şəkildə asılıdır. Belə şəraitdə qiymət artımları yoxsulluğu və qidalanma problemlərini dərinləşdirə, sosial-iqtisadi sabitliyə mənfi təsir göstərə bilər.
- İnkişaf etməkdə olan ölkələr hansı addımları atmalıdır?
- Yerli kənd təsərrüfatını inkişaf etdirmək: məhsuldarlığı artırmaq, suvarma sistemlərini modernləşdirmək, iqlimə davamlı toxum və texnologiyalardan istifadə etmək. İdxal mənbələrini şaxələndirmək: ərzaq və gübrə tədarükündə bir neçə ölkədən asılılığı azaltmaq, alternativ ticarət marşrutları yaratmaq. Strateji ərzaq ehtiyatları formalaşdırmaq: taxıl və digər əsas məhsulların saxlanması üçün anbarlar və logistika infrastrukturu qurmaq. Həssas əhali qruplarını qorumaq: aztəminatlı ailələrə ünvanlı sosial yardım və ərzaq dəstəyi göstərmək. Ticarət və bazar şəffaflığını gücləndirmək: ixrac məhdudiyyətlərindən çəkinmək, bazar məlumatlarını yaxşılaşdırmaq və regional əməkdaşlığı genişləndirmək. FAO və Dünya Bankının təhlilləri göstərir ki, açıq ticarətin qorunması, sosial müdafiənin gücləndirilməsi və kənd təsərrüfatına dayanıqlı investisiyalar ərzaq böhranlarının təsirini azaltmaq üçün mühüm vasitələrdir. Nəticə etibarilə, qlobal ərzaq təhlükəsizliyinin təmin olunması yalnız ərzaq istehsalının artırılmasından deyil, həm də onun əlçatan qiymətlərlə əhaliyə çatdırılmasından asılıdır. İnkişaf etməkdə olan ölkələr yerli istehsalı gücləndirməli, təchizat zəncirlərini şaxələndirməli və ən həssas əhali qruplarını qiymət şoklarından qorumalıdırlar.
-İnkişaf etmiş ölkələrlə inkişaf etməkdə olan ölkələr arasında iqtisadi fərqin dərinləşməsinin əsas səbəbləri hansılardır? Beynəlxalq maliyyə institutları bu fərqin azaldılmasında nə dərəcədə effektiv rol oynaya bilir?
-İnkişaf etmiş və inkişaf etməkdə olan ölkələr arasındakı iqtisadi fərqlərin əsas səbəbləri əmək məhsuldarlığının, texnoloji imkanların, insan kapitalının, investisiyaların və institusional inkişafın qeyri-bərabər olmasıdır. İnkişaf etmiş ölkələr adətən yüksək əlavə dəyər yaradan sahələrdə, innovasiyalarda və beynəlxalq maliyyə bazarlarında daha güclü mövqeyə malikdirlər. İnkişaf etməkdə olan ölkələrin bir qismi isə xammal ixracından, xarici maliyyələşmədən və aşağı məhsuldarlıqlı sektorlardan daha çox asılıdır. Bu fərqlər texnoloji inkişafın sürətlənməsi, iqlim dəyişiklikləri, yüksək borc yükü və qlobal iqtisadi şoklar nəticəsində daha da dərinləşə bilər. Bununla belə, bütün inkişaf etməkdə olan ölkələr eyni trayektoriya üzrə hərəkət etmir; təhsil, sənayeləşmə və ixracyönümlü inkişaf strategiyaları vasitəsilə iqtisadi fərqi azalda bilən ölkələr də var. Beynəlxalq Valyuta Fondu (BVF), Dünya Bankı və digər çoxtərəfli inkişaf institutları iqtisadi fərqlərin azaldılmasına maliyyə resursları, texniki yardım və institusional islahatlara dəstək vasitəsilə töhfə verirlər. BVF makroiqtisadi sabitliyin qorunmasına, tədiyyə balansı problemlərinin həllinə və maliyyə böhranlarının qarşısının alınmasına kömək edir. Dünya Bankı infrastruktur, təhsil, səhiyyə, kənd təsərrüfatı və yoxsulluğun azaldılması layihələrini maliyyələşdirir.Regional inkişaf bankları nəqliyyat, enerji, özəl sektorun inkişafı və regional iqtisadi inteqrasiyanı dəstəkləyirlər. Dünya Bankının 2025-ci il hesabatında inkişaf etməkdə olan ölkələrdə birbaşa xarici investisiya axınlarının ÜDM-ə nisbətinin 2000-ci illərin əvvəlləri ilə müqayisədə təxminən yarıya endiyi, yüksək borc yükü və zəif məhsuldarlığın iqtisadi yaxınlaşmanı çətinləşdirdiyi qeyd olunur. Bu şəraitdə beynəlxalq institutların dəstəyi əhəmiyyətlidir, lakin təkbaşına kifayət etmir.
İnkişaf etmiş və inkişaf etməkdə olan ölkələr arasındakı iqtisadi fərqlər texnologiya, məhsuldarlıq, investisiya, təhsil və institusional imkanlardakı qeyri-bərabərlikdən qaynaqlanır. Beynəlxalq maliyyə institutları bu fərqin azaldılmasında mühüm rol oynasa da, davamlı nəticə üçün onların dəstəyi milli iqtisadi islahatlar, insan kapitalına investisiyalar və iqtisadiyyatın şaxələndirilməsi ilə tamamlanmalıdır.
- 2027-ci ildə dünya iqtisadiyyatını gözləyən əsas risklər və imkanlar hansılardır? Bu proseslər Azərbaycanın neft gəlirlərinə, qeyri-neft sektoruna, inflyasiyasına və tranzit potensialına necə təsir göstərə bilər?
- 2027-ci ildə dünya iqtisadiyyatının inkişafı geosiyasi gərginliklərin, enerji bazarındakı dəyişikliklərin, yüksək dövlət borclarının, inflyasiyanın və süni intellektin yaratdığı imkanların təsiri altında olacaq. BVF-nin 2026-cı ilin iyul proqnozunda qlobal iqtisadi artımın 2027-ci ildə 3,4% təşkil edəcəyi gözlənilirdi. Bununla belə, bu proqnoz geosiyasi şəraitdən və enerji bazarlarının normallaşmasından asılıdır. Geosiyasi gərginlik və enerji qiymətləri: münaqişələrin davam etməsi neft və qaz qiymətlərində dəyişkənliyi, inflyasiyanı və logistika xərclərini artıra bilər. Yüksək dövlət borcları və maliyyə şərtləri: borclanma xərclərinin yüksək qalması investisiyaları və iqtisadi artımı məhdudlaşdıra bilər. Süni intellekt və rəqəmsallaşma: məhsuldarlığın artması, yeni xidmətlərin və biznes modellərinin yaranması üçün imkanlar yaradacaq, lakin texnologiyadan faydalanma qeyri-bərabər ola bilər. Beynəlxalq ticarət və tranzit: tədarük zəncirlərinin yenidən qurulması alternativ nəqliyyat marşrutlarının, o cümlədən Orta Dəhlizin əhəmiyyətini artıra bilər.
- Bu proseslər Azərbaycana necə təsir edə bilər?
- Neft sektoru- neft qiymətlərinin yüksəlməsi ixrac gəlirlərini və büdcə daxilolmalarını artıra bilər. Lakin qiymətlərin azalması və hasilatın zəifləməsi gəlirləri məhdudlaşdıra bilər. Buna görə də yüksək qiymətlərdən əldə edilən əlavə gəlirlərin uzunmüddətli dayanıqlıq məqsədilə idarə olunması vacibdir.
Qeyri-neft sektoru- nəqliyyat, logistika, kənd təsərrüfatı, turizm, emal sənayesi və rəqəmsal xidmətlər iqtisadi artımın alternativ mənbələrinə çevrilə bilər. 2027-ci il üçün hökumətin proqnozu qeyri-neft-qaz sektorunda real artımın 4,4% olmasını nəzərdə tutur.
İnflyasiya- Enerji və ərzaq qiymətlərinin, daşınma xərclərinin və idxal qiymətlərinin yüksəlməsi daxili inflyasiyanı sürətləndirə bilər. Hökumətin 2027-ci il üçün orta illik inflyasiya proqnozu 5,3% təşkil edir; bu göstərici faktiki nəticə deyil və xarici şoklardan asılı olaraq dəyişə bilər.
Tranzit potensialı- Orta Dəhliz və Şimal–Cənub nəqliyyat marşrutları Azərbaycana tranzit gəlirlərini, logistika xidmətlərini və əlaqəli investisiyaları artırmaq imkanı verir. Dünya Bankının 2026-cı il araşdırmasına görə, Orta Dəhliz üzrə infrastruktur və ticarət prosedurlarının təkmilləşdirilməsi uzunmüddətli perspektivdə yük həcmlərini üç dəfədən çox artıra bilər. Bu, 2027-ci il üçün zəmanətli nəticə deyil, 2040-cı ilədək qiymətləndirilən potensialdır.
-Elə isə Azərbaycanın qarşısında duran əsas vəzifələr nələrdir?
-Neft gəlirlərindən asılılığı azaltmaq və qeyri-neft ixracını genişləndirmək.İnflyasiyanı nəzarətdə saxlamaq üçün fiskal və pul siyasətinin əlaqələndirilməsini gücləndirmək. Orta Dəhlizdə gömrük prosedurlarını rəqəmsallaşdırmaq, liman və dəmir yolu imkanlarını genişləndirmək. Özəl investisiyaları, rəqabəti, əmək məhsuldarlığını və ixtisaslı kadr hazırlığını artırmaq lazım gələcək. Nəticədə 2027-ci ildə Azərbaycanın iqtisadi perspektivləri enerji bazarındakı dəyişikliklərdən, qlobal maliyyə şərtlərindən və regional ticarətin inkişafından asılı olacaq. Neft gəlirləri qısamüddətli maliyyə dayanıqlığını dəstəkləsə də, uzunmüddətli iqtisadi sabitlik qeyri-neft sektorunun inkişafı, inflyasiyanın idarə olunması və ölkənin tranzit-logistika imkanlarının reallaşdırılması ilə müəyyən ediləcək.
11:08 19.10.2026
Oxunuş sayı: 79

İqtisadiyyat masası
Rubrika Crossmedia.az Analitik İnformasiya Portalının "Yaradıcı layihələr" departamentinə daxildir.